Bilan 1er semestre 2026
Arthur CUET, ADEQUATION
Promotion immobilière à mi-2026 : un contexte de crise, à la fois conjoncturelle et structurelle, qui persiste et une reprise qui se fait attendre
Cette 1ère moitié d’année 2026 confirme que le marché est encore très ralenti sur le territoire national, toujours confronté à des volumes historiquement bas : avec moins de 24 000 logements réservés, le marché témoigne d’une tendance encore moins favorable comparativement au 1er semestre de 2025, qui enregistrait près de 29 000 réservations, soit un recul de -15%. Rappelons que la 1ère moitié de 2024 témoignait de 34 000 lots vendus, et plus de 56 000 lots pour la 1ère moitié de 2022 : une perte de vitesse considérable.
Si certaines disparités peuvent s’observer en fonction des régions, la tendance reste globalement ralentie. Les grandes agglomérations/métropoles affichent des situations divergentes. Rennes, Montpellier ou encore Bordeaux témoignent de reculs entre -10 et -30%, tandis que Toulouse, Strasbourg ou le Grand Paris démontrent une certaine progression. Quant à Aix-Marseille-Provence, Lille, Lyon ou le Franco-Genevois, des évolutions entre 0 et -5%, soit une stabilité observée déjà depuis le 1S 2025. Des volumes qui restent donc dans l’ensemble contenus.
L’investissement locatif ne repart pas non plus, avec moins de 5 400 ventes en logements neufs à destination d’investisseurs sur le 1S 2026, soit un niveau presque similaire au 1S 2025, là où le dispositif Pinel avait déjà disparu. Et aucune embellie n’est recensée autour des dispositifs récents (statut du bailleurs privé/Jeanbrun, LLI investisseurs).
Et concernant les ventes en bloc, pas de reprise ne semble prévue. Si les données du 2T 2026 ne sont pas encore disponibles, celles du 1T 2026 démontrent un recul avéré comparativement au 1T 2025 (-6%) avec à peine 7 000 lots vendus. Tout porte à croire qu’un rebond ne sera pas identifié sur ce segment.
Concernant l’alimentation du marché, près de 26 000 logements ont été commercialisés au 1S 2026, soit un volume pratiquement identique au 2S 2025 mais en baisse de 30% par rapport au 1S 2025. Une perte d’activité qui touche la majorité des grandes métropoles, à l’exception de Nantes et Toulouse. Ainsi, une offre commerciale sur le marché national établie autour de 85 000 unités à la fin du 1S 2026, soit une légère baisse par rapport à la fin du 1S 2025. Une certaine stabilité de l’offre mais celle-ci ne se renouvèle pas en raison du manque de mises en vente.
La construction neuve est ralentie : sur les 12 derniers mois glissants, près de 385 000 logements ont été autorisés en France (-6% par rapport à la moyenne des 5 dernières années). Quant aux mises en chantier, moins de 300 000 logements ont démarré, soit -13% par rapport à cette même moyenne quinquennale. Une perte de vitesse qui se remarque d’autant plus sur la mise en chantier des maisons (107 000, soit -23%) que sur le collectif (188 000 , soit -6%).
Cette baisse notable des volumes n’impacte pas (pour l’instant) les prix de vente sur le marché. Si les évolutions peuvent différer d’un territoire à l’autre en fonction du contexte ou de la structure du marché, la valeur nationale reste stable et n’évolue que marginalement : autour de 5.500 €/m² parking inclus au 1S 2026 pour le logement libre, soit une hausse de 1% comparativement au 1S 2025.
A l’échelle de l’Observatoire EPURES (SCOT Sud Loire et Proche Haute Loire)
Le 1er semestre 2026 s’inscrit dans la continuité des 2 dernières années, témoignant de volumes contraints. Un total de 175 lots a été commercialisé, ce qui représente respectivement un recul de -38% et -41% par rapport aux 1S et 2S 2025. Le volume de ventes se maintient à 201 lots, soit un volume supérieur de 10% par rapport à la moyenne semestrielle de 2024, et permettant de résorber une légère partie de l’offre. Mais ce volume de lots réservés reste en baisse de 20% par rapport à la moyenne semestrielle de 2025. Par ailleurs, l’offre passe en dessous des 940 lots (-7% vs 2S 2025 et -6% vs 1S 2025) mais se compose toujours de 15% de logements déjà livrés.
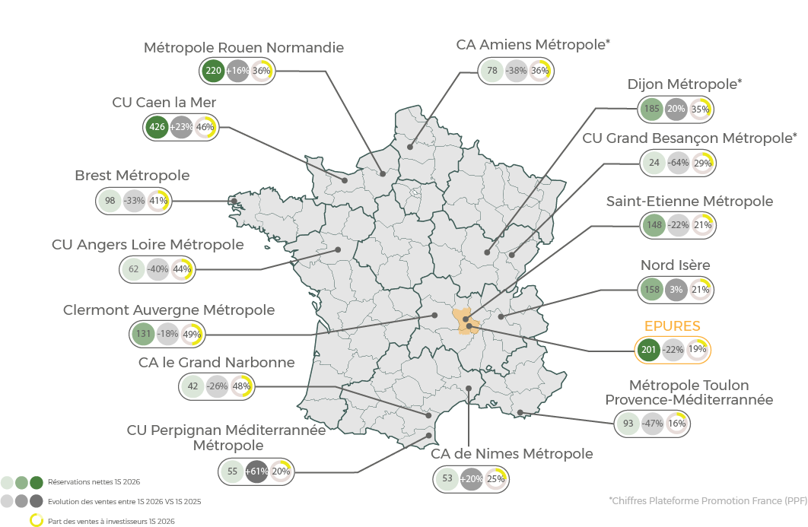
Même avec des disparités, notons une dynamique ralentie sur la majorité des marchés comparables au territoire d’observation de l’EPURES. Si certains territoires s’en sortent mieux et témoignent d’une reprise au 1S 2026 par rapport au 1S 2025 (comme Dijon Métropole ou bien Rouen Normandie), les volumes de réservations restent contenus. D’autres hausses plus importantes sont remarquées (CU Perpignan) mais basées sur des volumes plus restreints et fluctuants. Par ailleurs, certains marchés témoignent d’une 1ère moitié d’année difficile, avec des baisses supérieures à -40% des réservations par rapport au 1S 2025 :
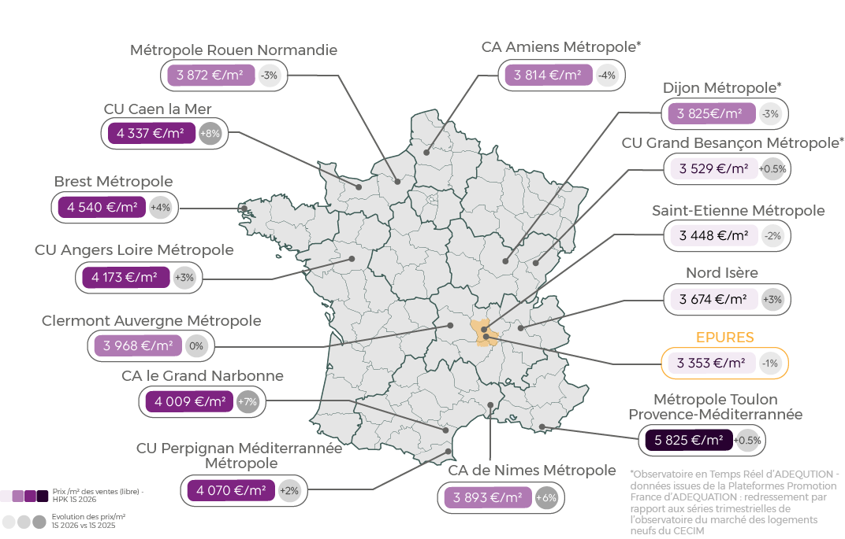
Les prix de vente fluctuent très légèrement d’un trimestre à l’autre. Ils restent néanmoins stables à l’échelle semestrielle, situés autour de 3.350 €/m² hors parking et à 3.495 €/m² parking inclus au 1S 2026.
Quelques marchés comparables sur l’échelle nationale voient leur prix de vente augmenter de presque 10% mais la plupart reste stable, avec des évolutions comprises seulement entre -5% et +5% :
Les ventes sont davantage portées par les typologies familiales : à l’échelle du 1S 2026, la part des T3 augmente et celle des T2 et T1 diminue ; la part des T4 reste stable, ayant déjà pris plus de place depuis le 2S 2025, à hauteur de 21% des réservations. Le retrait des petites typologies se confirme en même temps que la perte d’investisseurs sur le marché à hauteur de 8 pts comparativement au 2S 2025 (27% d’investisseurs) et une perte de 19 pts par rapport au 1S 2025 (38% d’investisseurs).
FOCUS : Saint-Etienne Métropole
Une dynamique baissière qui s’observe également sur le marché de la métropole stéphanoise. Les mises en vente étaient déjà en recul à partir du 2S 2025 mais cette tendance se confirme au 1S 2026 : 113 lots commercialisés, soit -31% vs 2S 2025 et -56% vs 1S 2025. Alors que les ventes présentent également un ralentissement par rapport aux 2 semestres précédents, mais restent supérieures au volume de mises en vente : 148 lots au 1S 2026 contre respectivement 191 et 164 lots aux 1S et 2S 2025, et donc un recul de -23% et -10%.
Le stock d’offre a donc légèrement diminué mais reste important et se renouvèle difficilement. Par ailleurs, la part du stock dur s’élève à 18% au 1S 2026.
La cible des acheteurs se tourne davantage vers les propriétaires occupants : les investisseurs perdent du terrain sur cette 1ère moitié d’année 2026, passant en dessous des 25% (soit -10 pts vs 2S 2025 et -21 pts vs 1S 2025) ; la hausse de l’accession aidée se confirme en se stabilisant depuis 2 ans à près de 40% ; et les typologies familiales prennent le lead avec la hausse notable des T3 et T4 qui représentent 66% des réservations au 1S 2026 (contre 45% au 2S 2025 et 50% au 1S 2025).
Malgré le ralentissement des ventes en typologies compactes, les niveaux de prix au m² se maintiennent en accession libre, stabilisés au 1S 2026 à 3.448 €/m² hors parking et à 3.559 €/m² parking inclus.