Category: FIL OBSERVATION

  • Entre stabilisation des volumes et recomposition durable du marché

    ACTIVITÉ DE LA PROMOTION IMMOBILIÈRE
    DANS LES ALPES-MARITIMES

    Bilan du 2ᵉ trimestre 2026

    Adequation

    Le marché semble avoir trouvé un nouvel équilibre, sans pour autant retrouver une véritable dynamique. Après deux années marquées par un recul historique de l’activité, le 2ᵉ trimestre 2026 confirme que les principaux indicateurs cessent de se dégrader. Les réservations atteignent 346 logements, soit une légère progression par rapport au 2ᵉ trimestre 2025 (+3 %), tandis que les mises en vente reculent à 328 logements (-15 % sur un an). Le stock commercial s’établit à 2 160 logements. Cette amélioration relative traduit moins une reprise qu’une stabilisation de l’activité à un niveau durablement inférieur aux standards d’avant 2022.

    Le marché reste confronté à des contraintes structurelles : prix élevés, rareté foncière, disparition des dispositifs d’investissement locatif et difficulté persistante des ménages à solvabiliser leurs projets. Le prix moyen des réservations en collectif libre atteint 10 328 €/m², mais cette moyenne est largement influencée par quelques opérations très haut de gamme. Dans le même temps, l’investisseur particulier demeure en retrait et l’accession aidée conserve un rôle essentiel pour soutenir la demande locale. Le trimestre confirme ainsi un marché plus polarisé, entre produits premium et offres abordables.

    1. Une activité qui se stabilise sans réellement repartir

    Les réservations nettes s’établissent à 346 logements, contre 335 au 2 trimestre 2025. Cette progression de 3 % constitue un signal de stabilisation, mais elle ne permet pas de parler de reprise. Les volumes restent faibles et très éloignés de ceux observés avant le retournement du cycle immobilier. Le marché semble avoir cessé de décrocher, sans retrouver pour autant une capacité de développement significative.

    Dans le même temps, les mises en vente reculent à 328 logements, contre 388 un an auparavant (-15 %). Cette baisse traduit moins une absence de projets qu’une adaptation des stratégies de commercialisation. Les opérateurs privilégient des lancements plus progressifs, conditionnés au rythme réel d’écoulement, afin de limiter leur exposition commerciale dans un marché dont la profondeur demeure réduite.

    Le stock commercial atteint 2 160 logements en fin de trimestre. Sa progression reste contenue et ne traduit pas une accumulation massive d’invendus. Elle reflète surtout un marché qui absorbe lentement une production désormais maîtrisée. Le principal changement par rapport aux exercices précédents tient donc moins au retour de la demande qu’à la capacité des promoteurs à ajuster leurs lancements.

    La structure du stock confirme cette recomposition : la majorité de l’offre est constituée de logements sur plan ou en chantier, tandis que la part des logements déjà livrés demeure limitée. Après plusieurs trimestres marqués par une hausse du stock livré, ce recul relatif du stock « dur » constitue un signal d’assainissement, même s’il résulte aussi de la prudence des mises en vente antérieures.

    2. Une demande profondément recomposée

    Sur les 346 réservations du trimestre, 216 relèvent de l’accession libre, 45 de l’accession aidée, 56 de l’investissement libre et une seule de l’investissement aidé. Le marché repose donc très majoritairement sur les occupants. L’investisseur particulier, longtemps indispensable à la commercialisation des programmes neufs, reste durablement en retrait.

    La disparition du Pinel a profondément modifié l’équilibre du marché. Malgré l’amélioration progressive des conditions de crédit et l’apparition d’outils comme le logement locatif intermédiaire, les investisseurs particuliers ne reviennent pas massivement. Les rendements restent comprimés par des prix d’acquisition élevés, tandis que l’incertitude fiscale et la concurrence d’autres placements limitent l’attractivité de l’investissement locatif neuf.

    L’accession aidée représente 45 ventes, soit environ 13 % des réservations du trimestre. Son poids est inférieur aux niveaux observés lors de certains trimestres de 2025, mais elle conserve un rôle déterminant dans plusieurs bassins de marché. BRS, PSLA et opérations à prix maîtrisés ne constituent plus des produits périphériques : ils deviennent nécessaires pour maintenir une offre accessible à une partie des ménages locaux.

    L’amélioration des conditions de financement n’a donc pas suffi à provoquer un redémarrage significatif de la demande. Le principal frein n’est plus seulement le coût du crédit, mais le niveau des prix de sortie au regard des revenus des ménages. Entre un marché premium relativement résilient et un marché aidé soutenu par les politiques publiques, le segment intermédiaire apparaît comme le plus fragilisé.

    3. Des prix élevés, mais des moyennes de moins en moins représentatives

    Le prix moyen des réservations en collectif libre atteint 10 328 €/m², parking inclus, contre environ 9 080 €/m² un an plus tôt, soit une hausse proche de 14 %. Pris isolément, cet indicateur pourrait laisser penser que le marché connaît une forte inflation. En réalité, la moyenne départementale est fortement influencée par un nombre limité de ventes réalisées dans des opérations très haut de gamme.

    Le poids de Cannes et de la Riviera Est est déterminant. Lorsque les volumes sont faibles, quelques ventes au-delà de 15 000 ou 20 000 €/m² suffisent à modifier sensiblement la moyenne du département. La hausse observée traduit donc autant un effet de composition qu’une augmentation générale des valeurs.

    Les écarts territoriaux restent considérables : le Pays Grassois se situe autour de 6 200 €/m², Nice autour de 8 900 €/m², tandis que certaines opérations cannoises dépassent largement 20 000 €/m². Le prix moyen départemental ne peut donc plus être considéré comme un indicateur suffisant pour apprécier la tendance réelle du marché courant. Une analyse hors produits extrêmes, ou fondée sur la médiane, serait plus pertinente pour mesurer l’évolution du cœur de marché.

    Au-delà des effets statistiques, les niveaux de prix restent toutefois un frein majeur à l’accession. Le coût du foncier, les coûts de construction et les exigences réglementaires limitent la possibilité d’une baisse rapide des prix. Les ajustements passent davantage par la programmation, les surfaces, les typologies ou le recours aux dispositifs aidés que par une diminution significative des valeurs affichées.

    4. Une offre qui s’adapte aux capacités d’absorption

    Le 2ᵉ trimestre 2026 confirme une gestion plus prudente de l’offre. Les opérateurs cherchent moins à maximiser les volumes de lancement qu’à sécuriser les opérations, en ouvrant les commercialisations et les tranches de manière plus progressive. Cette stratégie contribue à contenir la progression du stock malgré la faiblesse des ventes.

    L’offre évolue également dans sa composition. Dans plusieurs secteurs, les programmes intégrant du BRS, du PSLA ou des prix maîtrisés occupent une place croissante. À l’inverse, les opérations exclusivement positionnées en accession libre doivent composer avec une clientèle plus étroite et sont davantage ciblées sur des segments patrimoniaux ou haut de gamme lorsque le contexte local le permet.

    La baisse des mises en vente ne doit donc pas être lue comme un simple recul de la production. Elle traduit une logique de régulation : les promoteurs adaptent leur calendrier aux rythmes de vente constatés, dans un marché où la demande solvable demeure insuffisante pour absorber rapidement une offre plus abondante.

    5. Des dynamiques territoriales toujours très contrastées

    Les indicateurs départementaux recouvrent des marchés de plus en plus différenciés. Les écarts de prix, de volumes et de profils d’acquéreurs confirment que les Alpes-Maritimes ne constituent pas un marché homogène, mais une juxtaposition de bassins répondant à des logiques distinctes.

    Nice : le principal marché résidentiel du département

    Avec 64 réservations et 46 mises en vente, Nice conserve un rôle central. Le prix moyen des réservations en collectif libre s’établit autour de 8 900 €/m². L’équilibre relatif entre offre nouvelle et ventes traduit une certaine fluidité, mais les délais de commercialisation restent plus longs qu’avant 2022. Le marché niçois demeure davantage porté par la demande résidentielle locale que les secteurs les plus premium, ce qui rend l’accession aidée particulièrement importante pour maintenir une base d’acquéreurs.

    Sophia Antipolis – Antibes : le moteur des volumes

    Le secteur de Sophia Antipolis totalise 154 réservations, soit près de la moitié de l’activité départementale. Ce résultat confirme la solidité relative d’un bassin soutenu par l’emploi qualifié et par une offre renouvelée. La hausse des prix réduit néanmoins progressivement son avantage par rapport au littoral. Le territoire reste moteur, mais sa capacité d’absorption est plus lente qu’au cours des années précédant la crise.

    Cannes : un marché d’exception qui brouille les moyennes

    Le marché cannois conserve des volumes modestes mais des niveaux de prix exceptionnels. Plusieurs opérations dépassent 20 000 €/m² et certaines se situent très au-delà. Le secteur répond ainsi à une logique patrimoniale, nationale et internationale, distincte du marché résidentiel courant. Son poids dans les ventes suffit à tirer fortement vers le haut les prix moyens départementaux.

    Menton – Riviera Est : peu de ventes, des valeurs très élevées

    La Riviera Est reste un marché de faible volume, marqué par la proximité de Monaco, la rareté foncière et une forte attractivité patrimoniale. Dans ce contexte, le lancement ou la commercialisation d’un seul programme peut modifier fortement les indicateurs trimestriels. Les évolutions de prix et de volumes doivent donc y être interprétées avec prudence.

    Pays Grassois : le révélateur de la demande locale

    Le Pays Grassois conserve un positionnement plus résidentiel, avec des prix autour de 6 200 €/m², nettement inférieurs à ceux du littoral. Les faibles volumes montrent toutefois que ce niveau ne suffit pas toujours à rétablir une demande dynamique. Ce territoire reflète directement les capacités d’achat des ménages locaux et la nécessité de proposer des produits mieux calibrés en prix, en surface et en typologie.

    Moyen Pays et Pays Vençois : des marchés de proximité

    Ces marchés restent caractérisés par des volumes limités et une demande essentiellement locale. Les dispositifs d’accession aidée y jouent un rôle structurant, en proposant une alternative aux ménages exclus des secteurs littoraux les plus tendus. Leur contribution demeure modeste à l’échelle départementale, mais elle est essentielle pour diversifier l’offre résidentielle.

    Conclusion

    Le 2ᵉ trimestre 2026 confirme que le marché de la promotion immobilière des Alpes-Maritimes ne se dégrade plus, sans pour autant retrouver une véritable dynamique. Les réservations progressent légèrement, les mises en vente sont davantage maîtrisées et le stock reste contenu. Cette stabilisation repose toutefois plus sur l’ajustement de la production que sur un retour marqué de la demande.

    Le marché reste durablement contraint par des prix élevés et par une solvabilité insuffisante des ménages locaux. Les investisseurs particuliers demeurent en retrait, tandis que l’accession aidée conserve un rôle essentiel. Dans le même temps, les opérations très haut de gamme continuent d’influencer fortement les statistiques départementales et accentuent la polarisation entre marchés premium et marchés résidentiels.

    Les écarts territoriaux confirment cette recomposition : Nice et Sophia Antipolis concentrent l’essentiel des volumes, Cannes et la Riviera Est répondent à une logique patrimoniale, tandis que le Pays Grassois, le Moyen Pays et le Pays Vençois restent plus directement dépendants des capacités financières des ménages locaux.

    Au final, le marché semble s’installer dans un nouveau régime de fonctionnement : moins de production, une demande plus sélective, une place renforcée des produits abordables et un segment haut de gamme qui continue de soutenir les valeurs. La solidité de cet équilibre dépendra moins d’un rebond conjoncturel que de la capacité à produire une offre adaptée aux besoins et aux revenus du territoire.
  • Un marché toujours en sous-régime, porté par l’accession aidée et marqué par de fortes recompositions territoriales

    ACTIVITÉ DE LA PROMOTION IMMOBILIÈRE DANS LE VAR

    Bilan du 2ᵉ trimestre 2026

    Adequation

    Le marché varois se stabilise à bas niveau, sans véritable reprise. Le deuxième trimestre 2026 enregistre 210 réservations nettes, en hausse par rapport au premier trimestre (189), mais en recul de 20 % sur un an. Dans le même temps, les mises en vente tombent à 258 logements, soit près de moitié moins qu’au deuxième trimestre 2025 (491). Le stock reste presque stable à 1 610 logements, mais représente encore près de 23 mois d’écoulement au rythme commercial actuel.

    Cette apparente stabilité masque une transformation profonde du marché. Les investisseurs représentent seulement 36 ventes, soit 17 % de l’activité, tandis que 59 acquisitions relèvent de l’accession aidée. Les T3 concentrent désormais 45 % des ventes et confirment le recentrage du marché sur la résidence principale. Le prix moyen des ventes du collectif libre s’établit à 6 201 €/m² parking inclus, en baisse de 11 % sur un an, mais les écarts entre territoires restent considérables.

    Le principal enseignement du trimestre tient toutefois à la divergence croissante entre les marchés locaux. Toulon Provence Méditerranée reconstitue son offre mais vend peu, Var Estérel Méditerranée absorbe son stock malgré une chute des lancements, tandis que le Golfe de Saint-Tropez connaît un renouvellement massif de l’offre sans reprise équivalente des ventes. À l’échelle du département, la stabilisation repose donc moins sur un redémarrage général que sur des équilibres territoriaux très différents.

    1. Une activité qui se stabilise, mais à un niveau durablement faible

    Avec 210 réservations nettes au deuxième trimestre 2026, le marché progresse légèrement par rapport au trimestre précédent (189 ventes), mais demeure nettement en dessous du deuxième trimestre 2025 (261 ventes, soit -20 %). Le redressement observé entre les deux premiers trimestres de 2026 ne constitue donc pas encore un changement de cycle. Il traduit surtout une sortie du point bas du début d’année.

    La production commerciale reste, en revanche, particulièrement prudente. Seuls 258 logements ont été mis en vente, contre 491 un an auparavant (-47 %). Ce recul est d’autant plus significatif qu’il intervient après plusieurs trimestres déjà faibles : 342 mises en vente au troisième trimestre 2025, 291 au quatrième, puis 263 au premier trimestre 2026. Les opérateurs continuent ainsi de limiter les nouveaux lancements et de privilégier une alimentation très ciblée du marché.

    Le stock commercial s’établit à 1 610 logements, quasiment stable sur un an (-1 %) et en baisse par rapport au premier trimestre (1 666 logements). Cette stabilité ne doit toutefois pas être interprétée comme un signe de fluidité retrouvée. Au rythme actuel, l’offre représente encore près de 23 mois de commercialisation, contre environ 18 mois au début de 2025. Le marché absorbe donc lentement une offre qui, elle-même, se renouvelle peu.

    Le volume de retraits confirme cette fragilité. Avec 104 logements retirés de la commercialisation, le trimestre retrouve un niveau élevé, supérieur au premier trimestre (63) et légèrement au-dessus du deuxième trimestre 2025 (96). Ces retraits ne traduisent pas nécessairement une instabilité générale, mais montrent que plusieurs opérations restent insuffisamment calibrées en prix, en localisation ou en rythme de lancement.

    2. Une demande recentrée sur les occupants, avec un rôle décisif de l’accession aidée

    La structure des acquéreurs confirme le basculement observé depuis 2024. Sur les 210 réservations du trimestre, 36 seulement relèvent de l’investissement locatif, soit 17 % des ventes. Ce niveau progresse par rapport au premier trimestre 2026, mais reste très éloigné des standards historiques du marché neuf varois, où l’investissement constituait un moteur essentiel de la commercialisation des petites surfaces.

    Les occupants représentent désormais plus de quatre ventes sur cinq. Parmi eux, 59 acquisitions sont réalisées en accession aidée, soit 28 % de l’ensemble des ventes et environ 35 % des ventes à occupants. Le BRS, le PSLA et les opérations en TVA réduite ne constituent plus un segment périphérique : ils participent directement au fonctionnement courant du marché, particulièrement dans l’Ouest varois.

    Cette dépendance apparaît très clairement sur Toulon Provence Méditerranée. Le territoire totalise 58 ventes, dont 40 en accession aidée, contre seulement 9 en accession libre et 9 à investisseurs. À Toulon même, 86 % des 29 réservations relèvent de l’accession aidée. À La Seyne-sur-Mer, 44 % des ventes sont aidées ; à La Garde, elles représentent la totalité des cinq réservations du trimestre.

    À l’inverse, Var Estérel Méditerranée reste davantage porté par l’accession libre : 42 des 54 ventes du territoire relèvent de ce segment, contre 6 ventes aidées et 6 ventes à investisseurs. Le Golfe de Saint-Tropez présente encore une autre configuration, avec 8 ventes à investisseurs et 16 ventes à occupants libres, sans effet significatif de l’accession aidée à l’échelle intercommunale.

    La typologie des ventes confirme le recentrage résidentiel. Les T3 représentent 95 ventes, soit 45 % du marché, devant les T2 (64 ventes, 30 %) et les T4 (41 ventes, 20 %). Les studios restent anecdotiques avec seulement trois transactions. Le produit dominant n’est donc plus le petit logement d’investissement, mais le logement familial destiné à l’occupation principale.

    3. Des prix en repli sur un an, mais toujours déconnectés d’une partie de la demande locale

    Le prix moyen du collectif libre atteint 6 201 €/m² parking inclus au deuxième trimestre 2026. Il remonte légèrement par rapport au premier trimestre (6 021 €/m²), mais reste inférieur de 11 % au niveau exceptionnel du deuxième trimestre 2025 (6 968 €/m²). Cette baisse annuelle traduit moins une correction générale qu’un changement de composition géographique des ventes, notamment avec le recul du très haut de gamme tropézien.

    Le prix moyen de l’offre reste supérieur, à 6 440 €/m². L’écart de près de 239 €/m² entre l’offre disponible et les ventes souligne la persistance d’un décalage entre les prix affichés et les produits effectivement absorbés. Les acquéreurs se concentrent sur les opérations les mieux positionnées ou sur les produits aidés, tandis que les logements plus chers restent plus longtemps en stock.

    Les tickets d’entrée restent élevés pour les ménages varois : en libre, un studio se vend en moyenne autour de 199 300 €, un T2 de 45 m² autour de 272 800 €, un T3 de 66 m² près de 392 100 € et un T4 de 95 m² environ 658 700 €. Ces montants expliquent la forte dépendance du marché familial aux dispositifs de solvabilisation.

    Les écarts territoriaux restent très marqués. Toulon Provence Méditerranée affiche 6 537 €/m² (+8 % sur un an), Var Estérel Méditerranée 6 425 €/m² (+6 %), le Golfe de Saint-Tropez 6 403 €/m² (-45 %) et la Vallée du Gapeau 4 432 €/m² (+14 %). La forte baisse du Golfe est liée à une concentration des ventes sur des communes et des produits plus accessibles, notamment Cogolin, tandis que les opérations d’exception restent largement présentes dans l’offre.

    4. Un stock mieux renouvelé, mais encore lent à écouler

    La structure du stock départemental s’améliore légèrement. Sur les 1 610 logements disponibles, 822 sont sur plan, 692 en chantier et 96 déjà livrés. La part du stock livré atteint donc 6 %, contre 5 % au début de 2026. Ce niveau reste contenu, mais la remontée du stock livré invite à la vigilance après l’assainissement observé au second semestre 2025.

    La qualité du stock diffère fortement selon les territoires. Toulon Provence Méditerranée dispose de 445 logements, dont 279 sur plan et seulement 15 livrés : la hausse du stock (+18 % sur un an) repose donc principalement sur un renouvellement de l’offre. À l’inverse, Var Estérel Méditerranée compte 208 logements en chantier et 44 livrés sur un stock total de 325 logements, ce qui traduit une offre plus avancée dans son cycle et donc davantage exposée au risque de vieillissement.

    Le Golfe de Saint-Tropez présente le principal point de vigilance du trimestre. Son stock atteint 318 logements, en hausse de 60 % sur un an, dont 155 sur plan et 140 en chantier. Cette reconstitution peut constituer un signal positif de renouvellement, mais elle intervient alors que les ventes reculent fortement. Sans accélération de l’absorption, le territoire pourrait rapidement retrouver une tension sur le stock.

    La Vallée du Gapeau se situe dans une configuration inverse : 37 logements seulement sont disponibles, soit moitié moins qu’un an auparavant, avec 17 logements sur plan, 16 en chantier et 3 livrés. Le territoire conserve donc un marché étroit, mais relativement équilibré.

    5. Des dynamiques territoriales très différenciées

    Toulon Provence Méditerranée : l’accession aidée soutient l’activité, mais l’offre progresse plus vite que les ventes

    Avec 116 mises en vente, 58 réservations et 445 logements disponibles, Toulon Provence Méditerranée concentre l’essentiel du renouvellement de l’offre départementale. Les ventes reculent néanmoins de 24 % sur un an, tandis que le stock augmente de 18 %. Le marché reste donc alimenté, mais son absorption demeure insuffisante sans l’appui massif de l’accession aidée. Toulon réalise 29 ventes, dont 86 % aidées, tandis que La Seyne-sur-Mer combine 16 ventes, une forte part d’investisseurs (44 %) et autant de ventes aidées.

    Var Estérel Méditerranée : un marché qui absorbe son stock malgré la chute des lancements

    Var Estérel Méditerranée enregistre 54 ventes, en hausse de 29 % sur un an, pour seulement 25 mises en vente (-76 %). Le stock recule ainsi à 325 logements (-19 %). Saint-Raphaël et Fréjus concentrent 43 réservations, à des prix moyens respectifs de 7 310 et 6 470 €/m². Le territoire bénéficie d’une demande résidentielle encore présente, mais le faible renouvellement de l’offre pourrait rapidement conduire à une contraction du marché si les lancements ne reprennent pas.

    Golfe de Saint-Tropez : renouvellement massif de l’offre, mais activité commerciale en fort retrait

    Le Golfe de Saint-Tropez totalise 75 mises en vente, contre 22 un an auparavant, mais seulement 25 réservations (-56 %). Le stock atteint 318 logements, soit une hausse de 60 %. La moyenne des ventes tombe à 6 403 €/m², très loin des 11 730 €/m² observés un an plus tôt, sous l’effet d’un recentrage des transactions sur Cogolin et sur des produits plus accessibles. La Croix-Valmer conserve un positionnement élevé avec 6 740 €/m², tandis que Saint-Tropez affiche encore une offre proche de 17 730 €/m². Le secteur reste donc extrêmement polarisé.

    Littoral hyérois et Méditerranée Porte des Maures : un marché rare, sélectif et très hétérogène

    L’activité demeure faible à Hyères et La Londe-les-Maures, avec trois ventes à Hyères et un solde négatif à La Londe. À l’inverse, Bormes-les-Mimosas totalise dix réservations, dont 40 % aidées, à un prix moyen de 7 080 €/m². Le Lavandou ne réalise que sept ventes, mais à 8 820 €/m². Ce secteur fonctionne davantage par micro-marchés que selon une dynamique homogène : les produits abordables et aidés coexistent avec une offre littorale patrimoniale nettement plus chère.

    Vallée du Gapeau : un marché de proximité alimenté par La Farlède

    La Vallée du Gapeau enregistre 28 mises en vente et 24 réservations, après un premier trimestre presque à l’arrêt. La Farlède concentre 19 ventes à 4 650 €/m² et constitue le moteur local, tandis que Solliès-Pont réalise cinq ventes à 3 800 €/m². Avec seulement 36 logements disponibles, le territoire conserve une taille réduite, mais présente un rapport offre-demande plus favorable que la plupart des autres secteurs varois.

    Moyen Pays : accessibilité réelle, mais profondeur de marché limitée

    Le Moyen Pays reste marqué par des volumes faibles malgré des prix plus abordables. Brignoles totalise six ventes, toutes aidées, avec une offre à environ 4 500 €/m². Le Muy réalise quatre ventes à 4 230 €/m², tandis que Draguignan ne dégage pas de volume significatif malgré une offre libre autour de 4 060 €/m² et des produits aidés sous 3 700 €/m². Le prix seul ne suffit donc pas à créer une demande : l’emploi, la mobilité et l’attractivité résidentielle restent déterminants.

    Conclusion

    Le deuxième trimestre 2026 confirme que le marché de la promotion immobilière dans le Var a cessé de décrocher, mais reste installé dans un régime d’activité très faible. La légère progression des ventes par rapport au début de l’année ne compense ni le recul annuel des réservations, ni l’effondrement des mises en vente. Le maintien d’un stock supérieur à 1 600 logements, représentant près de deux années d’écoulement, montre que la fluidité commerciale n’est pas encore retrouvée.

    La demande s’est profondément transformée. Les investisseurs restent minoritaires, les T3 dominent les ventes et l’accession aidée devient indispensable dans plusieurs secteurs, en particulier sur la métropole toulonnaise. Le marché repose désormais principalement sur des occupants, dont la capacité d’achat impose une adaptation continue des prix, des typologies et des financements.

    La lecture départementale ne doit toutefois pas masquer des trajectoires opposées. Var Estérel Méditerranée absorbe son stock mais manque de renouvellement ; Toulon Provence Méditerranée reconstitue son offre sans retrouver un niveau de ventes suffisant ; le Golfe de Saint-Tropez se réalimente fortement au risque de recréer un stock important ; la Vallée du Gapeau retrouve ponctuellement une dynamique plus équilibrée.

    Plus qu’une reprise homogène, le trimestre traduit donc une recomposition du marché varois autour de trois segments : l’accession aidée, qui soutient la demande locale ; un marché libre résidentiel devenu très sélectif ; et des micro-marchés patrimoniaux littoraux, peu sensibles aux mêmes contraintes. La stabilisation du marché dépendra moins d’un retour rapide aux volumes antérieurs que de la capacité des opérateurs à maintenir une offre disciplinée, territorialisée et réellement compatible avec les budgets des ménages varois.

  • Une stabilisation très inégale, portée par la métropole et presque sans relais vauclusien

    ACTIVITÉ DE LA PROMOTION IMMOBILIÈRE EN PROVENCE

    Bouches-du-Rhône et Vaucluse – Bilan du 2ᵉ trimestre 2026

    Adequation

    Le deuxième trimestre 2026 confirme que le marché provençal ne peut plus être lu comme un ensemble homogène. Les Bouches-du-Rhône conservent un marché encore fonctionnel, avec 416 réservations nettes et 455 mises en vente, alors que le Vaucluse tombe à seulement 7 ventes pour 29 logements nouvellement commercialisés. À l’échelle des deux départements, 423 réservations sont enregistrées pour 484 mises en vente, mais plus de 98 % des ventes sont réalisées dans les Bouches-du-Rhône.

    La dynamique des Bouches-du-Rhône s’améliore légèrement par rapport au début de l’année, sans retrouver les niveaux du deuxième trimestre 2025. Le marché y reste soutenu par Marseille, Aix-en-Provence et plusieurs secteurs de la métropole, tandis que l’accession aidée représente toujours plus d’un quart des ventes. Dans le Vaucluse, la situation est d’une autre nature : les annulations sur les produits aidés, la faiblesse des ventes libres et le niveau élevé des retraits réduisent le trimestre à une activité presque résiduelle.

    Le rapprochement des deux départements permet toutefois de dégager une lecture provençale cohérente : la crise ne se traduit plus uniquement par une baisse des volumes, mais par une concentration géographique croissante de l’activité. La production, les ventes et les dispositifs de solvabilisation se recentrent sur les marchés urbains capables de maintenir une demande, tandis que les territoires les plus fragiles accumulent une offre sans profondeur commerciale suffisante.

    1. Un marché provençal dominé presque exclusivement par les Bouches-du-Rhône

    Les Bouches-du-Rhône enregistrent 416 réservations nettes au deuxième trimestre 2026, contre 366 au premier trimestre et 406 un an auparavant. La hausse trimestrielle est réelle (+12 %), mais elle ne suffit pas à parler de reprise : les ventes restent stables (+2 %) sur un an et très inférieures aux 560 réservations du quatrième trimestre 2024.

    Les mises en vente remontent à 455 logements, après 350 au premier trimestre, mais reculent encore de 23 % par rapport au deuxième trimestre 2025. Le retour de 26 nouvelles tranches commerciales constitue un signal de confiance plus net que celui observé en 2025, mais les opérateurs restent sélectifs et privilégient des programmes plus petits, mieux segmentés ou sécurisés par des dispositifs aidés et des ventes en bloc.

    Dans le Vaucluse, le deuxième trimestre marque au contraire un décrochage. Seules 7 réservations nettes sont enregistrées, contre 49 au trimestre précédent et 64 un an plus tôt. Ce volume, inférieur à une vente par mois à l’échelle départementale, ne permet plus de parler d’un marché pleinement fonctionnel. Les 29 mises en vente restent également très faibles, après le rattrapage de 195 logements observé fin 2025.

    Le résultat agrégé de la Provence masque donc une asymétrie extrême. Les Bouches-du-Rhône représentent 94 % des mises en vente et plus de 98 % des réservations. Le Vaucluse n’apporte plus un véritable relais territorial ; il constitue désormais un marché d’appoint, dépendant de quelques opérations et très exposé aux annulations.

    2. Une demande recentrée sur l’occupation principale, mais selon deux modèles opposés

    Dans les Bouches-du-Rhône, 329 des 416 réservations sont réalisées par des occupants. L’accession libre représente 221 ventes et l’accession aidée 108 ventes, soit 26% de l’ensemble du marché et un tiers des ventes à occupants. Les investisseurs totalisent 86 acquisitions, dont 6 en investissement aidé, et remontent à environ 20 % des ventes. Ce niveau est supérieur au point bas de 2025, mais reste loin des standards d’avant crise.

    La structure territoriale de la demande est très contrastée. Marseille totalise 136 ventes, dont 51 aidées ; près de 38 % de ses réservations reposent donc sur des mécanismes de solvabilisation. À Aix-en-Provence, les 54 ventes sont principalement libres : 33 acquisitions par occupants et 14 par investisseurs, pour seulement 7 ventes aidées. La métropole combine ainsi un marché résidentiel aidé dans les secteurs populaires et intermédiaires, et un marché patrimonial plus solvable autour d’Aix et du littoral.

    Le Vaucluse présente une configuration beaucoup plus fragile. Les données font apparaître 7 ventes à investisseurs, 10 ventes libres à occupants, mais un solde négatif de 9 ventes en accession aidée, lié à des annulations. Le poids relatif des investisseurs, proche de 86 % des ventes nettes positives, ne traduit donc pas un retour solide du segment locatif : il résulte surtout de la faiblesse extrême du dénominateur et de la dégradation ponctuelle des ventes aidées.

    Cette situation est particulièrement préoccupante au regard du rôle attendu du BRS et du PSLA dans le département. En 2025, l’accession aidée constituait encore un amortisseur limité mais réel. Au deuxième trimestre 2026, elle devient négative en solde net, ce qui rappelle qu’un dispositif ne suffit pas à créer une demande si le produit, le prix, la localisation ou le calendrier de livraison ne répondent pas aux attentes.

    Les typologies confirment le recentrage du marché provençal sur la résidence principale. Dans les Bouches-du-Rhône, les T3 représentent 188 ventes, soit 45 % du total, devant les T2 (109) et les T4 (89). Dans le Vaucluse, les volumes sont trop faibles pour tirer une tendance robuste, mais cinq des sept ventes nettes portent également sur des T3. Les studios restent quasiment absents dans les deux départements.

    3. Des prix élevés dans les Bouches-du-Rhône, un plafond de solvabilité dans le Vaucluse

    Le prix moyen du collectif libre atteint 5 891 €/m² parking inclus dans les Bouches-du-Rhône, en hausse de 5 % sur un an et légèrement au-dessus du premier trimestre. L’offre reste plus chère, à 5991 €/m², mais l’écart avec les ventes se réduit. Cette convergence ne signifie pas que les prix deviennent plus accessibles ; elle traduit surtout une concentration des transactions sur les opérations les mieux calibrées et une résistance persistante des valeurs dans les secteurs les plus recherchés.

    Les tickets d’entrée restent élevés : un T2 libre de 43 m² se vend en moyenne 247 300 €, un T3 de 65 m² 367 600 €, un T4 de 91 m² 590 600 € et un T5 de 132 m² plus de 765 000 €. Ces niveaux expliquent pourquoi l’accession aidée reste indispensable à Marseille, dans les secteurs de l’Étang de Berre et dans plusieurs communes périurbaines.

    Les écarts territoriaux restent majeurs. Aix-en-Provence atteint 7 820 €/m², en hausse de 9 % sur un an, confirmant son statut de marché patrimonial. Marseille s’établit à 6 008 €/m², presque stable sur un an, mais avec de fortes différences entre arrondissements. À l’opposé, Arles-Crau-Camargue-Montagnette tombe à 3 605 €/m², sans que ce niveau plus faible ne génère une demande significative.

    Dans le Vaucluse, le prix moyen des ventes libres ressort à 3 767 €/m², en baisse de 2 % sur un an mais en remontée par rapport au premier trimestre. L’offre atteint 4 035 €/m², soit plus de 260 €/m² au-dessus des ventes. Ce décalage est important dans un tel marché : il montre que les produits encore disponibles restent positionnés au-dessus de ce que la demande accepte réellement.

    Les prix unitaires illustrent la contrainte locale : environ 178 000 € pour un T2 de 44 m², 242 500 € pour un T3 de 69 m² et 279 000 € pour un T4 de 79 m². Ces montants sont inférieurs à ceux des Bouches-du-Rhône, mais ils restent élevés au regard des revenus locaux et de la concurrence du parc ancien. Le Vaucluse ne manque pas seulement de produits ; il manque d’un marché solvable suffisamment profond.

    4. L’offre se reconstitue, mais le risque n’est pas le même des deux côtés de la Provence

    L’offre commerciale des Bouches-du-Rhône atteint 1 995 logements, en légère hausse par rapport au premier trimestre mais encore inférieure de 6 % à son niveau de juin 2025. Le stock représente environ 15 mois d’écoulement théorique, un niveau relativement stable depuis fin 2025. Sa structure reste plutôt saine : 1 246 logements sont sur plan, 643 en chantier et 106 livrés, soit seulement 5 % de stock livré.

    Le recul spectaculaire des retraits constitue un autre signal positif : 11 logements seulement sont retirés de la commercialisation, contre 109 au premier trimestre et 49 un an plus tôt. Cette baisse traduit une meilleure stabilité des opérations lancées et peut indiquer un calibrage plus prudent de l’offre.

    Le Vaucluse suit une trajectoire inverse. Son stock s’établit à 398 logements, en hausse de 22 % sur un an, alors que les ventes tombent à 7 unités. Le nombre théorique de mois d’écoulement dépasse désormais 160 mois, un indicateur exceptionnel qui doit être interprété avec prudence compte tenu de la faiblesse des ventes, mais qui illustre l’absence presque totale de rotation.

    La structure du stock vauclusien est pourtant plus favorable qu’en 2025 : 288 logements sont sur plan, 84 en chantier et 26 livrés, soit 7 % de stock livré. Le problème n’est donc pas encore une accumulation massive de logements achevés, mais le risque d’une future transformation du stock neuf sur plan en stock dur si les réservations ne repartent pas.

    Les retraits atteignent 45 logements dans le Vaucluse, soit plus de six fois le volume des ventes nettes. L’ajustement du marché se fait ainsi davantage par l’abandon ou le retrait de lots que par leur absorption. Ce rapport illustre un marché où les opérateurs testent encore des commercialisations, mais doivent rapidement les corriger faute de demande.

    5. Des territoires provençaux qui suivent désormais des trajectoires distinctes

    Marseille : le principal marché résidentiel, soutenu par l’aidé mais sans véritable accélération

    Marseille enregistre 103 mises en vente et 136 réservations, soit une hausse de 40 % des ventes sur un an. Son stock recule à 516 logements (-20 %), dont seulement 43 déjà livrés. La ville retrouve donc une certaine fluidité, mais celle-ci repose largement sur l’accession aidée et sur quelques arrondissements moteurs. Le prix moyen de 6 008 €/m² masque une forte segmentation entre secteurs QPV, quartiers intermédiaires et marchés littoraux.

    Aix-en-Provence : une locomotive patrimoniale plus active et toujours plus chère

    Aix-en-Provence totalise 56 mises en vente et 55 ventes, contre 50 un an plus tôt. Le stock se réduit à 226 logements et le prix moyen atteint 7 820 €/m². Le marché aixois reste ainsi l’un des rares à conjuguer niveau de prix élevé, faible part d’accession aidée et demande encore régulière. Cette résistance tient toutefois à une clientèle plus solvable que dans le reste du territoire.

    Étang de Berre, Salon et périphéries métropolitaines : la production se déplace vers les marchés intermédiaires

    Salon-de-Provence, Marignane, Vitrolles, Istres et plusieurs communes périurbaines concentrent une part importante des nouvelles opérations. Ces territoires proposent des prix inférieurs à Aix et au littoral, mais leur fonctionnement reste fortement dépendant de produits aidés ou d’une programmation très ciblée. La reconstitution de l’offre y constitue une opportunité, à condition que les volumes ne dépassent pas les capacités d’absorption locales.

    Arles et l’ouest du département : un marché presque absent malgré des prix plus faibles

    La communauté d’agglomération Arles-Crau-Camargue-Montagnette ne réalise qu’une vente nette au trimestre, sans nouvelle mise en vente, et conserve 46 logements à l’offre. Le prix moyen tombe à 3 605 €/m². Cette situation confirme que le prix ne suffit pas à créer un marché : l’absence de profondeur économique, la concurrence de l’ancien et la prudence des opérateurs maintiennent le territoire dans un régime d’attente.

    Grand Avignon : une offre qui augmente face à une demande presque inexistante

    Le Grand Avignon totalise 17 mises en vente, 5 réservations et 161 logements disponibles, soit un stock en hausse de 92 % sur un an. Le prix moyen libre atteint 3 966 €/m². La majeure partie de l’offre est encore sur plan, mais le rapport entre production et ventes devient préoccupant. Avignon reste le seul pôle susceptible de structurer le marché vauclusien, sans parvenir pour l’instant à jouer ce rôle.

    Pays des Sorgues, Comtat et Luberon : des micro-marchés plus que des bassins d’activité

    La CA des Sorgues du Comtat ne réalise qu’une vente et ne dispose plus que de 13 logements à l’offre. Le Pays des Sorgues et des Monts de Vaucluse totalise deux ventes pour 64 logements disponibles, après les mises en vente de fin 2025. Cavaillon, L’Isle-sur-la-Sorgue, Pertuis ou les communes du Luberon conservent des poches ponctuelles d’activité, mais aucun territoire ne dispose d’un volume suffisant pour entraîner le département.

    Conclusion

    Le deuxième trimestre 2026 ne marque pas une reprise du marché provençal. Il confirme plutôt une stabilisation partielle des Bouches-du-Rhône et un nouvel effacement du Vaucluse. À l’échelle des deux départements, les volumes restent faibles et la demande se concentre de plus en plus sur les territoires capables de proposer soit une accession aidée fortement solvabilisatrice, soit un produit patrimonial destiné à une clientèle aisée.

    Les Bouches-du-Rhône conservent une capacité de fonctionnement grâce à la diversité de leurs marchés. Marseille absorbe une offre mixte, Aix maintient un segment haut de gamme, et plusieurs périphéries accueillent une production plus abordable. Cette diversité limite le risque d’un blocage général, même si le niveau des ventes reste très inférieur à celui d’avant crise.

    Le Vaucluse ne bénéficie pas de tels relais. Il ne dispose ni d’un moteur métropolitain suffisamment actif, ni d’un marché premium capable d’amortir le retrait des investisseurs, ni d’un volume d’accession aidée assez solide pour soutenir les ventes. La reconstitution récente de l’offre y devient donc un sujet de vigilance immédiat.

    La lecture à l’échelle provençale fait apparaître un marché à deux vitesses : d’un côté, une métropole et des pôles urbains qui se recomposent autour de l’aidé, du résidentiel libre sélectif et du haut de gamme ; de l’autre, des territoires où les volumes sont devenus trop faibles pour permettre une commercialisation régulière. La sortie de crise ne passera donc pas par une relance uniforme, mais par une programmation très territorialisée, des opérations plus petites et une adaptation stricte aux capacités réelles des ménages.

  • Une offre commerciale à un niveau record, portée par le rebond des mises en vente, tandis que la demande reste hésitante

    Editorial Note de conjoncture

    Promotion Immobilière – 2ème trimestre 2026

    OREAL Bretagne – Cécile CARLO

    07/2026

    Au premier semestre 2026, près de 1 900 logements ont été réservés en Bretagne, soit une quarantaine de ventes de moins qu’à la même période en 2025 (-2 %). Cette apparente stabilité masque toutefois un ralentissement plus marqué au deuxième trimestre, avec 920 réservations, en baisse de 12 % par rapport au deuxième trimestre 2025. Depuis près de deux ans, le marché semble s’installer dans un nouvel équilibre, avec un volume de réservations qui oscille désormais entre 1 800 et 2 000 logements par semestre.

    À l’inverse, les mises en vente connaissent un rebond particulièrement marqué. Avec près de 3 600 logements commercialisés au premier semestre (+28 % sur un an), le marché atteint son niveau d’alimentation le plus élevé des huit dernières années. Cette dynamique se confirme au deuxième trimestre avec près de 1 950 mises en vente, soit une progression de 26 %.

    Ce rythme de production, supérieur à celui des ventes, se traduit mécaniquement par une hausse du stock disponible. Fin juin 2026, l’offre commerciale atteint près de 8 500 logements, un niveau inédit, en hausse de 17 % sur un an. L’offre livrée progresse également et représente désormais 526 logements, soit 6,2 % de l’offre disponible contre 5,4 % un an auparavant.

    Autre évolution notable : après une forte progression en début d’année, les retraits de commercialisation ralentissent. Au deuxième trimestre, 175 logements ont été retirés de la vente, soit une baisse de 19 % par rapport à la même période de 2025.

    La structure de la demande évolue également. Pour la première fois depuis deux ans et demi, l’investissement locatif repart à la hausse.

    Avec 614 logements réservés, soit une progression de 17 %, il représente désormais 32 % des réservations, contre 27 % un an plus tôt. À l’inverse, l’accession libre poursuit son repli avec 735 ventes, soit une centaine de moins qu’au premier semestre 2025. L’accession aidée demeure quant à elle relativement stable, autour de 550 à 600 réservations par semestre.

    Ces tendances se retrouvent sur la plupart des grands marchés bretons. Les réservations reculent de 13 % à Rennes Métropole, 26 % à Saint-Malo Agglomération, 8 % à Golfe du Morbihan – Vannes Agglomération, 41 % à Brest Métropole et 27 % à Saint-Brieuc Armor Agglomération, tandis que Lorient Agglomération enregistre une légère progression (+9 %). Dans le même temps, les mises en vente augmentent fortement : +75 % à Rennes Métropole, +40 % à Saint-Malo, +27 % à Vannes et +66 % à Lorient.

    Enfin, les prix poursuivent leur ajustement. En collectif libre, stationnement compris, le prix moyen des logements réservés passe d’environ 4 900 €/m² à 4 760 €/m² entre les premiers semestres 2025 et 2026 (-2,5 %). Les prix à l’offre semblent désormais se stabiliser, légèrement en dessous de 5 000 €/m² à l’échelle régionale. Le premier semestre 2026 fait apparaître un marché à deux vitesses. Les opérateurs retrouvent une dynamique de mises en vente, témoignant de leur volonté de préparer les besoins futurs en logements. Dans le même temps, la demande demeure insuffisamment dynamique pour absorber cette production. Il en résulte un niveau d’offre inédit, dont l’évolution au cours des prochains trimestres constituera un indicateur déterminant de la capacité du marché breton à retrouver un nouvel équilibre.

  • Bilan au 2ème trimestre 2026 

    Observatoire ŒIL

    Analyse technique du marché :

    Marie Athier – Consultante sénior, Adéquation

    France entière :

    Promotion immobilière à mi-2026 : toujours au fond du cycle

    Le premier semestre 2026 confirme que le marché de la promotion immobilière reste scotché à un niveau historiquement bas. Avec 23 800 réservations par les particuliers, le recul atteint –15 % par rapport au premier semestre 2025. Pour mémoire, ce chiffre était de 28 900 en 2025, 33 900 en 2024, et 56 700 en 2022. La chute a été vertigineuse, et le marché stagne désormais sur ce plancher, sans signe de rebond significatif.

    Des dynamiques régionales contrastées, mais toujours atones

    Les grandes agglomérations affichent des situations divergentes. Rennes, Montpellier ou Bordeaux enregistrent des baisses persistantes des volumes de réservations, avec des reculs compris entre –10 % et –20 %. À l’inverse, Toulouse, Strasbourg, Lille et le Grand Paris connaissent de légères progressions, souvent techniques. Pour Aix-Marseille-Provence, Lille, le Franco-Genevois ou les Alpes-Maritimes, les évolutions se situent entre –10 % et +10 %, reflétant une stabilité relative après un premier semestre 2025 particulièrement faible. Les volumes restent donc modérés, sans véritable embellie.

    L’investissement locatif ne redémarre pas non plus : moins de 5 400 réservations en logement neuf au premier semestre 2026, un niveau quasi identique à celui de 2025, où le dispositif Pinel avait déjà disparu. Aucun effet majeur des dispositifs récents (statut du bailleur privé-Jeanbrun, LLI investisseur). Seule Toulouse Métropole se distingue, avec plus de 300 ventes à investisseurs, en progression par rapport à 2025.

    Une offre commerciale en tension

    Côté mises en vente, le premier semestre 2026 s’affiche à 26 000 logements, un niveau identique au deuxième semestre 2025 et en recul de –30 % par rapport au premier semestre 2025. Cette baisse concerne quasi toutes les grandes métropoles (Strasbourg, Franco-Valence, Alpes-Maritimes, Lille, Aix-Marseille-Provence, Lyon, Grand Paris). Seules les métropoles de Nantes et Toulouse enregistrent une légère progression, à relativiser au regard du niveau historiquement bas de 2025. Résultat : 85 000 à 86 000 logements disponibles à la vente au 30 juin 2026, soit une très légère baisse par rapport à juin 2025. Malgré cette stabilité apparente, l’offre commerciale ne se renouvelle pas, faute de mises en vente suffisantes.

    Ventes en bloc : pas de salut en vue Les données du deuxième trimestre 2026 ne sont pas encore disponibles, mais le premier trimestre 2026 a confirmé un recul de –6 % des volumes de vente en bloc par rapport au premier trimestre 2025, avec moins de 7 000 lots vendus. Rien ne garantit que le rebond viendra de ce segment en 2026, malgré les espoirs placés dans les investisseurs institutionnels ou les bailleurs sociaux.

    Construction neuve : le découplage persiste

    À fin mai 2026, 385 000 logements ont été autorisés en France, soit un recul de près de 6 % par rapport à la moyenne des cinq dernières années. Du côté des mises en chantier, sur les 12 derniers mois, 295 000 logements ont été lancés, soit –13 % par rapport à la moyenne quinquennale. Le logement individuel (106 700 mises en chantier, –23 %) et le logement collectif (188 500, –6 %) sont tous deux en recul. La machine de la construction neuve tourne au ralenti.

    Des prix qui résistent… pour l’instant

    Au mois de juin 2026, le prix moyen de vente en France s’établit autour de 5 500 €/m² (stationnement compris). Une valeur légèrement en hausse par rapport à juin 2025, mais qui, moyennée sur le semestre, reste globalement stable. Depuis un an, les prix oscillent de manière très marginale en logement libre.

    Clermont-Auvergne-Métropole :

    Le deuxième trimestre 2026 s’inscrit dans la continuité du deuxième trimestre 2025, avec un marché qui reste globalement stable, sans véritable reprise. Après un premier trimestre plus dynamique, les mises en vente retombent à 50 logements au deuxième trimestre. Ce volume reste toutefois supérieur de 67 % à celui enregistré un an plus tôt.

    À l’échelle du semestre, le niveau d’activité est plus soutenu : les lancements progressent de 58 % par rapport au premier semestre 2025, qui était lui-même deux fois plus actif que le premier semestre 2024. Le premier trimestre a donc largement porté le semestre. Le recul observé au deuxième trimestre s’apparente, à ce stade, davantage à un trou d’air qu’à un retournement durable de l’offre.

    Les ventes peinent en revanche à suivre cette réalimentation du marché. Avec 61 ventes nettes au premier trimestre et 68 au deuxième, elles restent relativement stables d’un trimestre à l’autre, mais reculent de 19 % sur l’ensemble du semestre par rapport au premier semestre 2025. Le marché demeure donc peu absorbant, avec une demande qui reste sélective malgré le retour de nouveaux programmes.

    Les investisseurs continuent de soutenir fortement l’activité : ils représentent 57 % des ventes du deuxième trimestre et 50 % des ventes du semestre. La structure des ventes se diversifie néanmoins. Les T1 ne représentent plus que 15 % des transactions au deuxième trimestre, tandis que les T2 restent le cœur du marché avec 49 % des ventes. Les T4 et plus atteignent 13 %, témoignant d’une présence plus marquée des typologies familiales, en lien avec la diversification de l’offre proposée.

    Cette évolution ne suffit toutefois pas à contenir la progression du stock commercial, qui atteint 484 logements à la fin du trimestre, soit près de deux années d’écoulement théorique. Ce niveau constitue le principal point de vigilance : il renforce la concurrence entre opérations et impose de rester particulièrement attentif au calibrage des surfaces, aux prix globaux et au phasage des lancements.

    Les prix restent enfin relativement stables, à 3 961 €/m² hors stationnement. Parking inclus, le prix moyen s’établit à 4 095 €/m², en baisse de 4 %. Dans ce contexte, le marché laisse peu de place à une revalorisation des prix. La performance commerciale reposera donc avant tout sur la maîtrise des prix de sortie, la cohérence de la programmation et la capacité des opérations à se différencier.

  • Editorial – Note de conjoncture – Lots individuels aménagés

    1er semestre 2026

    OREAL Bretagne

    08/2026

    Les ventes se stabilisent, les mises en vente continuent de reculer

    Environ 1 100 lots à bâtir ont été réservés sur le périmètre breton d’OREAL au 1er semestre 2026. Un volume en baisse de 16 % par rapport au 1er semestre 2025 particulièrement dynamique, qui reste supérieur de 14 % à celui enregistré au 1er semestre 2024.

    Au-delà de ces variations annuelles, le marché semble désormais se stabiliser autour de 1 100 à 1 200 ventes par semestre.

    La dynamique est en revanche très différente du côté des mises en vente. Moins de 850 lots à bâtir ont été proposés au 1er semestre 2026. Ce recul prolonge une tendance désormais installée : les nouvelles mises en vente diminuent depuis 24 mois consécutifs. Elles sont aujourd’hui inférieures de 55 % à leur niveau du 1er semestre 2024.

    Ce recul de l’offre nouvelle combiné à la stabilisation des ventes entraîne une diminution progressive du stock disponible. Celui-ci s’établit désormais à un peu plus de 4 150 lots en baisse de 17 %. L’offre reste toutefois importante avec un volume équivalent à 23 mois d’écoulement théorique.

    Les surfaces moyennes des lots vendus continuent de se contracter. Elles s’établissent autour de 419 m² au 1er semestre 2026 contre plus de 460 m² en 2021. Le prix moyen des ventes se maintient depuis 30 mois entre 75 000 et 77 000 €. Sur la même période les prix des lots proposés à la vente ont progressé de plus de 9 % dépassant désormais 80 000 €.

    Les territoires les plus actifs au 1er semestre sont dans l’ordre décroissant le Pays de Rennes avec 216 ventes à 88 900 € en moyenne, le Pays de Brest avec 194 ventes à 77 700 €, le Pays de Lorient avec 79 ventes à 87 100 €, le Pays de Saint-Malo avec 76 ventes à 76 900 € et le Pays de Vannes avec 70 ventes à 89 100 €. À l’inverse le Pays d’Auray reste le territoire le plus cher avec un prix moyen supérieur à 123 200 € pour 24 ventes.

    Ce premier semestre 2026 confirme ainsi les tendances déjà observées : une demande qui semble avoir trouvé son rythme autour de 1 100 à 1 200 ventes par semestre pour une capacité budgétaire moyenne d’environ 76 000 € tandis que le renouvellement de l’offre continue de se contracter.

  • Le marché immobilier sur le territoire de l’EPURES

    Bilan 1er semestre 2026

    Arthur CUET, ADEQUATION

    Promotion immobilière à mi-2026 : un contexte de crise, à la fois conjoncturelle et structurelle, qui persiste et une reprise qui se fait attendre

    Cette 1ère moitié d’année 2026 confirme que le marché est encore très ralenti sur le territoire national, toujours confronté à des volumes historiquement bas : avec moins de 24 000 logements réservés, le marché témoigne d’une tendance encore moins favorable comparativement au 1er semestre de 2025, qui enregistrait près de 29 000 réservations, soit un recul de -15%. Rappelons que la 1ère moitié de 2024 témoignait de 34 000 lots vendus, et plus de 56 000 lots pour la 1ère moitié de 2022 : une perte de vitesse considérable.

    Si certaines disparités peuvent s’observer en fonction des régions, la tendance reste globalement ralentie. Les grandes agglomérations/métropoles affichent des situations divergentes. Rennes, Montpellier ou encore Bordeaux témoignent de reculs entre -10 et -30%, tandis que Toulouse, Strasbourg ou le Grand Paris démontrent une certaine progression. Quant à Aix-Marseille-Provence, Lille, Lyon ou le Franco-Genevois, des évolutions entre 0 et -5%, soit une stabilité observée déjà depuis le 1S 2025. Des volumes qui restent donc dans l’ensemble contenus.

    L’investissement locatif ne repart pas non plus, avec moins de 5 400 ventes en logements neufs à destination d’investisseurs sur le 1S 2026, soit un niveau presque similaire au 1S 2025, là où le dispositif Pinel avait déjà disparu. Et aucune embellie n’est recensée autour des dispositifs récents (statut du bailleurs privé/Jeanbrun, LLI investisseurs).

    Et concernant les ventes en bloc, pas de reprise ne semble prévue. Si les données du 2T 2026 ne sont pas encore disponibles, celles du 1T 2026 démontrent un recul avéré comparativement au 1T 2025 (-6%) avec à peine 7 000 lots vendus. Tout porte à croire qu’un rebond ne sera pas identifié sur ce segment.

    Concernant l’alimentation du marché, près de 26 000 logements ont été commercialisés au 1S 2026, soit un volume pratiquement identique au 2S 2025 mais en baisse de 30% par rapport au 1S 2025. Une perte d’activité qui touche la majorité des grandes métropoles, à l’exception de Nantes et Toulouse. Ainsi, une offre commerciale sur le marché national établie autour de 85 000 unités à la fin du 1S 2026, soit une légère baisse par rapport à la fin du 1S 2025. Une certaine stabilité de l’offre mais celle-ci ne se renouvèle pas en raison du manque de mises en vente.

    La construction neuve est ralentie : sur les 12 derniers mois glissants, près de 385 000 logements ont été autorisés en France (-6% par rapport à la moyenne des 5 dernières années). Quant aux mises en chantier, moins de 300 000 logements ont démarré, soit -13% par rapport à cette même moyenne quinquennale. Une perte de vitesse qui se remarque d’autant plus sur la mise en chantier des maisons (107 000, soit -23%) que sur le collectif (188 000 , soit -6%).

    Cette baisse notable des volumes n’impacte pas (pour l’instant) les prix de vente sur le marché. Si les évolutions peuvent différer d’un territoire à l’autre en fonction du contexte ou de la structure du marché, la valeur nationale reste stable et n’évolue que marginalement : autour de 5.500 €/m² parking inclus au 1S 2026 pour le logement libre, soit une hausse de 1% comparativement au 1S 2025.

    A l’échelle de l’Observatoire EPURES (SCOT Sud Loire et Proche Haute Loire)

    Le 1er semestre 2026 s’inscrit dans la continuité des 2 dernières années, témoignant de volumes contraints. Un total de 175 lots a été commercialisé, ce qui représente respectivement un recul de -38% et -41% par rapport aux 1S et 2S 2025. Le volume de ventes se maintient à 201 lots, soit un volume supérieur de 10% par rapport à la moyenne semestrielle de 2024, et permettant de résorber une légère partie de l’offre. Mais ce volume de lots réservés reste en baisse de 20% par rapport à la moyenne semestrielle de 2025. Par ailleurs, l’offre passe en dessous des 940 lots (-7% vs 2S 2025 et -6% vs 1S 2025) mais se compose toujours de 15% de logements déjà livrés.

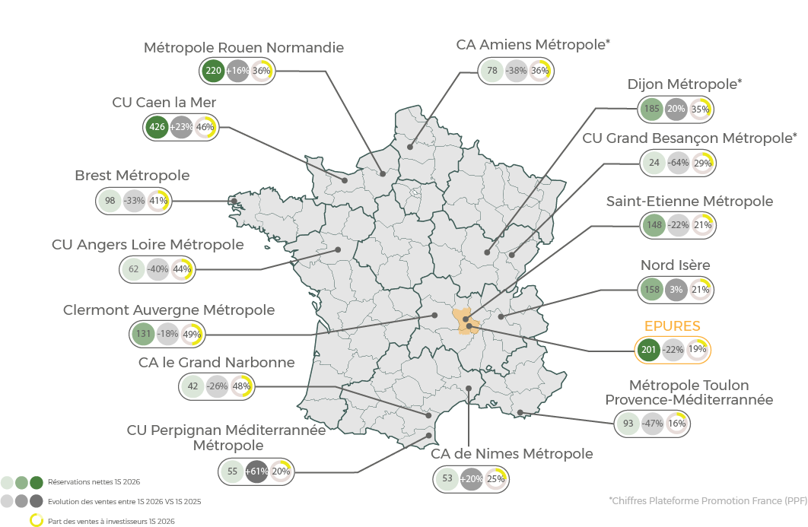
    Même avec des disparités, notons une dynamique ralentie sur la majorité des marchés comparables au territoire d’observation de l’EPURES. Si certains territoires s’en sortent mieux et témoignent d’une reprise au 1S 2026 par rapport au 1S 2025 (comme Dijon Métropole ou bien Rouen Normandie), les volumes de réservations restent contenus. D’autres hausses plus importantes sont remarquées (CU Perpignan) mais basées sur des volumes plus restreints et fluctuants. Par ailleurs, certains marchés témoignent d’une 1ère moitié d’année difficile, avec des baisses supérieures à -40% des réservations par rapport au 1S 2025 :

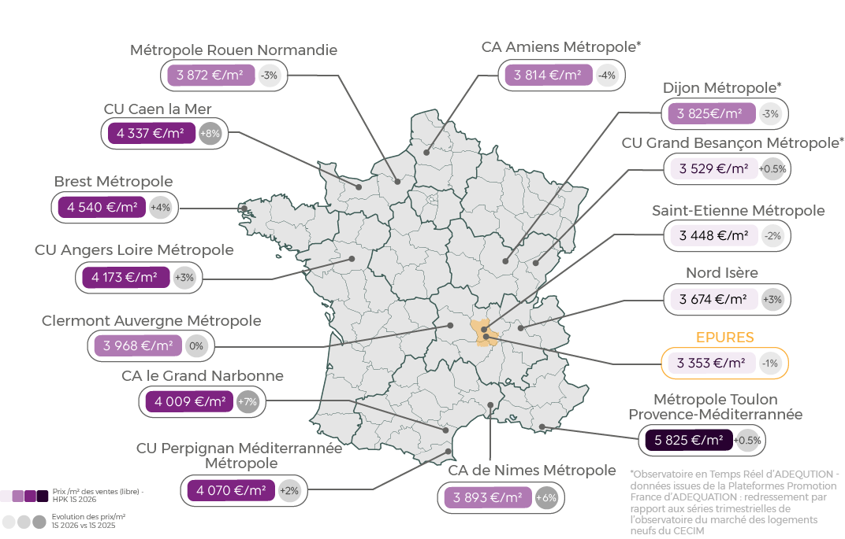
    Les prix de vente fluctuent très légèrement d’un trimestre à l’autre. Ils restent néanmoins stables à l’échelle semestrielle, situés autour de 3.350 €/m² hors parking et à 3.495 €/m² parking inclus au 1S 2026.

    Quelques marchés comparables sur l’échelle nationale voient leur prix de vente augmenter de presque 10% mais la plupart reste stable, avec des évolutions comprises seulement entre -5% et +5% :

    Les ventes sont davantage portées par les typologies familiales : à l’échelle du 1S 2026, la part des T3 augmente et celle des T2 et T1 diminue ; la part des T4 reste stable, ayant déjà pris plus de place depuis le 2S 2025, à hauteur de 21% des réservations. Le retrait des petites typologies se confirme en même temps que la perte d’investisseurs sur le marché à hauteur de 8 pts comparativement au 2S 2025 (27% d’investisseurs) et une perte de 19 pts par rapport au 1S 2025 (38% d’investisseurs).

    FOCUS : Saint-Etienne Métropole

    Une dynamique baissière qui s’observe également sur le marché de la métropole stéphanoise. Les mises en vente étaient déjà en recul à partir du 2S 2025 mais cette tendance se confirme au 1S 2026 : 113 lots commercialisés, soit -31% vs 2S 2025 et -56% vs 1S 2025. Alors que les ventes présentent également un ralentissement par rapport aux 2 semestres précédents, mais restent supérieures au volume de mises en vente : 148 lots au 1S 2026 contre respectivement 191 et 164 lots aux 1S et 2S 2025, et donc un recul de -23% et -10%.

    Le stock d’offre a donc légèrement diminué mais reste important et se renouvèle difficilement. Par ailleurs, la part du stock dur s’élève à 18% au 1S 2026.

    La cible des acheteurs se tourne davantage vers les propriétaires occupants : les investisseurs perdent du terrain sur cette 1ère moitié d’année 2026, passant en dessous des 25% (soit -10 pts vs 2S 2025 et -21 pts vs 1S 2025) ; la hausse de l’accession aidée se confirme en se stabilisant depuis 2 ans à près de 40% ; et les typologies familiales prennent le lead avec la hausse notable des T3 et T4 qui représentent 66% des réservations au 1S 2026 (contre 45% au 2S 2025 et 50% au 1S 2025).

    Malgré le ralentissement des ventes en typologies compactes, les niveaux de prix au m² se maintiennent en accession libre, stabilisés au 1S 2026 à 3.448 €/m² hors parking et à 3.559 €/m² parking inclus.

  • Observatoire EPURES (SCOT Sud Loire et Proche Haute Loire)

    Bilan au 2ème trimestre 2026

    Après un 1er trimestre qui a témoigné d’une baisse de ses volumes par rapport aux trimestres de l’année 2025, le 2ème trimestre 2026 s’inscrit dans une tendance légèrement plus favorable même si les volumes restent contraints : les mises en vente progressent, passant de 64 à 111 lots (+73% par rapport au 1T 2026 mais -38% par rapport au 2T 2025) tandis que les ventes s’approchent des 100 lots, s’alignant avec le 1T 2026 (mais -30% par rapport au 2T 2025).

    Un point notable : la part d’investisseurs a perdu 10 pts sur ce trimestre par rapport au 1T 2026, passant à 14%. Les typologies sont davantage portées par les T3 et T4 à hauteur de 73% du total des ventes (dont 29% en T4) et les typologies compactes perdent du terrain au 2T 2026 (21% de T2 vs 36% au 1T 2026). Une plus forte part de typologies familiales portée par l’accession aidée (19% PSLA et 15% Périmètre RU) qui totalise près de 35% des ventes au 2T 2026, soit une hausse de 10 pts vs 1T 2026 : une progression pratiquement inédite induisant une hausse de la mixité de la demande.

    En parallèle, des niveaux de prix encore stables quoiqu’en (très) légère baisse au 2T 2026, s’établissant autour de 3.351 €/m² hors parking et 3.483 €/m² parking inclus.

    Un volume d’offre commerciale toujours élevé sur ce trimestre, à hauteur de 939 lots (-1% vs 1T 2026 et -6% vs 2T 2025). La part du stock dur se maintient à 15% et celle en chantier est à 30%, soit un point d’alerte toujours avéré pour le marché.

    SAINT-ETIENNE METROPOLE

    L’activité en promotion continue de ralentir au 2T 2026 sur le marché de la métropole stéphanoise. Sur les 111 lots du territoire, seuls 49 sont localisés sur la métropole, soit moins de la moitié, représentant une baisse de 23% par rapport au 1T 2026 et une baisse plus forte de 69% par rapport au 2T 2025.

    Si les ventes augmentent légèrement, elles restent contenues au 2T 2026 (+14% vs 1T 2026 mais -23% vs 2T 2025). De fait, l’offre maintient un volume conséquent de 637 lots et la part de stock dur atteint sur ce trimestre les 18%.

    Le retrait des investisseurs initialement observé au 1T 2026 se confirme au 2T 2026 avec une part à 16%, soit -12 pts. Les typologies compactes sont moins présentes au profit des T4 qui représentent sur ce trimestre 32% des ventes (vs 14% au 1T 2026) : le stock qui constitue une part importante de T4 se résorbe en vue des faibles commercialisations. Par ailleurs, les prix de vente maintiennent une légère baisse : 3.440 €/m² hors parking et 3.530 €/m² parking inclus (-1,5% vs 1T 2026).

    Également, la Métropole de Saint-Etienne gagne près de 10 pts en accession aidée dans ses ventes au 2T 2026 par rapport au 1T 2026, atteignant donc les 42%.

    VILLE DE SAINT-ETIENNE

    Pas d’euphorie pour le marché de la ville centre, qui témoigne toujours de volumes très contraints, ne permettant pas d’absorber les stocks d’offre : un 2ème trimestre 2026 proposant 27 lots commercialisés, soit +69% vs 1T 2026 mais -16% vs 2T 2025.

    Le volume de ventes reste contenu avec 22 lots, soit 3 fois plus que le volume du 1T 2026 mais 2 fois moins que le volume du 2T 2025. Les investisseurs étaient historiquement très présents sur le marché, même depuis la fin du Pinel. Ils représentaient au moins 60% chaque trimestre, mais ne représentent au 2T 2026 que 36% des ventes. Une répartition des typologies plus équilibrée et plus d’un quart de ventes en T4. Seulement 23% de T1 vs 50-60% lors des trimestres précédents.

    Le stock stéphanois reste donc très stable mais toujours important, avec une part déjà livrée stabilisée à 18%, à l’instar de la métropole.

    PERIPHERIE METROPOLE DE SAINT-ETIENNE

    En périphérie, l’activité ralentit également : 22 mises en vente observées au 2T 2026 (-54% vs 1T 2026 et -83% vs 2T 2025) pour 57 ventes portées par les typologies familiales (40% de T3 et 33% de T4) en lien avec le profil périphérique des communes.

    La hausse de la part en accession aidée observée au 1T 2026 se confirme au 2T 2026, avec 42% des ventes globales. Tandis que la part d’investisseurs s’amoindrie davantage, passant en dessous des 10% (-9 pts vs 1T 2026). Des niveaux de prix toujours stables, à hauteur de 3.551 €/m² parking inclus.

    Le volume d’offre commerciale se résorbe légèrement (-11% vs 1T 2026) en vue de la baisse d’alimentation, mais aussi en lien avec 22 retraits recensés au 2T 2026.

    SECTEUR LOIRE FOREZ

    Après un 1er trimestre 2026 atone en termes de mises en vente, le 2T 2026 retrouve de l’activité : 36 lots (+89% vs 2T 2025). Mais les ventes ne suivent pas, n’atteignant pas les 10 lots, ce qui réhausse le volume d’offre commerciale à hauteur de 147 unités (+24% vs 1T 2026 et +16% vs 2T 2025). Un stock important et qui s’écoule difficilement, même si la part de stock dur est en baisse par rapport aux trimestres précédents (10%).

    Aucune vente n’est adressée auprès d’investisseurs sur ce trimestre. Uniquement des typologies familiales sont vendues (63% de T3 et 37% de T4). Des typologies plus spacieuses comparativement au 1T 2026 mais des prix qui restent stables : 3.550 €/m² parking inclus (-0,2% vs 1T 2026 et -1,4% vs 2T 2025).

    SECTEURS MONT DU PILAT – PROCHE HAUTE LOIRE

    L’offre se renouvèle au 2T 2026 car 16 lots sont mis en vente, à la suite d’un 1er trimestre atone. Mais seulement 1 vente est recensée : un T2 à propriétaire occupant en accession libre. Le stock compte désormais 24 lots dont 13% de T4 et 42% de T3.

    SECTEUR FOREZ EST

    Seulement 10 lots sont commercialisés au 2T 2026 : une activité qui ne permet pas de relancer l’année et un marché qui tend vers une dynamique similaire à 2025. En parallèle, seulement 10 ventes ont eu lieu, dont 9 à propriétaires occupants (10% d’investisseurs), portées par 80% de T3 et 20% de T2. Un stock conséquent de 131 lots. Des prix relativement stables à 3.287 €/m² parking inclus au 2T 2026.

    SECTEUR COPLER : Aucune activité n’est recensée sur ce secteur.

  • Marché du logement neuf – Aire Urbaine de Toulouse – Bilan du 1er semestre 2026

    Au 1er semestre de l’année 2026, un très léger regain des mises en vente et des ventes

    Le 1er trimestre de l’année 2026 se tenait quasiment dans les mêmes volumes qu’au 1T2025 et qu’au 1T2024, avec 560 mises en vente et 610 ventes nettes. Un nombre faible de logements commercialisés par rapport aux trimestres avant 2024 (le 1er trimestre 2023 comptait 1 290 mises en vente et 670 ventes nettes). Le 2e trimestre 2026 affiche un léger regain en termes de mises en vente comptabilisant 1 060 logements commercialisés. Les ventes nettes restent dans la même dynamique avec 640 ventes enregistrées.
    En revanche, les ventes en bloc actées sont faibles sur ce début d’année, en lien notamment avec une légère reprise des ventes détail mais aussi avec la limitation des volumes d’achats bloc par les principaux acquéreurs (pas de nouveau plan de soutien du logement). Ces volumes seront à observer sur la 2e partie de l’année.
    Ainsi, dans son ensemble, le 1er semestre 2026 présente quelques signaux positifs, tout en présentant des volumes qui restent bas : 1 620 mises en ventes (+2% vs 1S2025, +8% vs 1S2024) et 1 250 ventes nettes (+12% vs 1S2025, – 10% vs 1S2024).
    La ville de Toulouse a porté 75% des mises en vente de ce semestre. 40% des mises en vente de l’aire urbaine se situaient en secteur aménagé.
    La fin du dispositif Pinel a vu fondre les ventes à investisseurs en volume et en part : seules 29% des ventes au détail étaient destinées à investisseurs en 2025 (contre 55% en 2024). Or sur le début de l’année 2026, le 1er semestre comptabilise un regain sur cette cible qui représente 40% des ventes nettes de la période. Le nombre de ventes reste faible mais progresse avec près de 500 ventes nettes à investisseurs (vs 340 au 2S025 et 270 au 1S2025). Le déploiement progressif des nouveaux dispositifs commence à faire effet : 52% de ces ventes à investisseurs étaient réalisées en libre (TVA 20%, sans dispositif), 37% en LLI investisseur, 9% en démembrement, 2% en Jeanbrun.
    Sans pouvoir retrouver les volumes de ventes à investisseurs de l’époque Pinel, ces moteurs de commercialisation s’installent dans le paysage des commercialisations neuves. Par ailleurs, les volumes de ventes ne sauraient revenir au niveau des années précédentes, compte tenu également de la forte diminution de l’alimentation du marché en nouveaux logements ces trois dernières années.
    En parallèle, les ventes à occupants, restent majoritaires. Toutefois, leur volume total baisse par rapport au 1S2025 (749 ventes nettes au 1S2026 vs 840 au 1S2025, mais 660 au 1S2024, 770 au 1S2023).

    Parmi celles-ci, les ventes en accession aidée représentent 60% des ventes (53% au 1S2025, 46% au 1S2024). On observe ainsi que 39% des ventes à occupants ont été réalisées en libre (vs 47% au 1S2025), 21% en BRS (vs 11% au 1S2025), 18% en périmètre renouvellement urbain (vs 7% au 1S2025), 18% en PSLA (vs 29% au 1S2025), 3% en prix maitrisé (vs 5% au 1S2025) et 2% en accession sociale autre (vs 1% au 1S2025).
    Tous les types de financement voient leur nombre de ventes baisser entre le 1S2025 et le 1S2026, hormis le BRS qui progresse en part et en volume, comptant 155 ventes au 1S2026 (vs 90 au 1S2025) et les ventes en périmètre de renouvellement urbain (TVA 5,5%) avec 135 ventes (vs 60 au 1S2025).
    Les prix oscillent autour des 4 500 €/m² (collectif, libre, hors stationnement), atteignant 4 485 €/m² au 1S2026, vs 4 520 €/m² au 1S2025, 4 510 €/m² au 1S2024.
    Concernant les résidences services, on dénombre 160 mises en vente (-49% vs 1S2025, – 68% vs 1S2024) et 120 ventes au détail (-53% vs 1S2025 mais + 103% vs 1S2024), essentiellement en étudiants (70 ventes) et seniors (40 ventes). Comptant les ventes en bloc, les ventes totales sont de 320 logements vendus (-50% vs 1S2025 mais + 441% vs 1S024).
    Aussi, un coeur de crise se dessine en 2023, 2024 et 2025 avec la hausse brutale des taux d’intérêt et la fin du dispositif Pinel (fin 2024). L’année 2026 prend ainsi place dans un nouvel état de marché, dont les difficultés perdurent.

    Toulouse connait une dynamique relativement positive sur ce premier semestre et concentre l’activité de l’aire urbaine

    À Toulouse, sur le 1er semestre 2026, on dénombre 1 200 mises en vente, soit 29% de plus qu’au 1S2025 et 46% de plus par rapport au 1S2024. Les ventes sont également en augmentation avec 780 ventes, soit +36% vs 1S2025, mais -3% vs 1S2024. Ces volumes se rapprochent des chiffres connus aux 1ers semestres 2020-2023 en ce qui concerne les mises en vente (1 320 /semestre en moyenne sur les 4 années). Le niveau des ventes, même s’il est meilleur qu’au 1S2025 se rapproche davantage de ceux du 1S2023 (690 ventes) et du 1S2024 (810 ventes).
    La ville-centre porte 75% des mises en vente de l’aire urbaine ce semestre (vs 58% au 1S2025, 46% au 1S2024) et 63% des ventes au détail (52% au 1S2025, 58% au 1S2024). La 1ère couronne porte 24% des ventes sur ce semestre et renoue ainsi avec une certaine activité, là où la 2e couronne avait témoigné de davantage d’activité ces derniers temps (19% des ventes de l’aire urbaine au 1S2024, 23% des ventes au 1S2025).
    Les ventes à investisseurs progressent aussi sur la ville centre avec 320 ventes (vs 150 au 1S2025, 430 au 1S2024). Les ventes à occupants baissent légèrement avec 470 ventes au 1S2026 (430 au 1S2025).
    Sous l’effet de cette meilleure alimentation, le stock de logements augmente légèrement par rapport au 1S2025, comptant 1 770 logements à l’offre, ne repassant pas la barre des 2 000 logements connue avant 2023 (1 580 logements à l’offre à fin 1S2025, 1 840 à fin 1S2024, 2 810 à fin 1S2023, 2 190 à fin 1S2022, 2 560 à fin 1S2021).
    Sur la ville-centre, le prix moyen en collectif, libre, hors parking est de 4 839 €/m², en stabilité par rapport au 1S2025 et en légère hausse par rapport au 1S2024 (+3%).

    Le SICOVAL reste sur un niveau bas, avec un léger regain des mises en ventes

    Le SICOVAL connait des volumes très faibles depuis la 2e partie de l’année 2023. Ainsi, après avoir atteint 500 logements mis en vente sur l’année 2021 et 600 en 2022, on dénombrait 270 logements commercialisés en 2023, 90 en 2024 et 120 en 2025. Si le 1er semestre 2026 compte 100 mises en vente, le nombre de ventes atteint un nouveau point bas avec seulement 40 ventes enregistrées (80 au 1S2025, 90 au 1S2024).
    Les ventes à investisseurs représentent 21% des ventes et les ventes en accession aidée la moitié de l’ensemble des ventes. Parmi ces dernières, on compte 8 ventes en BRS, 6 en PSLA, 4 en accession sociale sans dispositif.
    Les prix en collectif, hors stationnement, en libre se valorisent à 3 853 €/m² (vs 4 050 €/m² au 1S2025, 4 110 €/m² au 1S2024).

    Les dynamiques de marché s’avèrent toujours difficiles pour les grandes métropoles voisines

    Pas de regain dans les dynamiques des deux métropoles voisines que sont la région bordelaise et la région de Montpellier. Pour ce qui concerne cette dernière (580 mises en vente, soit -36% vs 1S2025), la baisse des mises en vente par rapport au 1S2025 est notamment liée à la hausse des mises en vente connue au 1er semestre 2025 qui ne se confirme pas sur ce début d’année. Du côté bordelais, les volumes continuent de chuter avec 780 mises en vente au 1S2026 (-39% vs 1S2025 et -29% vs 1S2024).
    Les ventes baissent également sur les deux métropoles pour atteindre 740 ventes nettes dans la région bordelaise (-12% vs 1S2025, +1% vs 1S2024) et 570 ventes nettes pour la région de Montpellier (-9% vs 1S2025, +1% vs 1S2024).
    Les prix stagnent du côté de Bordeaux à 4 030 €/m² (coll, libre, hors stationnement) mais baissent encore du côté de Montpellier (4 074 €/m² pour la région de Montpellier, soit -6% vs 1S2025, -10% vs 1S2024).
    Les crises que traversent les marchés du neuf depuis la fin 2022 (amorce du cycle baissier) avec des points bas historiques en 2023, 2024, 2025 (hausse des taux d’intérêt, fin du Pinel), continuent d’impacter l’année 2026. L’activité s’installe dans un nouveau contexte immobilier complexe et durable.

    Michaël MERZ, Président

  • ÉDITORIAL – 2ème trimestre 2026

    Notre président de la Fédération nationale des promoteurs immobiliers disait il y a quelque temps que c’était compliqué de savoir quand le fond de la piscine serait atteint. Épiphénomène ou pas, ce 2e trimestre marque quand même des volumes moins consternants que ceux du début d’année.


    Sur la région de Chartres
    Les mises en vente restent timides sur les ventes dites « au détail », avec 42 lots contre 62 au 1er trim. 2026.
    En revanche, les réservations nettes, elles, passent de 75 unités à 41 le trimestre dernier, bien aidées par un taux de désistement proche de 0 % (contre 31 % au 1er trim. 2026).
    Il est à noter que les désistements de début d’année ont conduit au retrait de 24 lots ce trimestre, avec, du coup, une offre commerciale qui rechute à 411 logements.


    Sur la région d’Orléans
    Contrairement à Chartres, le volume des nouvelles commercialisations progresse fortement, passant de 69 au 1er trim. 2026 à 168 sur ce 2e.
    En ce qui concerne les ventes « au détail », on note une progression, passant de 10 lots à 78 réservations nettes, faites à 54 % par des investisseurs.
    Deux points à surveiller : le premier, dû à l’accélération des mises en vente, ce qui porte l’offre commerciale à 552 lots (+100 par rapport au 1er trim. 2026), et un premier retrait de résidences services cette année, avec 102 lots retirés.


    Sur la région de Tours
    Comme à Orléans, on observe une forte accélération des mises en vente hors résidences services, avec 128 unités (contre 40 au 1er trim. 2026) et 253 en résidences services (contre 0 au trimestre précédent).
    Pour les réservations, il est à noter une certaine stabilité sur ce 1er semestre, avec 109 lots nets au 1er trimestre et 111 au 2e ; ce qui fait que l’offre commerciale reste à 646 lots (contre 630 au 1er trimestre).
    Enfin, il est à noter que les ventes en bloc dépassent les ventes au détail, avec 124 logements.


    En conclusion
    Comme nous l’avons vu, certains indicateurs sont moins dégradés que ceux du début d’année, mais, malheureusement, nous notons sur certains marchés très spécifiques (comme les résidences services) que l’« euphorie » des deux dernières années semble retomber.
    Un autre point à signaler est le poids des ventes en bloc, très marqué depuis 3 ans, qui, sur ce 1er semestre 2026, marque le pas.