Michaël MERZ, Président
1. A la fin du 3e trimestre, un bilan plus positif qu’en 2025, sur des volumes qui restent bas
Le 1er semestre 2026 marquait déjà un bilan plus positif que le 1er semestre 2025, avec +7% de mises en vente et +17% de ventes nettes. Les volumes du 1S2026 se trouvaient ainsi dans l’épure du 1S2024. Toutefois, ces volumes restent bas.
En effet, entre le 1S2026 et le 1S2023, on dénombre
– 22% de mises en vente et -8% de ventes nettes. Entre le 1S2026 et le 1S2022, l’écart se creuse encore davantage avec -47% de mises en vente et -54% de ventes nettes.
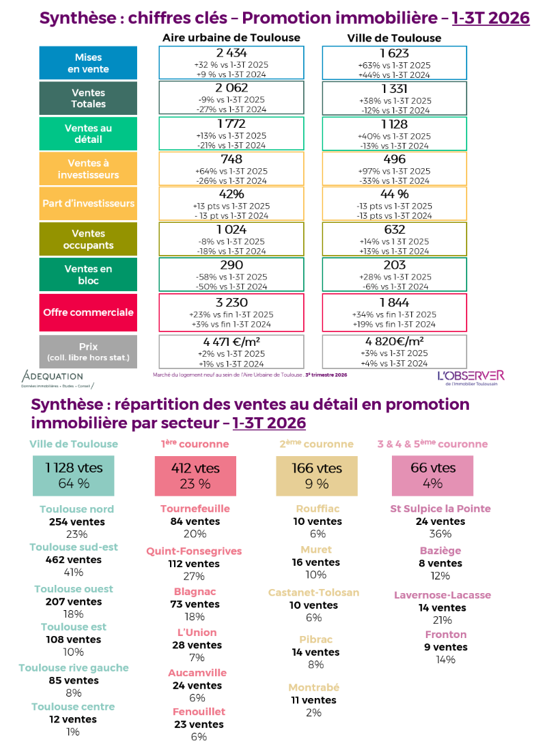
Le bilan au 3e trimestre de l’année confirme cette tendance générale, avec une amélioration par rapport au 1-3T2025 : on observe ainsi 2 434 logements mis en vente (soit +32% vs 1-3T2025) et 1 772 logements vendus (soit +13% vs 1-3T2024). En revanche, si les volumes de mises en vente sont revenus au niveau de l’année 2024, avec une légère amélioration (2 434 mises en vente vs 2 242), le volume des ventes ne permet pas de revenir au niveau des années 2023-2024. On compte ainsi 1 772 ventes nettes, soit -21% vs 1-3T2024 et -11% vs 1-3T2023.
Les difficultés rencontrées depuis le début de la crise de la demande (liée aux taux d’intérêt) et de l’offre (liée aux mises en vente et à la fin du PINEL), se poursuivent et perdurent.
Les ventes à investisseurs s’avèrent tout de même nettement plus importantes qu’au 1-3T2025, avec + 13 points (42% des ventes au 1-3T2026), là où les investisseurs représentaient 55% des acheteurs en 2024 et 46% en 2023.
Les ventes à occupants restent majoritaires en part. Elles baissent toutefois par rapport au 1-3T2025 (1 024 ventes en 2026 vs 1 118 en 2025) mais s’avèrent stables par rapport aux volumes du 1-3T2023 (1 072 ventes) et 1-3T2024 (1 011 ventes). Parmi ces ventes, la part de vente en BRS progresse, représentant 20% des ventes à occupants (vs 11% au 1-3T2025). 19% des ventes sont réalisées en périmètre RU (TVA 5,5%, vs 9% au 1-3T2025). Les parts de vente à occupants en PSLA et en libre continuent de diminuer avec respectivement 17% des ventes (vs 26% au 1-3T2025) et 38% des ventes (vs 48% au 1-3T2025).
Les ventes à investisseurs sont majoritairement portées à hauteur de 53% par les ventes en accession libre (vs 87% au 1-3T2024 et 42% vs 1-3T2025) et 39% en LLI investisseur (vs 0% au 1-3T2024 et 43% au 1-3T2025). En 2026, 1% des ventes à investisseurs sont par ailleurs réalisées en Jeanbrun et 7% en démembrement.
Sous l’effet de ces différentes tendances, le stock se reconstitue par rapport à 2025, tout en restant en deçà des niveaux de stock de 2023 et antérieurs. A la fin du 3T2026 on comptabilise 3 230 logements à la vente (vs 2 632 fin 3T2025, 3 127 fin 3T2024, 4 653 fin 3T2023).
Les prix de vente augmentent légèrement par rapport au 1-3T2025 (4 471€/m² au 1-3T2026, soit +2%) pour retrouver le niveau de prix du 1-3T2024 (4 446 €/m²), en collectif libre, hors parking.
Concernant les résidences services, 14 résidences sont actives commercialement (7 étudiantes, 4 seniors, 3 affaires). On dénombre 229 mises en vente sur le 1-3T2026, 155 ventes nettes et une offre commerciale de 386 logements (184 en résidence seniors, 104 en résidence affaires, 98 en résidence étudiante).
Aussi, les difficultés rencontrées depuis 2023 perdurent. Si la situation semble se stabiliser en volumes, les niveaux d’activité restent bas, à un niveau globalement divisé par deux depuis 2024 par rapport à la période 2020-2022.
2. Toulouse connait une dynamique similaire, avec toutefois une amélioration des mises en vente notable
À Toulouse, sur le 1-3T2026, on comptabilise 1 623 mises en vente, soit + 63% vs 1-3T2025 et +44% par rapport au 1-3T2024. L’alimentation du marché revient ainsi au niveau du 1-3T2023 (1 606 mises en vente, 1 864 mises en vente au 1-4T2022). Le volume de ventes nettes est aussi meilleur qu’au 1-3T2025 avec 1 128 ventes (vs 807 ventes), en retrait toutefois par rapport au 1-3T2024 (1 293 ventes).
La ville-centre porte ainsi 66% des mises en vente de l’aire urbaine sur le 1-3T2026 et 64% des ventes nettes.
Les ventes à investisseurs progressent également sur la ville centre en part, représentant 44% des ventes sur ce 1-3T2026 (vs 31% au 1-3T2025, 57% au 1-3T2024). Les ventes à occupants restent donc majoritaires.
Sur la ville-centre également, le BRS poursuit sa progression, représentant 16% des ventes à occupants (vs 10% au 1-3T2025). 34% des ventes à occupants sont réalisées en libre (vs 39% au 1-3T2025), 25% en périmètre renouvellement urbain, 17% en PSLA. Concernant les investisseurs, 45% des ventes sont réalisées en accession libre et 45% en LLI investisseurs, 10% en démembrement.
Le stock de logements disponibles augmente également sur la ville-centre avec 1 844 logements à la vente (vs 1 377 à la fin du 3T2025).
Sur la ville–centre, le prix moyen en collectif, libre, hors parking est de 4 820 €/m², en légère progression par rapport au 1-3T2025 (+3%).
3. Le SICOVAL reste sur un niveau bas, avec un léger regain des mises en ventes mais un effondrement des ventes
Le SICOVAL connaît des volumes très faibles depuis 2023. Cette tendance se poursuit. On comptabilise en effet 138 mises en vente au 1-3T2026 (+29% vs 1-3T2025) et seulement 63 ventes nettes (-42% vs 1-3T2025). Le stock se reconstitue quelque peu par rapport à la période précédente, avec 227 logements à la vente.
Les ventes à occupants restent largement majoritaires avec 86% des ventes (80% au 1-3T2025), avec 31% des ventes à occupants réalisées en BRS, 46% en accession libre, 15% en PSLA et 7% en prix maitrisés.
Les prix de ventes continuent de baisser, atteignant 3 714€/m² (collectif, libre, hors parking) sur la période, soit -2% vs 1-3T2025, -9% vs 1-3T2024 et -17% vs 1-3T2023.
4. Des dynamiques relativement atones, sur des volumes bas, dans les régions métropolitaines voisines
La région de Montpellier compte 1 039 mises en vente (-3% vs 1-3T2025) et 840 ventes nettes (-3% vs 1-3T2025). Sur la région, les ventes à occupants restent largement majoritaires avec 82% des ventes nettes ; 38% des ventes à occupants sont réalisées en BRS, 47% en accession libre. Les prix de vente atteignent 4 928 €/m² sur la période (coll, libre, hors parking), en légère baisse par rapport au 1-3T2025 (-2%).
Dans l’aire de marché de Bordeaux métropole/bassin d’Arcachon, on dénombre 1 216 mises en vente au 1-3T2026, en retrait par rapport à la période précédente (-36%) mais des ventes nettes qui se maintiennent avec 1 256 ventes nettes (+3%). Dans cette région métropolitaine aussi, les ventes à occupants restent très majoritaires avec 80% des ventes (71% des ventes à occupants réalisées en accession libre, 19% en BRS). Les prix se stabilisent à 4 560 €/m² (coll, libre, hors parking), soit -0,4% par rapport à la période précédente.
A la fin du 1-3T2026, se dessine une dynamique de marché plus positive que le point bas historique marqué par l’année 2025. Les volumes restent néanmoins bas et les dynamiques fragiles, pour les mises en vente et pour les ventes.