Blog

  • News du 21 septembre 2026


    Lettre d’information sur le marché de l’immobilier

    Actualités du samedi 20 septembre 2026

    Acteurs & gouvernance

    VINCI IMMOBILIER

    • Simon Hoeltgen est nommé directeur territorial Grand Est-Bourgogne, renforçant l’ancrage régional du groupe dans un territoire stratégique. (Source : Immoweek — https://www.immoweek.fr)
    • Le programme résidentiel « Les Jardins de Ferryville » débuté à Toulon constitue un nouveau chantier d’envergure pour la filiale en région PACA. (Source : Mesinfos.fr — https://www.mesinfos.fr)
    • Vinci Immobilier engage la restructuration de la Cité du Cinéma à Saint-Denis, opération de reconversion emblématique en Seine-Saint-Denis. (Source : Le Moniteur — https://www.lemoniteur.fr)

    BOUYGUES IMMOBILIER

    • Philippe Vereecke est nommé à la présidence de Bouygues Bâtiment Grand Ouest, filiale dédiée à la construction dans l’arc atlantique. (Source : Agence API / Ouest-France — https://www.ouest-france.fr)
    • Bouygues Bâtiment France redistribue les responsabilités au sein de sa gouvernance, dans un contexte de réorganisation interne du groupe. (Source : CFNEWS IMMO — https://www.cfnews.net/immo)
    • Le groupe héberge les athlètes des futurs Jeux Olympiques d’hiver 2030 à Saint-Jean-de-Sixt (Haute-Savoie), dans un programme résidentiel destiné à être reconverti après les JO. (Source : Le Moniteur — https://www.lemoniteur.fr)

    BNP PARIBAS REAL ESTATE

    • Marcus Zorn prend la tête du pôle Advisory européen, dans le cadre d’une réorganisation du conseil en investissement immobilier à l’échelle du continent. (Source : Décideurs Immo / CFNEWS IMMO — https://www.cfnews.net/immo)
    • Generali Real Estate cède le 204 boulevard Pereire à Paris, conseillé par BNP Paribas Real Estate : une transaction tertiaire notable sur le marché parisien. (Source : CFNEWS IMMO / Business Immo — https://www.businessimmo.com)
    • À Pleyel (Saint-Denis), 36 000 m² de bureaux neufs dans la tour Maestro restent proposés à la location, illustrant les difficultés d’absorption de l’offre neuve en Grande Couronne. (Source : La Clé Publique / Le Parisien — https://www.leparisien.fr)

    GECINA

    • Trois nouveaux collaborateurs rejoignent le pôle bureaux de Gecina, dont la direction est confirmée ; signe de renforcement des équipes transactionnelles. (Source : CoStar — https://www.costar.com)
    • Gecina lance la saison 2 de sa campagne « Objets Témoins » avec l’agence Heaven, poursuivant sa stratégie de communication institutionnelle autour de ses résidences. (Source : J’ai un pote dans la com — https://www.jaiunpotedanslacommunication.com)

    ACTION LOGEMENT

    • Thierry Lahaye est nommé président du comité régional Action Logement en Nouvelle-Aquitaine, renouvelant la gouvernance paritaire de l’organisme dans cette région. (Source : Placéco / Le Populaire du Centre — https://www.placeco.fr)
    • Un dispositif Action Logement dédié aux agents publics est à l’étude, dans la continuité des débats sur l’accès au logement des fonctionnaires portés lors du 86e Congrès HLM. (Source : La Gazette des Communes — https://www.lagazettedescommunes.com)

    ICADE

    • Icade acquiert un expert du « co-meeting », fondé par trois ex-consultants en stratégie, élargissant ainsi son offre de services dans les espaces de travail flexibles. (Source : Consultor — https://www.consultor.fr)
    • Première pierre posée pour la résidence L’Ecrin Blanc aux Angles (Pyrénées-Orientales), nouveau programme résidentiel en station de montagne. (Source : Icade — https://www.icade.fr)
    • La résidence étudiante Descartes à Longuenesse (Pas-de-Calais), coproduite avec Vilogia, sera livrée en 2027. (Source : Idéal Investisseur — https://www.idealinvestisseur.fr)

    GROUPAMA IMMOBILIER

    • Groupama Immobilier fait l’acquisition de l’immeuble 60-62 Louvre à Paris, une opération patrimoniale notable sur le marché tertiaire de la capitale. (Source : CFNEWS IMMO — https://www.cfnews.net/immo)
    • Sept nouveaux acteurs immobiliers rejoignent la Charte pour l’adaptation climatique, dont Groupama Immobilier, témoignant d’un engagement sectoriel croissant. (Source : RiskAssur — https://www.riskassur.com)

    KLÉPIERRE

    • Cityz Media renouvelle son contrat publicitaire avec Klépierre jusqu’en 2034 et lance Cityz Retail Media, nouvel acteur de la régie publicitaire en centres commerciaux. (Source : The Media Leader / CB News — https://www.cbnews.fr)

    NEXITY

    • Le programme de 100 logements à Cholet (Maine-et-Loire) est confirmé et sortira bien de terre, levant les incertitudes qui pesaient sur ce projet. (Source : Ouest-France — https://www.ouest-france.fr)
    • Nexity franchit le cap du million de m² construits en bas carbone, confirmant son positionnement de leader sur la construction décarbonée en France. (Source : MySweetImmo — https://www.mysweetimmo.com)

    ALTAREA / COGEDIM

    • Vincent Ego, directeur général d’Altarea Promotion et Cogedim, intervient au SIBCA 2026, occasion de présenter les orientations stratégiques du pôle résidentiel du groupe. (Source : Immoweek — https://www.immoweek.fr)

    SOGEPROM

    • Cyril Gola est nommé directeur régional de Sogeprom Nouvelle-Aquitaine, filiale immobilière de la Société Générale, renforçant l’ancrage local du promoteur dans le Grand Sud-Ouest. (Source : Échos Judiciaires Girondins / Immoweek — https://www.immoweek.fr)

    QUARTUS

    • Le promoteur Quartus s’implante dans le Grand Genève et les Pays de Savoie, affichant une stratégie de « croissance au cœur de l’arc franco-genevois ». (Source : Batiactu / AEF info — https://www.batiactu.com)

    LINKCITY (filiale Bouygues Construction)

    • Linkcity engage la construction d’une résidence de 90 logements sociaux à Dieppe (Seine-Maritime), nouveau chantier de la filiale en Normandie. (Source : Actu — https://actu.fr)

    IN’LI (filiale Action Logement)

    • Le projet Paris Reille, porté par in’li dans le 14e arrondissement, entre dans sa phase opérationnelle, ouvrant un nouveau chapitre pour ce programme de logements intermédiaires. (Source : Business Immo — https://www.businessimmo.com)

    NHOOD (ex-Ceetrus)

    • Nhood pilote l’accélération de la transformation des zones commerciales en Hauts-de-France, dans le cadre de la stratégie de diversification des actifs de la famille Mulliez. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • La foncière Ceetrus (groupe Mulliez) emprunte 500 millions d’euros pour financer sa mutation vers des actifs mixtes et durables. (Source : Revue économique de France — https://www.revue-eco.fr)

    DEMATHIEU BARD

    • Le groupement Demathieu Bard remporte à Strasbourg un marché global de performance énergétique, consolidant l’expertise du groupe dans la réhabilitation tertiaire. (Source : Le Moniteur — https://www.lemoniteur.fr)

    ARCADE VYV

    • La résidence Tandem, portée par Aiguillon Construction (filiale Arcade VYV), pose sa première pierre en centre-ville de Lanester (Morbihan). (Source : Ouest-France — https://www.ouest-france.fr)
    • Un projet de santé au pied des immeubles est déployé à Orléans par France Habitation (groupe Arcade VYV), combinant offre de soins et logement social. (Source : Le Moniteur — https://www.lemoniteur.fr)

    BATIGÈRE

    • Batigère reconvertit un EHPAD désaffecté en logements dans le Rhône, opération exemplaire de recyclage du bâti existant dans un contexte de tension sur le foncier. (Source : Le Moniteur — https://www.lemoniteur.fr)

    CDC HABITAT

    • Cinq bailleurs sociaux, dont CDC Habitat, sont retenus dans le cadre du 3e appel à manifestation d’intérêt (AMI) de la SPLA-IN AMP à Marseille. (Source : Mesinfos.fr — https://www.mesinfos.fr)
    • CDC Habitat engage la construction de 37 logements sociaux et durables à Bouguenais (Loire-Atlantique), confirmant son déploiement dans l’agglomération nantaise. (Source : MaVille.com — https://nantes.maville.com)
    • Le groupe CDC Habitat affiche sa volonté de maintenir le cap sur la production malgré la contraction de la ligne budgétaire unique (LBU) à La Réunion. (Source : Linfo.re — https://www.linfo.re)

    ISÈRE HABITAT (Isère Alpes Habitat)

    • La résidence « Les 4 seigneurs » à Saint-Martin-d’Hères (Isère) voit 80 logements rénovés après deux ans de travaux, opération de réhabilitation importante dans l’agglomération grenobloise. (Source : Le Dauphiné Libéré — https://www.ledauphine.com)

    USH (Union Sociale pour l’Habitat)

    • L’USH publie trois leviers pour décarboner le parc HLM, dans le cadre de sa stratégie de transition énergétique présentée lors des travaux préparatoires au Congrès. (Source : USH — https://www.union-habitat.org)

    GROUPE PICHET

    • La réitération de la vente de l’ex-siège du groupe Pichet au 3 rue des Saussaies (Paris 8e) est bouclée, marquant la cession définitive de cet actif emblématique. (Source : CFNEWS IMMO — https://www.cfnews.net/immo)

    SPIRIT REIM

    • La SCPI Esprit Horizon, gérée par Spirit REIM Services, obtient le label ISR pour son premier anniversaire, renforçant son positionnement sur l’investissement responsable. (Source : Club Patrimoine — https://www.clubpatrimoine.com)

    Territoires majeurs

    Île-de-France — Paris & Grand Paris

    • Le projet Paris Reille d’in’li dans le 14e arrondissement entre en phase opérationnelle, offrant de nouveaux logements intermédiaires dans un arrondissement sous tension locative. (Source : Business Immo — https://www.businessimmo.com)
    • À Pleyel (Saint-Denis), la tour Maestro (36 000 m² de bureaux neufs) peine à trouver preneurs, symptôme des difficultés d’absorption du marché tertiaire en Grande Couronne. (Source : La Clé Publique / Le Parisien — https://www.leparisien.fr)
    • Vinci Immobilier engage la restructuration de la Cité du Cinéma à Saint-Denis, reconversion d’ampleur d’un site tertiaire en programme mixte en Seine-Saint-Denis. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Normandie

    • Linkcity (Bouygues Construction) lance la construction d’une résidence de 90 logements sociaux à Dieppe (Seine-Maritime), opération notable pour ce territoire en renouvellement urbain. (Source : Actu — https://actu.fr)

    Hauts-de-France

    • Nhood (ex-Ceetrus) accélère la transformation de ses zones commerciales en Hauts-de-France, combinant reconversion foncière et nouveaux usages dans les actifs de la famille Mulliez. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Les prix de l’immobilier à Lille, Amiens et Dunkerque témoignent d’un « effet industrie » notable, analysé par BNP Paribas Real Estate dans une étude de marché récente. (Source : Capital / BNP Paribas Real Estate — https://www.capital.fr)

    Grand Est — Alsace & Bourgogne

    • Demathieu Bard remporte à Strasbourg un marché global de performance énergétique, opération emblématique du renouveau du parc tertiaire alsacien. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Bretagne

    • Le quartier de Baud-Chardonnet à Rennes verra naître plus de 600 logements accompagnés de commerces ; Bouygues Immobilier est l’un des opérateurs impliqués. (Source : Ouest-France — https://www.ouest-france.fr)
    • La résidence Tandem de Lanester (Morbihan), portée par Aiguillon Construction (Arcade VYV), pose sa première pierre en centre-ville. (Source : Ouest-France — https://www.ouest-france.fr)

    Pays de la Loire

    • Le programme Nexity de 100 logements à Cholet est confirmé et sortira bien de terre, après plusieurs mois d’incertitudes sur le projet. (Source : Ouest-France — https://www.ouest-france.fr)
    • CDC Habitat engage la construction de 37 logements sociaux et durables à Bouguenais, en périphérie nantaise. (Source : MaVille.com — https://nantes.maville.com)

    Nouvelle-Aquitaine — Bordeaux

    • Le quartier Belvédère sur la rive droite de Bordeaux est présenté comme le prochain secteur porteur, avec Nexity parmi les opérateurs actifs sur ce territoire en mutation. (Source : Quoi Faire à Bordeaux — https://www.quoifaireabordeaux.fr)
    • À Bordeaux, le site historique de la CPAM du Grand Parc s’apprête à entamer sa transformation, portée par un groupement Icade–Bouygues, en un programme mixte ambitieux. (Source : Icade / Actu — https://www.icade.fr)

    Occitanie — Toulouse & Nîmes

    • Le marché immobilier toulousain a « raté sa rentrée » selon Green City Immobilier, qui prédit une année 2027 « catastrophique » pour la promotion dans la métropole. (Source : ToulÉco — https://www.touleco.fr)
    • À Nîmes, les logements neufs ne trouvent plus preneurs : les ventes s’effondrent, signe d’un marché local saturé en offre non absorbée. (Source : Les Échos — https://www.lesechos.fr)

    Provence-Alpes-Côte d’Azur — Marseille & Toulon

    • Cinq bailleurs sociaux, dont CDC Habitat, sont retenus dans le 3e AMI de la SPLA-IN AMP à Marseille pour le développement de logements sociaux dans les quartiers prioritaires. (Source : Mesinfos.fr — https://www.mesinfos.fr)
    • Vinci Immobilier lance le chantier des « Jardins de Ferryville » à Toulon, nouveau programme résidentiel dans cette métropole varoise. (Source : Mesinfos.fr — https://www.mesinfos.fr)

    Auvergne-Rhône-Alpes — Rhône & Isère

    • Batigère reconvertit un EHPAD désaffecté en logements dans le Rhône, opération exemplaire de réutilisation du bâti existant pour répondre à la demande résidentielle. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Quatre-vingt logements rénovés dans la résidence « Les 4 seigneurs » à Saint-Martin-d’Hères (Isère) après deux ans de travaux conduits par Isère Alpes Habitat. (Source : Le Dauphiné Libéré — https://www.ledauphine.com)

    La Réunion (DROM-COM)

    • Les bailleurs sociaux réunionnais restent vigilants face à la contraction de la LBU, malgré une rallonge budgétaire récente ; CDC Habitat affiche sa volonté de maintenir sa production. (Source : Linfo.re / Zinfos974 — https://www.linfo.re)

    Indicateurs & tendances chiffrées

    • Ventes HLM en légère hausse : selon l’USH (Statistiques n°5), 10 625 logements sociaux ont été vendus à des personnes physiques en 2025, marquant un léger rebond après plusieurs années de recul. (Source : AEF info / USH — https://www.union-habitat.org)
    • Logement social — demande et financement : 2,9 millions de demandeurs actifs recensés à l’échelle nationale, avec un besoin de financement estimé à 8,6 milliards d’euros pour répondre à la demande à court terme. (Source : Banque des Territoires / Localtis — https://www.banquedesterritoires.fr)
    • Rénovation énergétique du parc HLM : l’USH publie sa note Statistiques n°6 sur la rénovation énergétique 2025 du parc social, actualisant les données de performance thermique des organismes. (Source : USH — https://www.union-habitat.org)
    • Étude économique et financière sur le logement social 2026 : l’USH publie ses « Perspectives » annuelles, tableau de bord de référence sur la situation financière du secteur HLM, intégrant charges, endettement et trajectoires de production. (Source : USH — https://www.union-habitat.org)
    • ANCOLS — Panorama du logement social 2026 : l’Ancols publie son panorama annuel sur les charges, la demande, l’investissement et la dette du secteur, avec des données actualisées sur les organismes HLM et Action Logement. (Source : AEF info — https://www.aef.info)
    • Pire semestre historique pour la promotion : selon le Moniteur, les promoteurs immobiliers ont enregistré leur pire semestre en termes de réservations, confirmant la profonde crise du logement neuf en 2026. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Promotion vs services immobiliers : selon Procivis, la promotion immobilière devient moins rentable que les services immobiliers dans le contexte actuel, une tendance structurelle qui pousse les acteurs à diversifier leurs modèles. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Tensions locatives dans les grandes métropoles : à Paris et dans les principales métropoles françaises, les tensions sur les locations s’intensifient, portées par une offre insuffisante et une demande soutenue, notamment pour les petites surfaces. (Source : Le Monde — https://www.lemonde.fr)
    • Logement et retour présentiel : BNP Paribas Real Estate observe que « la parenthèse du télétravail est en train de se refermer », avec un impact croissant sur la demande de bureaux en zone centrale et sur la mobilité résidentielle. (Source : RiskAssur / BNP Paribas Real Estate — https://www.bnpparibas-realestate.com)
    • Le logement rapporte davantage qu’il ne coûte à l’État : une étude citée dans le contexte de Groupe Pierreval souligne que le secteur du logement rapporte deux fois plus à la puissance publique qu’il ne lui coûte, argument en faveur d’un soutien accru à la filière. (Source : Batiactu — https://www.batiactu.com)


    Synthèse produite à partir d’alertes Google et de sources publiques, relue par l’équipe Adequation, et
    générée avec l’aide de l’IA.
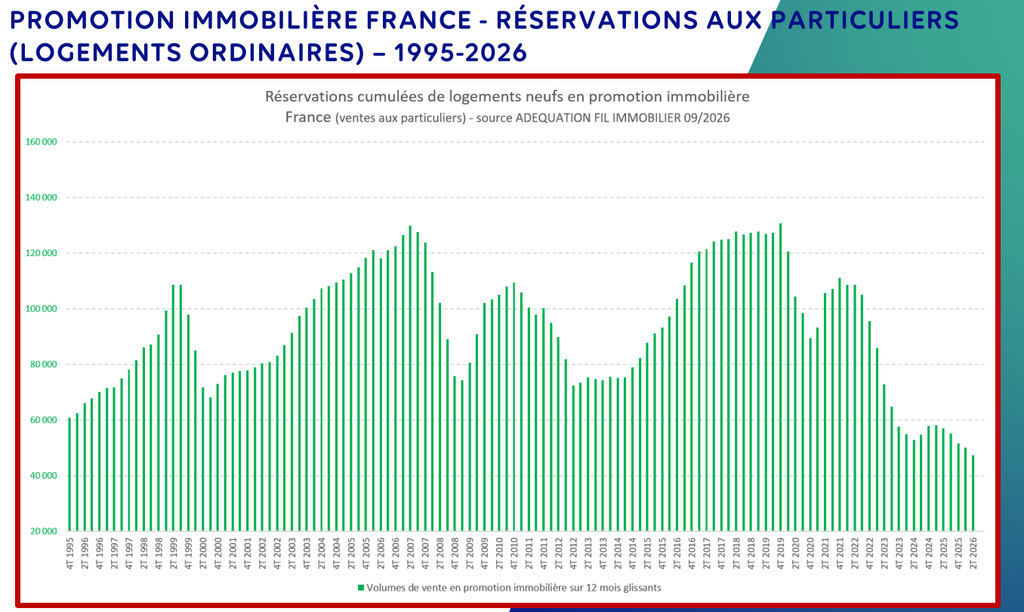
  • Construction neuve et promotion immobilière : 8 mois entre stabilité relative et tensions persistantes

    À fin août 2026, le bilan à 8 mois confirme la persistance d’un marché atone, mais avec quelques signaux de stabilisation. En construction neuve, sur 12 mois glissants (août 2025 – juillet 2026), 370 700 logements ont été autorisés (–9,5 % vs moyenne des 5 dernières années) et 296 100 mis en chantier (–11,8 %).

    Le découplage reste marqué : l’écart entre autorisations et chantiers se creuse, notamment pour le logement individuel (108 500 mises en chantier, –20,8 %), tandis que le collectif (187 600, –5,6 %) résiste un peu mieux.

    Avec près de 31 000 réservations par les particuliers sur 8 mois (–14 % vs 2025), la demande reste faible. Le Grand Paris affiche une légère progression de +9 % (environ 7 000 réservations), tout comme Strasbourg et Toulouse. À l’inverse, Nantes, Rennes, Lyon, Aix-Marseille et Bordeaux reculent.

    L’investissement locatif affiche une légère hausse de +8 % (7 800 ventes), mais ce niveau reste très en deçà des années Pinel. Toulouse, Bordeaux et le Franco-Genevois se distinguent toutefois par une progression importante des ventes à investisseurs.

    Les mises en vente confirment l’attentisme des opérateurs avec moins de 38 000 logements depuis le début de l’année (–15 % vs 2025), avec des reculs spectaculaires : Strasbourg et Lille en baisse de 60 %, tandis qu’Aix-Marseille, Bordeaux et le Franco-Genevois reculent de 40 %. Seules Toulouse et Rennes affichent une progression conséquente.

    Avec 87 000 logements disponibles au 31 août 2026, l’offre reste stable, même si légèrement supérieure à 2025. Les prix moyens en août 2026 (5 400 €/m² en collectif, TVA pleine) résistent, oscillant entre 5 400 et 5 500 €/m² depuis un an, sans tension ni effondrement.

    Au premier semestre 2026, 16 000 logements en bloc ont été vendus (vs 17 500 en 2025), confirmant un tassement des rachats par les bailleurs sociaux et les investisseurs institutionnels.

    Perspectives 2026 : un marché sous la barre des 100 000 unités

    Sur 12 mois glissants, à 4 mois de la fin d’année, 48 800 ventes en bloc et 46 900 réservations aux particuliers donnent un total annuel qui demeure sous les 100 000 unités en logements ordinaires. Pour rappel, ce total s’élevait encore à 102 000 logements fin 2025, 112 000 fin 2024 et 138 000 fin 2022.

    Sauf événement majeur, tout porte à penser que la promotion immobilière devrait atterrir fin 2026 sur un équilibre entre bloc et détail, avec près de 45 000 ventes aux particuliers et 45 000 ventes en bloc, soit un volume annuel global proche de 90 000 unités.

  • News du 07 septembre 2026


    Lettre d’information sur le marché de l’immobilier

    Actualités du 07 septembre 2026

    🏢 Actualité des acteurs

    Promoteurs privés nationaux

    • NEXITY
      Nexity a officiellement cessé son activité d’épargne, les souscriptions étant fermées depuis le 18 juin 2026, marquant un recentrage stratégique significatif pour le groupe (Tout Sur Mes Finances). Par ailleurs, le groupe remporte les Trophées BBCA 2026 aux côtés de WO2 et Gecina, avec notamment les programmes Stellata et Marcadet Belvédère primés pour leur performance carbone (Le Journal du Grand Paris).
    • ALTAREA (Cogedim)
      Altarea a mis fin à son long litige avec les actionnaires de Praemia Healthcare, concluant un accord global : 10 M€ versés et 60 M€ réinvestis dans des projets communs, clôturant une affaire ouverte depuis mars 2021 (Les Echos / Idéal Investisseur). Le groupe annonce par ailleurs la généralisation de la climatisation dans l’ensemble de ses logements neufs Cogedim, sans surcoût pour les acquéreurs, positionnant la marque sur le confort thermique comme standard (Altarea / Idéal Investisseur). Sur le plan opérationnel, Altarea (sous la marque Cogedim) lance la construction d’un ensemble de 52 logements dans un quartier résidentiel du Mans (Actu).
    • VINCI IMMOBILIER
      Vinci Immobilier Grand Est lance les travaux de son programme résidentiel « Signature – Trois Maisons » à Nancy, confirmant son activité soutenue dans le Grand Est (La Gazette France). Le groupe est également cité parmi les promoteurs engagés dans la transformation de six quartiers toulousains d’ici 2030 (Le Journal Toulousain). Par ailleurs, le marché tertiaire d’Aix-Marseille, où Vinci Immobilier est présent, souffre d’un manque structurel d’offre neuve, freinant les transactions de bureaux (Mesinfos.fr).
    • KAUFMAN & BROAD
      Philippe Minier, dirigeant de Kaufman & Broad, défend une approche de « frugalité » comme levier de performance pour l’entreprise dans un contexte de marché sous tension (Republik Group). Bertrand Eyraud, Directeur RSE et Innovation, est intervenu lors du salon SIBCA 2026 pour présenter la stratégie de durabilité du groupe (YouTube / CoStar News). Le groupe confirme ainsi son positionnement différenciant sur les sujets environnementaux et de gouvernance interne.
    • MARIGNAN IMMOBILIER
      Un projet de résidence intergénérationnelle porté par Marignan à Avranches fait l’objet d’un recours contentieux contre son permis de construire, illustrant les difficultés croissantes liées aux procédures administratives dans la promotion immobilière (Actu). Cette situation s’inscrit dans le contexte général de ralentissement des mises en chantier lié aux recours abusifs.
    • DEMATHIEU BARD IMMOBILIER
      Demathieu Bard démarre en septembre des travaux rue de la Banque à Beauvais pour la création de nouveaux logements en reconversion de bâti existant (Oise Hebdo). Le groupe est également associé à un chantier de génie civil de grande envergure à Bâle, avec la réalisation d’un pont bow-string dans le cadre de l’élargissement de l’A35 (Le Moniteur).
    • EIFFAGE IMMOBILIER
      Eiffage Immobilier affiche un chiffre d’affaires de 255 M€ au premier semestre 2026, en hausse de +11,6 %, porté par une bonne dynamique de commercialisation (Immo Matin). Le groupe remporte plusieurs marchés dans le secteur de la santé pour un montant global significatif, diversifiant ainsi son portefeuille au-delà du résidentiel (Groupe Eiffage). Matthieu Reynier, ancien directeur de cabinet à l’agglomération de Montpellier, rejoint Eiffage Immobilier dans une fonction de développement territorial dans l’Hérault (La Lettre M).
    • ICADE
      Icade développe à Lyon le projet « Viaterra », un immeuble de bureaux construit en terre crue, en partenariat avec un architecte spécialisé, illustrant l’engagement du groupe pour une construction plus écologique (Les Echos). La foncière poursuit son activité en Outre-Mer avec une stratégie locale de promotion en Guadeloupe, Martinique et Guyane, adaptant son offre aux spécificités des marchés ultramarins (France-Antilles). Sylvain Bogeat et Nicolas Joly, dirigeants d’Icade, sont intervenus lors du SIBCA 2026 pour présenter les orientations stratégiques du groupe (YouTube / CoStar News).
    • GROUPE PICHET
      Face à la crise persistante de la promotion immobilière, le Groupe Pichet lance un véhicule d’investissement dédié au soutien des opérateurs immobiliers en difficulté, positionnant le groupe comme acteur de stabilisation du secteur (CFNEWS IMMO / Business Immo). Ce fonds, dont le volume d’activité propre reste soutenu, vise à refinancer ou accompagner des promoteurs tiers fragilisés. Cette initiative témoigne de la solidité financière du groupe bordelais dans un contexte de marché difficile.
    • BOUYGUES IMMOBILIER / LINKCITY
      Bouygues Immobilier, aux côtés de Brownfields et DMD Partners, acquiert 236 actifs immobiliers cédés par Engie dans le cadre d’une opération de valorisation et de reconversion de grande envergure (Idéal Investisseur / AEF info). Le groupe lance par ailleurs les travaux d’un programme de 41 logements place de la Vendée à La Roche-sur-Yon, et développe un quartier résidentiel durable et inclusif à Saint-Martin-de-Seignanx dans les Landes (La Roche sur Yon.fr / XLandes-info.fr). Olivia Conil-Lacoste, Directrice RSE de Bouygues Immobilier, est intervenue au SIBCA 2026 pour présenter les engagements environnementaux du groupe (YouTube).

    Acteurs du logement social (OPH, ESH, HLM, USH)

    • HLM / USH (Union Sociale pour l’Habitat)
      Le 86e Congrès HLM « Habiter 2032. Pour un quinquennat utile » se prépare activement : le rapport au Congrès 2026 vient d’être publié, posant les bases d’un agenda politique pour le secteur à l’horizon 2032, avec l’USH qui défend le rôle central des organismes HLM (L’USH / AEF info). Sur le plan réglementaire, le décret du 25 août 2026 précise les conditions de vente des logements HLM à leurs locataires avec possibilité de les louer, ouvrant de nouvelles perspectives patrimoniales pour les ménages (Kohen Avocats / Le Monde du Droit). La demande HLM reste structurellement sous-tension avec 2,8 millions de demandes en attente et des délais d’attribution qui s’allongent, tandis que les loyers du parc social sont jugés de moins en moins accessibles aux ménages modestes (SeLoger / La Gazette des Communes).
    • ACTION LOGEMENT
      Action Logement nomme un nouveau président à la tête de son entité Centre-Val de Loire, signe d’un renforcement de la gouvernance territoriale (La Nouvelle République). Le groupe est engagé dans la convention quinquennale 2028-2032 : Vincent Jeanbrun, nouveau ministre du Logement, promet d’ouvrir les négociations rapidement (AEF info). Par ailleurs, le dispositif Visale évolue en 2026 avec de nouveaux plafonds de loyer et une interdiction de cumul dans certains cas, tandis que le prêt travaux Action Logement reste une aide clé pour les salariés (Kohen Avocats / TF1 Info).
    • CDC HABITAT
      CDC Habitat accélère son déploiement en Bretagne avec des programmes de logements sociaux et de résidences étudiantes à Rennes, confirmant sa stratégie de couverture territoriale nationale (Agence API / Ouest-France). À Apt (Vaucluse), le parc locatif CDC Habitat est en cours de restructuration profonde : démolitions programmées, traitement des logements vacants et modernisation du chauffage (La Provence).
    • BATIGERE
      Batigère lance les phases 2 et 3 de la réhabilitation de la Cité de Hagondange en Moselle, poursuivant un programme de rénovation ambitieux de son parc lorrain (Le Républicain Lorrain). L’organisme a organisé à Mont-Saint-Martin les « Ateliers Bien Habiter » à la rentrée, rassemblant plus de 190 personnes autour des enjeux d’usage et de qualité résidentielle (Le Républicain Lorrain). Batigère confirme ainsi son positionnement d’acteur de proximité dans le Grand Est.

    Foncières cotées & Immobilier tertiaire / Commerce

    • GECINA
      Gecina signe une charte d’engagement volontaire pour adapter son patrimoine immobilier au changement climatique, dans un cadre sectoriel inédit visant à anticiper les risques physiques sur les actifs (Idéal Investisseur). La foncière est également récompensée aux Trophées BBCA 2026 pour ses performances carbone dans la construction neuve, aux côtés de Nexity et WO2 (Le Journal du Grand Paris).
    • KLEPIERRE
      Klépierre réalise une émission obligataire verte de 500 millions d’euros, renforçant sa capacité financière tout en ancrant sa stratégie ESG sur les marchés de capitaux (L’Agefi / Les Echos). L’analyste Berenberg reste positif sur la valeur, saluant la qualité du portefeuille de centres commerciaux premium de l’opérateur européen (Zonebourse / Boursier.com).
    • GROUPAMA IMMOBILIER
      Groupama Immobilier s’associe à Colonies pour développer un projet de coliving à Saint-Ouen-sur-Seine, signé le 17 juillet 2026, illustrant la diversification du groupe vers les nouvelles formes d’habitat (CoStar). Powerhouse Habitat, entité liée à l’écosystème de Groupama Immobilier, bénéficie de deux refinancements totalisant 448 M€, renforçant sa structure financière (CoStar). Le groupe est également cité dans le cadre du SIBCA 2026, confirmant sa présence active sur les enjeux de transition énergétique du bâtiment (YouTube).
    • BNP PARIBAS REAL ESTATE
      BNP Paribas Real Estate Advisory France recrute un professionnel issu de Draco Partners, renforçant ses équipes de conseil en investissement immobilier (CFNEWS IMMO). Cette nomination traduit la volonté du groupe de consolider son expertise en transactions et en conseil à l’investissement dans un contexte de marché sélectif.
    • ICADE (foncière)
      Icade Promotion intervient lors du SIBCA 2026, positionnant le groupe sur les thématiques durables et d’innovation constructive (CoStar News / YouTube).

    🗺️ En direct des territoires

    Grands projets urbains & chantiers

    • Toulouse : Six quartiers de la métropole toulousaine sont identifiés comme les plus susceptibles de se transformer d’ici 2030, dans le cadre de la stratégie urbaine de Toulouse Métropole, avec l’intervention de promoteurs dont Vinci Immobilier (Le Journal Toulousain). La ligne C du métro de Toulouse progresse avec la fin du creusement d’un deuxième tunnelier par Demathieu Bard, étape clé avant l’achèvement du tracé (Actu).
    • Bordeaux : La Caserne b à Bordeaux, projet de reconversion emblématique porté par Eiffage Immobilier, s’achève et constitue une référence nationale pour les transformations de friches militaires en écoquartiers mixtes (Le Moniteur).
    • Lyon : Le projet Viaterra d’Icade propose un immeuble de bureaux en terre crue dans le secteur tertiaire lyonnais, récompensé pour son exemplarité environnementale (Les Echos).
    • Bretagne / Rennes : CDC Habitat accélère ses investissements en Bretagne, notamment à Rennes, avec des programmes de logements sociaux et de résidences étudiantes, en réponse à la pression démographique de la métropole rennaise (Agence API / Ouest-France).
    • Argelès-sur-Mer : Un foyer de jeunes travailleurs de 30 logements (238 places) est inauguré à Argelès-sur-Mer, cofinancé par Action Logement, répondant aux besoins de mobilité professionnelle des jeunes actifs dans le secteur touristique (L’Indépendant).
    • Carhaix (Finistère) : Inauguration d’un nouveau lotissement allée des Peupliers, avec le soutien d’Action Logement et des élus locaux (Le Poher).
    • La Roche-sur-Yon : Un programme de 41 logements sur 7 niveaux est lancé place de la Vendée par Bouygues Immobilier, participant à la densification du centre-ville (La Roche-sur-Yon.fr).
    • Le Mans : Altarea (Cogedim) engage la construction d’un ensemble résidentiel de 52 logements dans un quartier du Mans, confirmant la vitalité du marché local (Actu).
    • Saint-Martin-de-Seignanx (Landes) : Bouygues Immobilier développe un quartier résidentiel durable et inclusif, avec une approche environnementale exemplaire en zone périurbaine landaise (XLandes-info.fr).
    • Avranches (Normandie) : Un recours en justice contre le permis de construire du projet de résidence intergénérationnelle de Marignan Immobilier illustre les tensions entre projets de logement et riverains (Actu).
    • Beauvais (Oise) : Demathieu Bard Immobilier lance en septembre des travaux de reconversion de locaux commerciaux en logements rue de la Banque, contribuant à la revitalisation du centre-ville beauvaisien (Oise Hebdo).
    • Saint-Ouen-sur-Seine (Île-de-France) : Groupama Immobilier et Colonies s’associent pour un programme de coliving dans cette commune en pleine mutation post-Jeux Olympiques (CoStar).
    • Moselle / Grand Est : Batigère engage les phases 2 et 3 de la réhabilitation de la Cité de Hagondange, renforçant la qualité du parc social lorrain dans un territoire industriel en reconversion (Le Républicain Lorrain).
    • Apt (Vaucluse / PACA) : Le parc locatif CDC Habitat d’Apt est en cours de réorganisation profonde avec des démolitions, des travaux de chauffage et la résorption des logements vacants (La Provence).

    Politique du logement & gouvernance territoriale

    • Centre-Val de Loire : Action Logement Centre-Val de Loire dispose d’un nouveau président, renouvelant la gouvernance régionale de l’organisme paritaire (La Nouvelle République). La Région Centre-Val de Loire publie également des dispositifs d’aides aux jeunes pour la rentrée 2026, incluant des solutions logement (Région CVdL).
    • Convention quinquennale Action Logement 2028-2032 : Le ministre du Logement Vincent Jeanbrun annonce l’ouverture prochaine des négociations de la convention quinquennale qui encadre les ressources et missions d’Action Logement (AEF info).
    • Congrès USH « Habiter 2032 » : À quelques semaines du 86e Congrès HLM, l’USH présente un rapport programmatique intitulé « Pour un quinquennat utile », appelant à une mobilisation politique sur le logement abordable à l’horizon de la prochaine élection présidentielle (L’USH / AEF info).


    👤 Gouvernance et Nominations

    Nominations stratégiques dans le secteur immobilier

    • EIFFAGE IMMOBILIER – Matthieu Reynier : L’ancien directeur de cabinet de Frédéric Lacas à l’agglomération de Montpellier rejoint Eiffage Immobilier dans une fonction de développement territorial sur la région Hérault-Occitanie (La Lettre M).
    • BNP PARIBAS REAL ESTATE Advisory France – Recrutement ex-Draco Partners : BNP PRE Advisory France accueille un nouveau collaborateur issu de Draco Partners, renforçant ses équipes de transaction et conseil en investissement immobilier (CFNEWS IMMO).
    • RATP / NEXITY – Patrice Roques : Patrice Roques, ancien Directeur Général de Seine-Saint-Denis Territoire (filiale de Nexity), est nommé Directeur de l’Immobilier du Groupe RATP, illustrant les passerelles entre promotion privée et grands opérateurs publics (AEF info).
    • ACTION LOGEMENT Centre-Val de Loire – Nouveau Président : Un nouveau président est nommé à la tête d’Action Logement Centre-Val de Loire, renforçant la gouvernance paritaire de l’organisme dans cette région (La Nouvelle République).
    • HLM – Nominations au Journal Officiel (2-4 septembre 2026) : Le Journal Officiel publie plusieurs nominations et liquidations d’organismes HLM en cette rentrée, témoignant de la restructuration en cours du secteur du logement social (AEF info).

    Évolutions de gouvernance & actionnariat

    • ALTAREA – Fin du litige Praemia : La résolution du différend avec les actionnaires de Praemia Healthcare (10 M€ versés, 60 M€ réinvestis) modifie le périmètre partenarial d’Altarea et clôt une période de tension capitalistique ouverte depuis 2021 (Les Echos / Altarea).
    • NEXITY – Cession de l’activité épargne : La fermeture des souscriptions à l’activité d’épargne de Nexity (Nexity Cockpit) depuis juin 2026 marque un recentrage du groupe sur ses cœurs de métier promotion et services immobiliers (Tout Sur Mes Finances).
    • GROUPAMA IMMOBILIER – Partenariat Colonies : L’alliance stratégique avec Colonies pour le coliving à Saint-Ouen illustre une évolution du modèle de Groupama Immobilier vers de nouveaux usages résidentiels (CoStar).

    Pour plus de détails, merci de contacter Adequation.

    Newsletter générée avec l’aide de l’IA.

    “`

  • News du 24 août 2026


    Lettre d’information sur le marché de l’immobilier

    Actualités du dimanche 24 août 2026

    Acteurs & gouvernance

    DEMATHIEU BARD

    • Le groupe Demathieu Bard ouvre son capital à ses cadres dirigeants en renforçant leur participation actionnaire, une démarche d’intéressement au long cours inédite pour ce constructeur lorrain. Ce mouvement s’inscrit dans la stratégie de fidélisation des talents dans un secteur du BTP sous tension. (Source : La Semaine — https://www.lasemaine.fr)
    • Demathieu Bard intègre le consortium ÆTHER pour la construction d’une AI gigafactory à Strasbourg, diversifiant son activité vers les grands projets d’infrastructure numérique. (Source : La Gazette France — https://www.gazette-france.fr)

    ICADE

    • Icade finalise l’acquisition d’une participation majoritaire dans Comet, référence nationale du coworking, pour un coût total d’environ 80 M€ : la foncière diversifie ainsi son portefeuille vers les nouveaux usages de bureaux flexibles. (Source : Boursorama / Icade — https://www.icade.fr)
    • Au S1 2026, Icade a renouvelé 20 000 m² de baux à Nanterre (péri-Défense), signe d’un léger regain locatif sur ce secteur stratégique malgré un marché de bureaux sous pression. (Source : Groupe Caisse des Dépôts — https://www.caissedesdepots.fr)

    ALTAREA / COGEDIM

    • Altarea publie ses résultats semestriels 2026 : le groupe relance ses ventes de logements au S1 après plusieurs années de crise, confirmant des signes de reprise progressive sur la promotion résidentielle. (Source : Le Revenu / Altarea — https://www.altarea.com)

    CEETRUS / NHOOD

    • Ceetrus (foncière de la famille Mulliez) a réalisé 178 M€ d’investissements au S1 2026, tout en accélérant ses arbitrages, dont la cession d’une galerie commerciale Aushopping reprise par la SCPI Iroko Zen pour 40,1 M€. (Source : Business Immo / CoStar — https://www.businessimmo.com)

    LINKCITY

    • Linkcity (filiale de Bouygues Immobilier) affirme faire du logement social un levier de performance économique dans une tribune publiée par Presse Agence, positionnant la mixité programmatique comme avantage concurrentiel. (Source : Presse Agence — https://www.presse-agence.fr)

    GRAND DELTA HABITAT / USH régional

    • Michel Gontard, président de Grand Delta Habitat (premier organisme HLM de la région Sud), est nommé à la tête du mouvement HLM régional Provence-Alpes-Côte d’Azur, renforçant la gouvernance du logement social dans cette zone particulièrement tendue. (Source : L’Écho du Mardi — https://www.lechomardi.fr)

    ACTION LOGEMENT

    • Action Logement Services détenait plus d’un million de droits de réservation de logements en 2024, selon un rapport AEF info, confirmant le rôle central du groupe dans l’accès au parc social pour les salariés. (Source : AEF info — https://www.aefinfo.fr)
    • Plusieurs scénarios de réduction des dépenses sont à l’étude pour le logement social (réforme de la PEEC, bailleurs, ménages), selon AEF info ; les arbitrages pourraient transformer en profondeur le modèle de financement du groupe. (Source : AEF info — https://www.aefinfo.fr)

    SOGEPROM

    • Sogeprom porte un projet de data center à Pessac (Gironde) qui illustre les tensions croissantes entre enjeux énergétiques et développement immobilier tertiaire en Nouvelle-Aquitaine. (Source : Sud Ouest — https://www.sudouest.fr)

    Territoires majeurs

    Île-de-France — Nanterre / péri-Défense (92)

    • Icade a signé le renouvellement de 20 000 m² de baux sur son parc de bureaux à Nanterre, confirmant la résistance du péri-Défense face au marché tertiaire francilien en difficulté. (Source : Groupe Caisse des Dépôts — https://www.caissedesdepots.fr)

    Île-de-France — Paris (porte de Saint-Ouen)

    • BNP Paribas Real Estate pilote le projet 17 & CO à la porte de Saint-Ouen, une opération de multi-usage destinée à requalifier cette entrée de ville parisienne avec une programmation mixte bureau/commerce/services. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Hauts-de-France — Lille Métropole

    • La demande de bureaux chute dans la métropole lilloise selon une analyse de BNP Paribas Real Estate, qui pointe une suroffre structurelle et un attentisme des entreprises face à l’incertitude économique. (Source : Tribune de Lyon / BNP PRE — https://www.bienici.com)
    • Vinci Immobilier livre le nouveau siège régional de RTE à Lille, opération tertiaire emblématique pour le réseau de transport d’électricité dans la capitale des Hauts-de-France. (Source : Business Immo — https://www.businessimmo.com)

    Grand Est — Nancy (54)

    • Vinci Immobilier développe un projet de reconversion de l’immense ancienne marbrerie Geraudel à Nancy, avec une programmation mixte logements/activités sur ce foncier historique du centre-ville. (Source : L’Est Républicain — https://www.estrepublicain.fr)

    Grand Est — Strasbourg (67)

    • Le consortium ÆTHER, auquel participe Demathieu Bard pour la construction, prévoit d’implanter une AI gigafactory à Strasbourg, opération industrielle à fort enjeu territorial pour la métropole alsacienne. (Source : DCmag / La Gazette France — https://www.dcmag.fr)

    Grand Est — Moselle

    • European Homes achève un programme résidentiel de 230 logements en Moselle, l’une des plus importantes livraisons du promoteur dans la région Grand Est sur la période récente. (Source : La Semaine — https://www.lasemaine.fr)

    Bourgogne-Franche-Comté — Besançon (25)

    • Vinci Immobilier dévoile son projet de 216 logements étudiants sur le site de l’Arsenal à Besançon, une reconversion de patrimoine militaire en résidence pour étudiants dans le centre historique. (Source : L’Est Républicain — https://www.estrepublicain.fr)

    Auvergne-Rhône-Alpes — La Talaudière (42)

    • Demathieu Bard lance la construction des Terrasses d’Elynn à La Talaudière (Loire), sur un site délaissé depuis plusieurs années, répondant à une demande résidentielle locale en zone périurbaine stéphanoise. (Source : Le Progrès — https://www.leprogres.fr)

    Auvergne-Rhône-Alpes — Haute-Savoie (JO 2030)

    • La consultation publique sur le village olympique de Saint-Jean-de-Sixt (Bouygues Immobilier, JO Alpes 2030) recueille une majorité d’avis défavorables, soulevant des questions d’acceptabilité locale sur ce projet phare des Jeux d’hiver. (Source : Librinfo74 — https://www.librinfo74.fr)

    Nouvelle-Aquitaine — Bordeaux Métropole (Billère, 64)

    • Le Groupe Pichet développe la résidence Carré Montflor à Billère (Pyrénées-Atlantiques), avec un chantier en cours dans cette commune de l’agglomération paloise, confirmant l’expansion territoriale du promoteur bordelais. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Nouvelle-Aquitaine — Pessac / Bordeaux Métropole (33)

    • Sogeprom porte un projet de data center à Pessac, mettant en lumière les tensions foncières et énergétiques liées à l’essor des infrastructures numériques dans la métropole bordelaise. (Source : Sud Ouest — https://www.sudouest.fr)

    Pays de la Loire — La Roche-sur-Yon (85)

    • Le tribunal valide le permis de construire d’European Homes pour trois immeubles à La Roche-sur-Yon, débloquant un projet résidentiel qui avait été contesté par des riverains. (Source : Actu.fr — https://www.actu.fr)

    Pays de la Loire — Héric (44)

    • European Homes entame le chantier de 28 logements à Héric (Loire-Atlantique), opération de développement résidentiel en zone périurbaine nantaise attendue pour 2028. (Source : Maville Nantes — https://www.nantes.maville.com)

    Pays de la Loire — Le Mans (72)

    • Altarea/Cogedim porte un projet de près de 100 logements sur le site d’un ancien supermarché du Mans, illustrant la tendance à la reconversion de friches commerciales en habitat en centre-ville. (Source : Actu.fr — https://www.actu.fr)

    Bretagne — Guidel (56)

    • Pierre Promotion lance une résidence de 20 appartements à Guidel-Plages (Morbihan), à la Croix de Kerbigot, sur un terrain libéré par la requalification d’un site existant sur le littoral breton. (Source : Ouest-France — https://www.ouest-france.fr)

    Occitanie — Toulouse (31)

    • CDC Habitat développe 33 logements neufs à partir de 164 800 € dans un quartier de Toulouse proche du canal, nouvelle opération de la foncière dans la métropole occitane. (Source : La Dépêche — https://www.ladepeche.fr)
    • Demathieu Bard est cité parmi les acteurs de la ligne C du métro toulousain, dont les retards et incidents illustrent la complexité des grands chantiers d’infrastructure urbaine. (Source : Actu.fr — https://www.actu.fr)

    Provence-Alpes-Côte d’Azur — Vence (06)

    • La ville de Vence a officiellement repris la propriété des terrains du quartier Chagall à l’issue du projet mené par Eiffage Immobilier, marquant la clôture de cette opération de renouvellement urbain. (Source : Petites Affiches — https://www.petites-affiches.fr)

    Provence-Alpes-Côte d’Azur — Nice / Plaine du Var (06)

    • Joia Méridia, opération mixte portée notamment par Eiffage Immobilier et Woodeum, se déploie dans la plaine du Var à Nice, l’un des quartiers en développement les plus suivis de la métropole azuréenne. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Alsace — Mulhouse (68)

    • CDC Habitat a obtenu la déclaration d’utilité publique pour l’acquisition des tours du quartier Plein Ciel à Mulhouse en vue de leur démolition totale, franchissant une étape décisive dans ce grand projet de renouvellement urbain. (Source : L’Alsace — https://www.lalsace.fr)

    La Réunion (DROM)

    • Action Logement inaugure la résidence de l’Église à Sainte-Marie (La Réunion, Rivière des Pluies), livrant des logements locatifs intermédiaires dans une zone insulaire à forte tension. (Source : Imaz Press Réunion — https://www.ipreunion.com)

    Indicateurs & tendances chiffrées

    • Parc social : +527 000 logements en dix ans (Ancols). Selon l’Agence nationale de contrôle du logement social (Ancols), le parc HLM français a progressé de 527 000 logements entre 2014 et 2024, soit une hausse de près de 13 % — un résultat qui reste insuffisant au regard des 2,89 millions de demandes en attente fin 2025. (Source : Maire-info / USH — https://www.maire-info.com)
    • Action Logement : 1 million+ de droits de réservation en 2024. Le groupe Action Logement détenait plus d’un million de droits de réservation sur des logements sociaux en 2024, un levier massif d’accès au logement pour les salariés dont l’activation reste toutefois variable selon les territoires. (Source : AEF info — https://www.aefinfo.fr)
    • Secteur HLM : vers un « plan d’épargne parcours résidentiel ». Les acteurs du mouvement HLM lancent un appel aux banques pour créer un livret bancaire dédié au financement du parcours résidentiel, visant à mobiliser l’épargne privée en complément des financements publics. (Source : AEF info — https://www.aefinfo.fr)
    • Contrôle Ancols : clarification jurisprudentielle. Une décision du Conseil d’État précise les conditions dans lesquelles un organisme HLM peut être contrôlé par l’Ancols, renforçant le cadre réglementaire de supervision du secteur. (Source : Kohen Avocats — https://www.kohen-avocats.fr)
    • HLM et canicule : les quartiers sociaux surexposés. Des témoignages et études convergent pour documenter la surexposition thermique des résidents de logements HLM lors des épisodes caniculaires, alimentant le débat sur la rénovation énergétique du parc social et l’adaptation climatique des bâtiments. (Source : L’Union / ici.fr — https://www.lunion.fr)
    • Taux de crédit immobilier : légère remontée. Après plusieurs mois d’accalmie, les taux de crédits immobiliers amorcent une légère remontée selon CoStar et Business Immo, sans toutefois remettre en cause la dynamique de reprise observée sur le marché de l’accession. (Source : CoStar / Business Immo — https://www.businessimmo.com)
    • Deals résidentiels XXL : une rareté confirmée au S1 2026. Les grandes transactions résidentielles (blocs de logements > 100 unités) se font rares au S1 2026 selon Business Immo et CoStar, Gecina (250 M€ de cessions résidentielles) et CDC Habitat figurant parmi les rares acteurs à animer ce marché. (Source : Business Immo / CoStar — https://www.businessimmo.com)
    • Marché de bureaux à Lyon : demande en chute. BNP Paribas Real Estate documente une chute significative de la demande placée de bureaux dans la métropole lyonnaise, dans un contexte de suroffre et de réorganisation des modes de travail des entreprises. (Source : Tribune de Lyon — https://www.tribunedelyon.fr)
    • Immobilier bas carbone : le SIBCA mobilise la filière. Le Salon de l’immobilier bas carbone (SIBCA) a réuni les acteurs de la filière autour des enjeux de décarbonation des bâtiments, avec la participation de Groupama Immobilier parmi les contributeurs aux débats. (Source : Presse Agence — https://www.presse-agence.fr)
    • Altarea : relance des ventes au S1 2026. Le groupe Altarea annonce une reprise de ses réservations de logements au premier semestre 2026, après plusieurs exercices difficiles, avec un carnet de commandes qui se redresse progressivement dans la promotion résidentielle. (Source : Le Revenu — https://www.lerevenu.com)


    Synthèse produite à partir d’alertes et de sources publiques, relue par l’équipe Adequation, et
    générée avec l’aide de l’IA.

    “`

  • News du 27 juillet 2026


    Lettre d’information sur le marché de l’immobilier

    Actualités du 27 juillet 2026


    🏢 Actualité des acteurs

    Promoteurs privés

    • NEXITY
      Nexity enregistre son pire premier semestre depuis la fin de l’ère pré-crise, confirmant toutefois sa guidance pour l’ensemble de l’exercice 2026. Le groupe a inauguré 51 logements à Luisant en partenariat avec des acteurs locaux, et entamé la construction de 40 logements intégrés dans un complexe sportif à Lisieux. White & Case a été mandaté comme conseil de BPCE dans le cadre de la mise en place d’un accord financier avec Nexity, témoignant d’une restructuration financière en cours.

      (Sources : Le Moniteur, Boursorama, Actu.fr, Le Monde du Droit)

    • MARIGNAN IMMOBILIER
      Face à la crise du logement neuf, Marignan Immobilier (7e promoteur français, filiale du groupe Bassac) pratique des ristournes commerciales pour soutenir ses ventes au premier semestre 2026. Ces ajustements s’inscrivent dans un contexte général de ralentissement de la promotion résidentielle neuve.

      (Sources : Le Moniteur, l’Informé)

    • BASSAC
      Au 30 juin 2026, le BFR de Bassac augmente de 47 M€ pour atteindre 1 125 M€, dans un contexte où le groupe maintient sa marge opérationnelle grâce à la contribution de ses différentes filiales (Marignan, Les Nouveaux Constructeurs). Les Nouveaux Constructeurs et Marignan pratiquent des ristournes commerciales pour soutenir leurs volumes de réservations dans un marché sous pression. La guidance opérationnelle du groupe reste confirmée pour 2026.

      (Sources : Boursier.com, Le Moniteur)

    • KAUFMAN & BROAD
      Kaufman & Broad a publié son rapport financier semestriel 2026 et mis en œuvre son programme de rachat d’actions. La société RKCI SAS (actionnaire de référence) a cédé des titres le 20 juillet 2026 dans le cadre d’opérations de marché déclarées. Ces mouvements interviennent alors que le groupe poursuit son activité de promotion résidentielle dans un marché encore difficile.

      (Sources : Zonebourse, Boursier.com)

    • DEMATHIEU BARD IMMOBILIER
      Le président de Demathieu Bard, Stéphane Monceaux, affiche une ambition de 3 milliards d’euros de chiffre d’affaires à l’horizon 2030, confirmant la stratégie de croissance du groupe. Le groupe a également participé à la pose de la première pierre de la dernière tranche du Village des Médias à Dugny, dans le cadre de la reconversion de l’héritage olympique des JO de Paris 2024. Ces deux actualités illustrent la double dynamique du groupe entre développement stratégique et livraisons opérationnelles.

      (Sources : Le Moniteur, INFO.FR)

    • EIFFAGE IMMOBILIER
      Eiffage Immobilier a livré le projet Cristallis, une importante restructuration tertiaire lourde au cœur de Paris. À Dieppe, le groupe développe une résidence évolutive de 319 logements en partenariat avec Logeo Seine. Le groupe est par ailleurs cité dans le cadre du reporting sur la taxonomie verte du CAC 40, confirmant son engagement en matière de durabilité.

      (Sources : Groupe Eiffage, Paris Normandie, AEF info)

    • EUROPEAN HOMES
      European Homes développe 65 nouveaux logements en centre-ville dans la presqu’île (région Pays de la Loire), contribuant à la diversification résidentielle en zones denses. Le groupe a posé la première pierre du Clos des Berganderies à Missillac. À Gerzat (Auvergne), le Domaine de Courlandes représente 98 logements avec une diversité de typologies résidentielles.

      (Sources : L’Echo de la Presqu’île, La Baule.maville.com, La Montagne)

    • VINCI IMMOBILIER
      À Villeneuve-la-Garenne, Vinci Immobilier porte un projet mixte intégrant ferme urbaine, maison de santé et logements dans une nouvelle entrée de ville. Le groupe est également cité dans le cadre des engagements en faveur de la taxonomie verte européenne.

      (Sources : Business Immo, Le Parisien, AEF info)

    • BOUYGUES IMMOBILIER
      À Metz, la filiale Nouveau Siècle de Bouygues Immobilier réalise un projet innovant de quatre villas sur le toit de l’ancien magasin Printemps, offrant une vue panoramique sur la ville. À Marseille, le projet des Fabriques — écoquartier emblématique du nouveau Marseille — franchit une nouvelle étape significative. À Maisons-Alfort, Bouygues Immobilier est associé à la livraison du nouveau commissariat de police, propriété de l’État.

      (Sources : Le Quotidien / Le Républicain Lorrain, Cityramag, INFO.FR)

    • CA IMMOBILIER
      CA Immobilier affiche un chiffre d’affaires de 19,0 M€ au premier semestre 2026, publié dans le cadre du rapport semestriel de LNA Santé. Ce résultat illustre la dynamique de la branche immobilière du Crédit Agricole, dont l’activité reste orientée vers les opérations mixtes santé et résidentiel. Aucune autre information opérationnelle complémentaire n’est disponible sur la période.

      (Source : WebDisclosure)


    Bailleurs sociaux & acteurs du logement social

    • ACTION LOGEMENT
      Action Logement a signé une convention avec l’État pour faciliter le logement des futurs salariés de l’industrie dans des zones en tension (La Marseillaise). La filiale in’li Aura s’est implantée à Annecy en Haute-Savoie, renforçant la présence du groupe sur le territoire alpin. L’UNAF (Union Nationale des Associations Familiales) a participé aux Rencontres nationales d’Action Logement, témoignant d’une mobilisation partenariale autour de l’accès au logement pour les salariés.

      (Sources : lamarseillaise.fr, Le Dauphiné Libéré, UNAF)

    • CDC HABITAT
      CDC Habitat a mis à disposition deux logements à Beauvais pour des femmes victimes de violences, illustrant son engagement en matière de solidarité territoriale. Sur la presqu’île de Grenoble, CDC Habitat contribue au projet immobilier Yello, avec 35 appartements en cours de développement.

      (Sources : L’Observateur de Beauvais, France 3, Presences Grenoble)

    • OPH / HLM
      Le système HLM fait face à une critique croissante : les demandes sont en hausse tandis que l’offre de logements sociaux reste insuffisante, selon le dernier rapport annuel du secteur (Edito Seloger). L’USH publie une étude sur l’impact de la qualité de construction sur les externalités de gestion, plaidant pour des standards plus élevés dans le parc social. Sur le plan réglementaire, l’installation de climatiseurs dans les logements HLM nécessite des autorisations spécifiques, un sujet qui monte en puissance avec le changement climatique.

      (Sources : Edito Seloger, USH, Le Moniteur)

    • PROCIVIS
      Procivis affiche une ambition RSE affirmée, avec 71 indicateurs de performance désormais suivis selon une communication publiée dans Centre Presse Aveyron, depuis Rodez. Le groupe a inauguré le lotissement du Clos Vitalis à Loiron-Ruillé (Mayenne), confirmant son développement territorial dans les villes moyennes. Ces initiatives témoignent de la montée en puissance d’une démarche extra-financière structurée au sein du réseau.

      (Sources : Centre Presse Aveyron, Laval MaVille.com)

    • ARCADE VYV
      Le groupe Arcade VYV opère des mouvements significatifs de gouvernance : Pascal Leclerc prend la direction de l’ESH Norevie, tandis que Stéphane Pommery lui succède à la tête de Florévie. Ces nominations illustrent la dynamique de rotation des dirigeants au sein des ESH du groupe. Arcade VYV poursuit ainsi sa stratégie de renforcement managérial dans ses filiales territoriales.

      (Source : AEF info)

    • IN’LI
      In’li Aura, filiale d’Action Logement, s’est officiellement implantée à Annecy (Haute-Savoie), marquant une extension du réseau de la foncière intermédiaire sur le territoire alpin. Cette implantation vise à répondre aux besoins de logements abordables pour les actifs dans une zone particulièrement tendue. Ce déploiement territorial s’inscrit dans la stratégie nationale d’in’li de couvrir les bassins d’emploi en forte tension.

      (Source : Le Dauphiné Libéré)

    Foncières & Immobilier tertiaire

    • ICADE
      Icade est devenue propriétaire à 100 % de la Tour Eqho à La Défense, consolidant ainsi son portefeuille de bureaux premium dans le quartier d’affaires parisien. Au premier semestre 2026, la foncière enregistre une baisse de ses revenus locatifs bruts de -4,5 %, tout en confirmant ses objectifs annuels. Jefferies a confirmé son conseil sur le titre après la publication des résultats semestriels, soulignant la solidité du modèle malgré un marché de bureaux sous pression.

      (Sources : Les Echos, Groupe Caisse des Dépôts, Boursorama, Boursier.com)

    • GECINA
      Gecina affiche une croissance de ses revenus de +2 % au 30 juin 2026 et confirme sa guidance annuelle, malgré un marché locatif de bureaux challengé. La foncière a réalisé une opération exemplaire de conversion de bureaux en logements grâce à une surélévation, illustrant son engagement pour la transformation du parc tertiaire obsolète. D’importants loyers additionnels sont attendus sur le patrimoine de bureaux à venir, selon les Echos / Investir.

      (Sources : BFM Bourse, Business Immo, Batiactu, Investir – Les Echos)

    • BNP PARIBAS REAL ESTATE
      Jean-Laurent de La Prade, dirigeant de BNP Paribas Real Estate, souligne que les entreprises tendent à différer leurs investissements immobiliers dans le contexte actuel d’incertitude. BNP PRE commente les indicateurs ImmoStat pour les locaux d’activités au 1er semestre 2026, identifiant un marché en mutation avec des dynamiques territoriales très différenciées. Lyon et Lille souffrent d’une suroffre d’immeubles de bureaux, tandis que Toulouse tire mieux son épingle du jeu selon une analyse publiée dans Le Moniteur.

      (Sources : Presse Agence Europe Infos, Le Moniteur, Immoweek)

    • CATELLA
      Catella publie une analyse sur l’impact de l’intelligence artificielle sur le marché de l’immobilier de bureaux, avertissant que l’IA pourrait accélérer la fracture du marché locatif entre actifs premium et actifs secondaires. Selon cette étude, les locaux inadaptés aux nouveaux usages numériques risquent d’être durablement délaissés par les entreprises.

      (Sources : RiskAssur, Affiches Parisiennes / Mesinfos.fr)


    • LINKCITY
      LinkCity est mentionné dans un article sur le projet de reprise des thermes de Divonne-les-Bains (Pays de Gex), qui avance lentement selon Le Pays Gessien. La municipalité est en négociation active avec le promoteur sur les conditions du projet de reconversion. Ce type d’opération illustre la stratégie de LinkCity sur les projets complexes de reconversion urbaine et de revitalisation de sites patrimoniaux.

      (Source : Le Pays Gessien)


    📊 Tendances du marché immobilier

    Logement neuf & promotion résidentielle

    • Crise de la promotion résidentielle : Nexity enregistre son pire premier semestre depuis la fin de l’ère pré-crise. Les grands promoteurs nationaux (Marignan, Les Nouveaux Constructeurs / Bassac) pratiquent des ristournes commerciales pour soutenir les réservations. Le marché du logement neuf reste sous pression structurelle avec une demande fragilisée par la montée des taux et l’érosion du pouvoir d’achat immobilier. (Source : Le Moniteur)
    • Réservations et volumes : Les promoteurs constatent une contraction des réservations au S1 2026. Les ristournes pratiquées par certains groupes visent à liquider les stocks de logements achevés non vendus, signe d’un marché qui peine à absorber l’offre existante. (Source : Le Moniteur)
    • Production de logements sociaux : L’USH publie une étude sur l’impact de la qualité de construction sur les externalités de gestion dans le parc HLM, plaidant pour investir davantage dans la qualité initiale afin de réduire les coûts de gestion sur le long terme. (Source : USH / L’Union Sociale pour l’Habitat)
    • Garanties locatives : La garantie Visale d’Action Logement, dispositif de garantie gratuite contre les impayés de loyers, est pointée comme pouvant présenter des limites pratiques pour les investisseurs locatifs selon une analyse de Bourse Inside. (Source : Bourse Inside)

    Immobilier de bureaux

    • Suroffre territoriale : Le marché des bureaux présente des disparités territoriales croissantes. Lyon et Lille souffrent d’une suroffre structurelle d’immeubles de bureaux, quand Toulouse démontre une meilleure résistance grâce à l’attractivité de son bassin économique (aéronautique, spatial). (Source : Le Moniteur / BNP PRE)
    • Revenus locatifs sous pression : Icade enregistre une baisse de ses revenus locatifs bruts de -4,5% au S1 2026, confirmant toutefois ses objectifs annuels. Gecina affiche de son côté une croissance plus modeste de +2% de ses revenus, avec des perspectives positives sur le pipeline de loyers futurs. (Sources : Boursorama, BFM Bourse)
    • Reconversion bureaux → logements : Gecina illustre la tendance en réalisant une opération de conversion d’un immeuble de bureaux en logements via une surélévation, répondant à la double demande de densification et de transformation du parc tertiaire obsolète. (Source : Batiactu)
    • IA et marché locatif tertiaire : Selon une étude Catella, l’intelligence artificielle pourrait accélérer la fracture du marché locatif tertiaire entre les actifs « prime » bien équipés et les actifs secondaires inadaptés aux nouveaux usages. (Sources : RiskAssur, Affiches Parisiennes)
    • Locaux d’activités (ImmoStat S1 2026) : BNP Paribas Real Estate commente les indicateurs ImmoStat pour les locaux d’activités : après un premier semestre 2026 en mutation, le marché reste différencié selon les zones géographiques et les typologies d’actifs. (Source : Immoweek)

    Logement social & politique du logement

    • Saturation de la demande HLM : Les demandes de logements sociaux sont en hausse tandis que l’offre reste insuffisante, alimentant une critique croissante du système HLM selon le dernier rapport annuel du secteur. La liste d’attente nationale continue de s’allonger. (Source : Edito Seloger)
    • Confort d’été dans le parc social : Une étude Le Moniteur souligne que 70% des logements en France pourraient devenir habitables en été grâce à des solutions passives (végétalisation, occultation, ventilation naturelle), sans recourir à la climatisation. CDC Habitat est impliqué dans ce chantier de sensibilisation. (Source : Le Moniteur)
    • Loi Amiel (Logement fonctionnaire) : La loi Amiel de 2026 précise les conditions d’accès au logement pour les fonctionnaires ; une circulaire récente clarifie les conditions et modalités de demande. (Source : Kohen Avocats)
    • Convention Action Logement / État : Une convention a été signée entre Action Logement et l’État pour faciliter le logement des futurs salariés de l’industrie dans les bassins d’emploi industriels, en anticipation de la réindustrialisation du territoire national. (Source : lamarseillaise.fr)

    Durabilité, bas carbone & RSE

    • Taxonomie verte CAC 40 : Un rapport AEF info analyse comment les entreprises du CAC 40 (dont Eiffage et Vinci) orientent leurs activités vers la taxonomie verte européenne. L’immobilier reste l’un des secteurs les plus activement engagés dans la transition. (Source : AEF info)
    • Icade – Immobilier bas carbone : Nicolas Joly (Icade) développe dans Europe Infos la vision de la foncière sur l’immobilier bas carbone, la mixité urbaine et l’adaptation des villes face aux défis climatiques. (Source : Europe Infos)
    • Procivis – 71 indicateurs RSE : Procivis suit désormais 71 indicateurs de performance RSE, une démarche pionnière dans le secteur du logement social coopératif. (Source : Centre Presse Aveyron)

    🗺️ En direct des territoires

    Île-de-France & Grand Paris

    • La Défense : Icade acquiert 100% de la Tour Eqho à La Défense, consolidant son patrimoine dans le premier quartier d’affaires européen. Une importante prise à bail a également été signée sur l’immeuble Le Vinci, signes d’un regain d’activité locative sur le périmètre. (Sources : Les Echos, Groupe Caisse des Dépôts, Business Immo)
    • Villeneuve-la-Garenne (92) : Un projet de renouvellement urbain intégrant ferme urbaine, maison de santé et logements est porté par Vinci Immobilier, redessinant l’entrée de ville de cette commune des Hauts-de-Seine. (Source : Le Parisien)
    • Dugny (93) : Pose de la première pierre de la dernière tranche du Village des Médias par Demathieu Bard, héritage de Paris 2024, qui sera converti en logements pour les habitants du territoire. (Source : INFO.FR)
    • Maisons-Alfort (94) : Livraison du nouveau commissariat, propriété de l’État, construit par Bouygues Immobilier dans le cadre d’un partenariat public-privé. (Source : INFO.FR)
    • Paris intra-muros : Eiffage Immobilier livre le Cristallis, une opération de restructuration tertiaire lourde au cœur de Paris, transformant un immeuble de bureaux existant. (Source : Groupe Eiffage)

    Normandie

    • Dieppe (76) : Eiffage Immobilier développe une résidence évolutive de 319 logements en partenariat avec Logeo Seine, dans un programme mixte combinant logements sociaux et libres. Ce projet de grande envergure contribue à la dynamique de construction dans une ville normande en reconversion. (Sources : Actu.fr, Paris Normandie)
    • Luisant (28) : Inauguration de 51 logements conduits par Nexity en partenariat avec les acteurs locaux, renforçant l’offre résidentielle dans l’Eure-et-Loir. (Source : Radio Intensité)
    • Lisieux (14) : Construction de 40 logements intégrés dans un complexe sportif par Nexity, répondant à une forte attente des habitants selon les élus locaux. (Source : Actu.fr)

    Auvergne-Rhône-Alpes

    • Grenoble – Presqu’île (38) : Le projet immobilier Yello prend forme sur la presqu’île de Grenoble avec 35 appartements portés par CDC Habitat, dans ce quartier stratégique de reconversion urbaine. (Source : Presences Grenoble)
    • Gerzat (63) : European Homes développe le Domaine de Courlandes, un ensemble de 98 logements offrant une diversité résidentielle (accession libre, PSLA, logements sociaux). (Source : La Montagne)
    • Annecy (74) : In’li Aura, filiale d’Action Logement, s’implante à Annecy, renforçant l’offre de logements intermédiaires dans ce bassin d’emploi en tension. (Source : Le Dauphiné Libéré)
    • Pays de Gex / Divonne-les-Bains (01) : Le projet de reprise et de reconversion des thermes de Divonne-les-Bains par LinkCity progresse lentement, la municipalité étant en négociation sur les conditions du projet. (Source : Le Pays Gessien)

    Bretagne & Pays de la Loire

    • Missillac (44) : Pose de la première pierre du Clos des Berganderies par European Homes, programme résidentiel en milieu rural ligérien. (Source : La Baule.maville.com)
    • Étel & Guidel (56) : Pierre Promotion organise des portes ouvertes pour ses projets Côté Ria (Étel) et Résidence Lili May (Guidel), confirmant la dynamique du marché immobilier sur le littoral breton. (Sources : Lorient MaVille.com)
    • Loiron-Ruillé (53) : Inauguration du lotissement Clos Vitalis par Procivis, illustrant le développement résidentiel dans les villes moyennes de la Mayenne. (Source : Laval MaVille.com)

    Grand Est

    • Metz (57) : Nouveau Siècle (Bouygues Immobilier) réalise un projet atypique de quatre villas sur le toit de l’ancien magasin Printemps, conjuguant réhabilitation du patrimoine commercial et création de logements premium en hypercentre. (Sources : Le Quotidien, Le Républicain Lorrain)

    PACA & Méditerranée

    • Marseille (13) : L’écoquartier Les Fabriques, grand projet d’urbanisme du nouveau Marseille porté par Bouygues Immobilier, franchit une nouvelle étape dans son développement, confirmant sa vocation de vitrine de la ville durable. (Source : Cityramag)
    • Beauvais (60) : CDC Habitat met à disposition deux logements d’urgence pour des femmes victimes de violences dans le cadre d’un partenariat avec les pouvoirs publics locaux. (Source : L’Observateur de Beauvais)

    Logement social territorial – initiatives locales

    • Pointe-à-Pitre (Guadeloupe) : La Société Pontoise d’HLM (SP HLM) porte la résidence Magnificence en hypercentre, dans une logique de reconquête des cœurs de ville par le logement social. (Source : EWAG)
    • Isère Habitat : Des propositions de logements dans des communes de l’Isère rurale témoignent d’une politique active de peuplement sur l’ensemble du département. (Source : Illiwap / Mairie de Dolomieu)
    • USH – Position nationale : L’USH exprime des réserves sur certains dispositifs, soutenant l’ANRU tout en appelant à un débat sur le reste des mesures de la politique du logement social. (Source : USH)

    👤 Gouvernance & Nominations

    Nominations de dirigeants

    • ARCADE VYV – Norevie & Florévie (ESH) :
      Pascal Leclerc est nommé Directeur Général de l’ESH Norevie (filiale du groupe Arcade VYV). Stéphane Pommery lui succède à la tête de Florévie, autre ESH du groupe. Ces nominations croisées illustrent la politique de mobilité interne au sein du groupe Arcade VYV et sa capacité à faire tourner ses cadres dirigeants entre les différentes entités territoriales.

      (Source : AEF info)

    • GCI (filiale Vinci Immobilier) :
      Laurent Taïeb est nommé Directeur Investissement de GCI, filiale de Vinci Immobilier. Il a débuté sa carrière au sein de grands groupes de l’immobilier avant de rejoindre la sphère Vinci. Cette nomination renforce l’équipe en charge des arbitrages et acquisitions d’actifs immobiliers au sein du groupe.

      (Source : Décideurs Immo)

    Évolutions d’actionnariat & gouvernance

    • KAUFMAN & BROAD :
      L’actionnaire de référence RKCI SAS a procédé à une cession de titres Kaufman & Broad le 20 juillet 2026. Parallèlement, la société a mis en œuvre son programme de rachat d’actions, traduisant une gestion active du capital. Ces mouvements interviennent à la suite de la publication du rapport financier semestriel 2026.

      (Sources : Boursier.com, Zonebourse)

    • NEXITY – Accord BPCE :
      Le cabinet White & Case est intervenu comme conseil de BPCE dans la mise en place d’un accord financier structurant avec Nexity, dont les détails n’ont pas été entièrement rendus publics. Cet accord s’inscrit dans la restructuration financière et opérationnelle du groupe (plan “New Nexity”). Il témoigne d’un dialogue actif entre le groupe et ses partenaires bancaires pour stabiliser son bilan.

      (Source : Le Monde du Droit)

    • ICADE – Caisse des Dépôts :
      L’acquisition à 100% de la Tour Eqho par Icade (filiale de la Caisse des Dépôts) confirme la stratégie de la foncière de se renforcer sur des actifs tertiaires premium à La Défense. Goldman Sachs a déclaré avoir franchi en baisse le seuil de 5% du capital d’Icade le 20 juillet 2026, signal d’un mouvement de désinvestissement d’un actionnaire institutionnel international. Ces évolutions redessinent progressivement la structure actionnariale de la foncière cotée.

      (Sources : Groupe Caisse des Dépôts, Boursier.com)


    📩 Pour plus de détails, merci de contacter Adequation.

    Générée avec l’aide de l’IA.

    “`

  • News du 13 juillet 2026


    Lettre d’information sur le marché de l’immobilier

    Actualités du lundi 13 juillet 2026

    Acteurs & gouvernance

    NEXITY

    • BPCE et Nexity ont officialisé l’entrée en négociations exclusives en vue de créer une coentreprise dédiée à la distribution du logement neuf et réhabilité, une alliance stratégique inédite entre le premier réseau bancaire mutualiste et le premier promoteur français. (Source : Business Immo — https://www.businessimmo.com)
    • Nexity confirme sa place de numéro un de la promotion immobilière en France pour 2026, selon le classement annuel de référence du secteur. (Source : Idéal Investisseur — https://www.idealinvestisseur.fr)

    ACTION LOGEMENT

    • Bruno Arcadipane et Bruno Arbouet sont reconduits respectivement président et vice-président d’Action Logement Groupe lors du renouvellement de la gouvernance du conseil d’administration d’Action Logement Services. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Action Logement espère signer sa nouvelle convention quinquennale avec l’État « avant la fin de l’été », selon AEF info ; le texte devrait confirmer les grandes orientations du groupe pour 2026–2031. (Source : AEF info — https://www.aefinfo.fr)
    • Johann Franchi est nommé directeur général d’Unicil, filiale d’Action Logement dédiée au logement des salariés dans la région Sud. (Source : TPBM — https://www.tpbm-presse.com)

    CDC HABITAT

    • La Banque européenne d’investissement (BEI) accorde une deuxième tranche de 250 M€ à CDC Habitat, portant à 500 M€ l’enveloppe totale dédiée au financement du logement locatif intermédiaire (LLI). (Source : Business Immo — https://www.businessimmo.com)
    • CDC Habitat maintient son niveau d’investissement dans le Grand Est malgré un contexte de marché difficile, avec un bilan présenté par Le Journal des Entreprises. (Source : Le Journal des Entreprises — https://www.lejournaldesentreprises.com)
    • Myriam Berghout est nommée directrice régionale de CDC Habitat Île-de-France, renforçant l’encadrement territorial du premier bailleur social privé de France. (Source : Business Immo — https://www.businessimmo.com)
    • CDC Habitat (573 000 logements gérés) détaille son plan d’adaptation du parc face aux vagues de chaleur, en réponse aux nouvelles obligations de la loi Relance Logement. (Source : La Gazette France — https://www.gazette-france.fr)

    ICADE

    • Bpifrance, la Banque des Territoires et Icade lancent Urban Ventures, présenté comme le premier fonds dédié à la reconversion de friches et d’actifs tertiaires vacants en logements en France. (Source : Icade — https://www.icade.fr)
    • Icade fait évoluer sa gouvernance avec l’arrivée d’une nouvelle secrétaire générale, confirmant la modernisation de son organisation dirigeante. (Source : Le Moniteur — https://www.lemoniteur.fr)

    ALTAREA / COGEDIM

    • Cogedim (filiale d’Altarea) lance 25 engagements qualité applicables à l’ensemble de sa nouvelle offre de logement, une démarche de différenciation commerciale dans un marché déprimé. (Source : Altarea — https://www.altarea.com)
    • Altarea est retenu aux côtés de Cityz Media dans le cadre de l’appel d’offres de la RATP pour la valorisation des espaces publicitaires du réseau francilien. (Source : Stratégies — https://www.strategies.fr)

    VINCI IMMOBILIER

    • Arnaud Choulet est nommé directeur général de Vinci Immobilier Résidences Gérées, filiale dédiée aux résidences services du groupe Vinci Immobilier. (Source : Business Immo — https://www.businessimmo.com)
    • Un immeuble de bureaux en terre crue et paille, livré par Vinci Immobilier à Montpellier, est présenté comme « une réalisation emblématique sans climatisation », illustration du virage bas-carbone du groupe. (Source : Midi Libre — https://www.midilibre.fr)

    BOUYGUES IMMOBILIER / LINKCITY

    • La société de projet XXL Marseille, réunissant Bouygues Immobilier et Linkcity, est officiellement constituée ; elle pilote la transformation du site du J1 sur le port de Marseille, dont le chantier reste repoussé de six mois supplémentaires. (Source : Le Moniteur — https://www.lemoniteur.fr)

    GROUPAMA IMMOBILIER

    • Groupama Immobilier remporte le prix « Deal de l’Année » aux Pierres d’Or 2026 pour son acquisition d’un portefeuille logistique de 46 M€, l’une des plus importantes opérations du segment au premier semestre. (Source : Immoweek — https://www.immoweek.fr)

    GECINA

    • Gecina promeut Pauline Doussot au sein de sa direction Bureaux, confirmant une dynamique de mobilité interne dans un contexte de stabilisation de son portefeuille tertiaire. (Source : Business Immo — https://www.businessimmo.com)

    KAUFMAN & BROAD

    • Kaufman & Broad maintient ses objectifs annuels malgré la persistance de la crise du logement neuf, affichant une résilience opérationnelle saluée par le secteur. (Source : Boursorama — https://www.boursorama.com)

    KLÉPIERRE

    • Klépierre internalise sa régie publicitaire et s’allie à la start-up XXII pour déployer le computer vision dans ses centres commerciaux, une mutation vers les « lieux de vie » actée lors du salon SIEC 2026. (Source : Groupe mind / Univers Habitat — https://www.groupemind.fr)

    ARCADE VYV

    • Le groupe Arcade VYV (217 000 logements) crée un nouvel acteur du logement social issu de la fusion de plusieurs de ses entités régionales, poursuivant sa stratégie de rationalisation et de montée en puissance. (Source : Le Moniteur — https://www.lemoniteur.fr)

    GREENCITY IMMOBILIER

    • Greencity Immobilier inaugure à Toulouse un programme de 126 logements équipé d’un système de recyclage des eaux grises en circuit fermé, une innovation reconnue comme exemplaire à l’échelle nationale. (Source : Le Moniteur — https://www.lemoniteur.fr)

    GROUPE PICHET

    • Corentin Pichet est nommé directeur adjoint de la Foncière Patrimoniale du groupe Pichet, une évolution de gouvernance familiale qui renforce l’encadrement de l’activité patrimoniale du groupe bordelais. (Source : MySweetImmo — https://www.mysweetimmo.com)

    ACTIS (Isère Habitat)

    • Michelle Daran est nommée nouvelle présidente d’Actis, bailleur social grenoblois, succédant à la tête de cet organisme clé du logement social en Isère. (Source : Mesinfos.fr — https://www.mesinfos.fr)

    BNP PARIBAS REAL ESTATE

    • Principal Inside (filiale de BNP Paribas Real Estate) s’apprête à attaquer le marché européen après son déploiement aux États-Unis, dans un secteur de l’immobilier d’entreprise marqué par un « déficit d’attractivité » selon CoStar. (Source : Business Immo — https://www.businessimmo.com)

    LINKCITY

    • Linkcity est lauréate de la consultation pour la reconversion du fort des Trois-Têtes à Briançon en village olympique pour les Jeux d’hiver 2030, une opération à fort enjeu patrimonial et institutionnel. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Territoires majeurs

    Provence-Alpes-Côte d’Azur — Marseille

    • La société de projet XXL Marseille (Bouygues Immobilier + Linkcity) est officiellement créée pour piloter la transformation du site du J1 sur le port de Marseille ; le chantier reste repoussé à début 2027 en raison de délais administratifs supplémentaires. (Source : Le Moniteur / Made in Marseille — https://www.lemoniteur.fr)

    Île-de-France — Cormeilles-en-Parisis (Val-d’Oise)

    • UrbanEra (filiale de Bouygues Immobilier) développe un quartier de 1 200 logements à Cormeilles-en-Parisis, l’une des plus grandes opérations résidentielles en cours dans le Grand Paris hors ZGP. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Île-de-France — Orly (Val-de-Marne)

    • Bouygues Immobilier inaugure la résidence Insouciance à Orly (Parcs en Scène), livrant 72 logements dans le secteur Grand Paris Sud. (Source : TPBM — https://www.tpbm-presse.com)

    Bourgogne-Franche-Comté — Dijon

    • Le quartier Terrot est inauguré à Dijon, une opération de requalification urbaine intégrant notamment 15 logements adaptés seniors gérés par CDC Habitat, sur l’ancienne friche industrielle de l’usine Terrot. (Source : Infos Dijon — https://www.infosdijon.com)

    Occitanie — Toulouse Métropole

    • Le conseil d’administration d’Action Logement constate que le compte n’y est pas pour la production de logements sociaux à Toulouse : la métropole reste en dessous de ses objectifs SRU. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Greencity Immobilier inaugure à Toulouse un programme innovant de 126 logements avec recyclage des eaux grises, opération exemplaire en matière d’économie circulaire appliquée à l’habitat. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Déconstruction sélective engagée au Mirail par Toulouse Métropole, avec la démolition programmée d’immeubles dégradés au pied desquels de nouveaux logements sont déjà projetés. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Grand Est

    • CDC Habitat maintient son niveau d’investissement dans le Grand Est malgré la conjoncture difficile, avec des engagements confirmés sur plusieurs territoires de la région. (Source : Le Journal des Entreprises — https://www.lejournaldesentreprises.com)

    Hauts-de-France — Englos (Métropole Européenne de Lille)

    • Ceetrus et Nhood inaugurent la renaturation du parvis d’Aushopping Les Géants à Englos, avec plantation de dizaines d’arbres et repensée des espaces extérieurs, illustrant la transformation des centres commerciaux en espaces de vie. (Source : La Gazette France — https://www.gazette-france.fr)

    Bretagne — Pontivy

    • Bouygues Immobilier lance un programme de 164 logements rue Joseph-Le Brix à Pontivy, l’une des plus importantes opérations résidentielles récentes dans le Morbihan. (Source : Ouest-France — https://www.ouest-france.fr)

    Nouvelle-Aquitaine — Gujan-Mestras (Gironde)

    • Linkcity franchit une étape clé dans la transformation d’un ancien complexe en logements sociaux à Gujan-Mestras, avec le démarrage effectif du chantier de conversion. (Source : Sud Ouest — https://www.sudouest.fr)

    Hautes-Alpes — Briançon

    • Le fort des Trois-Têtes à Briançon sera reconverti en village olympique pour les Jeux d’hiver 2030, Linkcity étant désigné lauréat de la consultation lancée en mai 2025. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Pays de la Loire — Vendée

    • Bouygues Immobilier lance la construction de la résidence Opportunéo Parc à La Roche-sur-Yon, nouveau programme résidentiel dans la préfecture vendéenne. (Source : Le Moniteur — https://www.lemoniteur.fr)

    Indicateurs & tendances chiffrées

    • Classement 2026 des promoteurs — Nexity, Altarea, Bouygues toujours en tête : le classement annuel du Moniteur confirme le podium inchangé des trois leaders de la promotion française, dans un secteur qui « se réinvente » face à la crise des volumes. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Loi Relance Logement — mesures phares : le projet de loi prévoit notamment l’interdiction de location des passoires thermiques renforcée, des mesures d’adaptation des logements aux canicules et un élargissement du « droit de veto » des maires sur les attributions HLM. Les artisans sont « promis à un carnet de commandes historique » si le texte est adopté. (Source : France Info / Le Moniteur — https://www.lemoniteur.fr)
    • CDC Habitat / BEI — 500 M€ pour le logement intermédiaire : la deuxième tranche de 250 M€ accordée par la Banque européenne d’investissement porte l’enveloppe totale à 500 M€, destinée à muscler les fonds propres de CDC Habitat pour le déploiement du LLI (logement locatif intermédiaire). (Source : Business Immo / AEF info — https://www.businessimmo.com)
    • Logement social — 2,89 millions de ménages en attente fin 2025 : l’USH rappelle que fin 2025, 2,89 millions de ménages étaient en liste d’attente d’un logement HLM, un chiffre record qui illustre l’ampleur du déficit structurel. (Source : L’Union sociale pour l’habitat — https://www.union-habitat.org)
    • Bailleurs sociaux et sous-investissement : selon Le Moniteur, certains organismes HLM sous-investissent dans l’entretien et la construction « malgré une bonne santé financière », pointant un paradoxe dans la gestion du parc social. (Source : Le Moniteur — https://www.lemoniteur.fr)
    • Cotation des demandeurs HLM — décision de justice : une décision judiciaire conforte les alertes de l’USH sur les risques liés à la cotation des demandeurs de logement social, un dossier sensible pour la transparence des attributions. (Source : L’Union sociale pour l’habitat — https://www.union-habitat.org)
    • Logement étudiant — 95 % des annonces hors plafonds : selon Que Choisir, 95 % des annonces de logements étudiants ne respectent pas le plafonnement légal des loyers, un taux de non-conformité massif dans ce segment particulièrement tendu. (Source : Que Choisir — https://www.quechoisir.org)
    • Action Logement — salariés face à la tension locative : face à la tension persistante sur le marché du logement, les salariés se tournent davantage vers le parc d’Action Logement ; le groupe enregistre une hausse des sollicitations en 2026. (Source : Ouest-France — https://www.ouest-france.fr)
    • Groupama Immobilier — plus grande acquisition logistique du S1 2026 : l’acquisition d’un portefeuille logistique pour 46 M€ (incluant un entrepôt de 5 800 m² à Corbas) est présentée comme l’une des plus importantes opérations du marché logistique français au premier semestre 2026. (Source : L’Agefi / CoStar — https://www.agefi.fr)
    • SPIRIT REIM — SCPI Esprit Horizon sur les parcs d’activité : Spirit REIM mise sur les parcs d’activité et la réindustrialisation pour sa SCPI Esprit Horizon, positionnant cet actif comme vecteur de rendement dans un contexte de réindustrialisation nationale. (Source : Club Patrimoine — https://www.clubpatrimoine.com)


    Synthèse produite et relue par l’équipe Adequation, et générée avec l’aide de l’IA.


  • Promotion immobilière à mi-2026 : toujours au fond du cycle

    Le premier semestre 2026 confirme que le marché de la promotion immobilière reste scotché à un niveau historiquement bas. Avec 23 800 réservations par les particuliers, le recul atteint –15 % par rapport au premier semestre 2025. Pour mémoire, ce chiffre était de 28 900 en 2025, 33 900 en 2024, et 56 700 en 2022. La chute a été vertigineuse, et le marché stagne désormais sur ce plancher, sans signe de rebond significatif.

    Des dynamiques régionales contrastées, mais toujours atones

    Les grandes agglomérations affichent des situations divergentes. Rennes, Montpellier ou Bordeaux enregistrent des baisses persistantes des volumes de réservations, avec des reculs compris entre –10 % et –20 %. À l’inverse, Toulouse, Strasbourg, Lille et le Grand Paris connaissent de légères progressions, souvent techniques. Pour Aix-Marseille-Provence, Lille, le Franco-Genevois ou les Alpes-Maritimes, les évolutions se situent entre –10 % et +10 %, reflétant une stabilité relative après un premier semestre 2025 particulièrement faible. Les volumes restent donc modérés, sans véritable embellie.

    L’investissement locatif ne redémarre pas non plus : moins de 5 400 réservations en logement neuf au premier semestre 2026, un niveau quasi identique à celui de 2025, où le dispositif Pinel avait déjà disparu. Aucun effet majeur des dispositifs récents (statut du bailleur privé-Jeanbrun, LLI investisseur). Seule Toulouse Métropole se distingue, avec plus de 300 ventes à investisseurs, en progression par rapport à 2025.

    Une offre commerciale en tension

    Côté mises en vente, le premier semestre 2026 s’affiche à 26 000 logements, un niveau identique au deuxième semestre 2025 et en recul de –30 % par rapport au premier semestre 2025. Cette baisse concerne quasi toutes les grandes métropoles (Strasbourg, Franco-Valence, Alpes-Maritimes, Lille, Aix-Marseille-Provence, Lyon, Grand Paris). Seules les métropoles de Nantes et Toulouse enregistrent une légère progression, à relativiser au regard du niveau historiquement bas de 2025. Résultat : 85 000 à 86 000 logements disponibles à la vente au 30 juin 2026, soit une très légère baisse par rapport à juin 2025. Malgré cette stabilité apparente, l’offre commerciale ne se renouvelle pas, faute de mises en vente suffisantes.

    Ventes en bloc : pas de salut en vue Les données du deuxième trimestre 2026 ne sont pas encore disponibles, mais le premier trimestre 2026 a confirmé un recul de –6 % des volumes de vente en bloc par rapport au premier trimestre 2025, avec moins de 7 000 lots vendus. Rien ne garantit que le rebond viendra de ce segment en 2026, malgré les espoirs placés dans les investisseurs institutionnels ou les bailleurs sociaux.

    Construction neuve : le découplage persiste

    À fin mai 2026, 385 000 logements ont été autorisés en France, soit un recul de près de 6 % par rapport à la moyenne des cinq dernières années. Du côté des mises en chantier, sur les 12 derniers mois, 295 000 logements ont été lancés, soit –13 % par rapport à la moyenne quinquennale. Le logement individuel (106 700 mises en chantier, –23 %) et le logement collectif (188 500, –6 %) sont tous deux en recul. La machine de la construction neuve tourne au ralenti.

    Des prix qui résistent… pour l’instant

    Au mois de juin 2026, le prix moyen de vente en France s’établit autour de 5 500 €/m² (stationnement compris). Une valeur légèrement en hausse par rapport à juin 2025, mais qui, moyennée sur le semestre, reste globalement stable. Depuis un an, les prix oscillent de manière très marginale en logement libre.

  • Entre stabilisation des volumes et recomposition durable du marché

    ACTIVITÉ DE LA PROMOTION IMMOBILIÈRE
    DANS LES ALPES-MARITIMES

    Bilan du 2ᵉ trimestre 2026

    Adequation

    Le marché semble avoir trouvé un nouvel équilibre, sans pour autant retrouver une véritable dynamique. Après deux années marquées par un recul historique de l’activité, le 2ᵉ trimestre 2026 confirme que les principaux indicateurs cessent de se dégrader. Les réservations atteignent 346 logements, soit une légère progression par rapport au 2ᵉ trimestre 2025 (+3 %), tandis que les mises en vente reculent à 328 logements (-15 % sur un an). Le stock commercial s’établit à 2 160 logements. Cette amélioration relative traduit moins une reprise qu’une stabilisation de l’activité à un niveau durablement inférieur aux standards d’avant 2022.

    Le marché reste confronté à des contraintes structurelles : prix élevés, rareté foncière, disparition des dispositifs d’investissement locatif et difficulté persistante des ménages à solvabiliser leurs projets. Le prix moyen des réservations en collectif libre atteint 10 328 €/m², mais cette moyenne est largement influencée par quelques opérations très haut de gamme. Dans le même temps, l’investisseur particulier demeure en retrait et l’accession aidée conserve un rôle essentiel pour soutenir la demande locale. Le trimestre confirme ainsi un marché plus polarisé, entre produits premium et offres abordables.

    1. Une activité qui se stabilise sans réellement repartir

    Les réservations nettes s’établissent à 346 logements, contre 335 au 2 trimestre 2025. Cette progression de 3 % constitue un signal de stabilisation, mais elle ne permet pas de parler de reprise. Les volumes restent faibles et très éloignés de ceux observés avant le retournement du cycle immobilier. Le marché semble avoir cessé de décrocher, sans retrouver pour autant une capacité de développement significative.

    Dans le même temps, les mises en vente reculent à 328 logements, contre 388 un an auparavant (-15 %). Cette baisse traduit moins une absence de projets qu’une adaptation des stratégies de commercialisation. Les opérateurs privilégient des lancements plus progressifs, conditionnés au rythme réel d’écoulement, afin de limiter leur exposition commerciale dans un marché dont la profondeur demeure réduite.

    Le stock commercial atteint 2 160 logements en fin de trimestre. Sa progression reste contenue et ne traduit pas une accumulation massive d’invendus. Elle reflète surtout un marché qui absorbe lentement une production désormais maîtrisée. Le principal changement par rapport aux exercices précédents tient donc moins au retour de la demande qu’à la capacité des promoteurs à ajuster leurs lancements.

    La structure du stock confirme cette recomposition : la majorité de l’offre est constituée de logements sur plan ou en chantier, tandis que la part des logements déjà livrés demeure limitée. Après plusieurs trimestres marqués par une hausse du stock livré, ce recul relatif du stock « dur » constitue un signal d’assainissement, même s’il résulte aussi de la prudence des mises en vente antérieures.

    2. Une demande profondément recomposée

    Sur les 346 réservations du trimestre, 216 relèvent de l’accession libre, 45 de l’accession aidée, 56 de l’investissement libre et une seule de l’investissement aidé. Le marché repose donc très majoritairement sur les occupants. L’investisseur particulier, longtemps indispensable à la commercialisation des programmes neufs, reste durablement en retrait.

    La disparition du Pinel a profondément modifié l’équilibre du marché. Malgré l’amélioration progressive des conditions de crédit et l’apparition d’outils comme le logement locatif intermédiaire, les investisseurs particuliers ne reviennent pas massivement. Les rendements restent comprimés par des prix d’acquisition élevés, tandis que l’incertitude fiscale et la concurrence d’autres placements limitent l’attractivité de l’investissement locatif neuf.

    L’accession aidée représente 45 ventes, soit environ 13 % des réservations du trimestre. Son poids est inférieur aux niveaux observés lors de certains trimestres de 2025, mais elle conserve un rôle déterminant dans plusieurs bassins de marché. BRS, PSLA et opérations à prix maîtrisés ne constituent plus des produits périphériques : ils deviennent nécessaires pour maintenir une offre accessible à une partie des ménages locaux.

    L’amélioration des conditions de financement n’a donc pas suffi à provoquer un redémarrage significatif de la demande. Le principal frein n’est plus seulement le coût du crédit, mais le niveau des prix de sortie au regard des revenus des ménages. Entre un marché premium relativement résilient et un marché aidé soutenu par les politiques publiques, le segment intermédiaire apparaît comme le plus fragilisé.

    3. Des prix élevés, mais des moyennes de moins en moins représentatives

    Le prix moyen des réservations en collectif libre atteint 10 328 €/m², parking inclus, contre environ 9 080 €/m² un an plus tôt, soit une hausse proche de 14 %. Pris isolément, cet indicateur pourrait laisser penser que le marché connaît une forte inflation. En réalité, la moyenne départementale est fortement influencée par un nombre limité de ventes réalisées dans des opérations très haut de gamme.

    Le poids de Cannes et de la Riviera Est est déterminant. Lorsque les volumes sont faibles, quelques ventes au-delà de 15 000 ou 20 000 €/m² suffisent à modifier sensiblement la moyenne du département. La hausse observée traduit donc autant un effet de composition qu’une augmentation générale des valeurs.

    Les écarts territoriaux restent considérables : le Pays Grassois se situe autour de 6 200 €/m², Nice autour de 8 900 €/m², tandis que certaines opérations cannoises dépassent largement 20 000 €/m². Le prix moyen départemental ne peut donc plus être considéré comme un indicateur suffisant pour apprécier la tendance réelle du marché courant. Une analyse hors produits extrêmes, ou fondée sur la médiane, serait plus pertinente pour mesurer l’évolution du cœur de marché.

    Au-delà des effets statistiques, les niveaux de prix restent toutefois un frein majeur à l’accession. Le coût du foncier, les coûts de construction et les exigences réglementaires limitent la possibilité d’une baisse rapide des prix. Les ajustements passent davantage par la programmation, les surfaces, les typologies ou le recours aux dispositifs aidés que par une diminution significative des valeurs affichées.

    4. Une offre qui s’adapte aux capacités d’absorption

    Le 2ᵉ trimestre 2026 confirme une gestion plus prudente de l’offre. Les opérateurs cherchent moins à maximiser les volumes de lancement qu’à sécuriser les opérations, en ouvrant les commercialisations et les tranches de manière plus progressive. Cette stratégie contribue à contenir la progression du stock malgré la faiblesse des ventes.

    L’offre évolue également dans sa composition. Dans plusieurs secteurs, les programmes intégrant du BRS, du PSLA ou des prix maîtrisés occupent une place croissante. À l’inverse, les opérations exclusivement positionnées en accession libre doivent composer avec une clientèle plus étroite et sont davantage ciblées sur des segments patrimoniaux ou haut de gamme lorsque le contexte local le permet.

    La baisse des mises en vente ne doit donc pas être lue comme un simple recul de la production. Elle traduit une logique de régulation : les promoteurs adaptent leur calendrier aux rythmes de vente constatés, dans un marché où la demande solvable demeure insuffisante pour absorber rapidement une offre plus abondante.

    5. Des dynamiques territoriales toujours très contrastées

    Les indicateurs départementaux recouvrent des marchés de plus en plus différenciés. Les écarts de prix, de volumes et de profils d’acquéreurs confirment que les Alpes-Maritimes ne constituent pas un marché homogène, mais une juxtaposition de bassins répondant à des logiques distinctes.

    Nice : le principal marché résidentiel du département

    Avec 64 réservations et 46 mises en vente, Nice conserve un rôle central. Le prix moyen des réservations en collectif libre s’établit autour de 8 900 €/m². L’équilibre relatif entre offre nouvelle et ventes traduit une certaine fluidité, mais les délais de commercialisation restent plus longs qu’avant 2022. Le marché niçois demeure davantage porté par la demande résidentielle locale que les secteurs les plus premium, ce qui rend l’accession aidée particulièrement importante pour maintenir une base d’acquéreurs.

    Sophia Antipolis – Antibes : le moteur des volumes

    Le secteur de Sophia Antipolis totalise 154 réservations, soit près de la moitié de l’activité départementale. Ce résultat confirme la solidité relative d’un bassin soutenu par l’emploi qualifié et par une offre renouvelée. La hausse des prix réduit néanmoins progressivement son avantage par rapport au littoral. Le territoire reste moteur, mais sa capacité d’absorption est plus lente qu’au cours des années précédant la crise.

    Cannes : un marché d’exception qui brouille les moyennes

    Le marché cannois conserve des volumes modestes mais des niveaux de prix exceptionnels. Plusieurs opérations dépassent 20 000 €/m² et certaines se situent très au-delà. Le secteur répond ainsi à une logique patrimoniale, nationale et internationale, distincte du marché résidentiel courant. Son poids dans les ventes suffit à tirer fortement vers le haut les prix moyens départementaux.

    Menton – Riviera Est : peu de ventes, des valeurs très élevées

    La Riviera Est reste un marché de faible volume, marqué par la proximité de Monaco, la rareté foncière et une forte attractivité patrimoniale. Dans ce contexte, le lancement ou la commercialisation d’un seul programme peut modifier fortement les indicateurs trimestriels. Les évolutions de prix et de volumes doivent donc y être interprétées avec prudence.

    Pays Grassois : le révélateur de la demande locale

    Le Pays Grassois conserve un positionnement plus résidentiel, avec des prix autour de 6 200 €/m², nettement inférieurs à ceux du littoral. Les faibles volumes montrent toutefois que ce niveau ne suffit pas toujours à rétablir une demande dynamique. Ce territoire reflète directement les capacités d’achat des ménages locaux et la nécessité de proposer des produits mieux calibrés en prix, en surface et en typologie.

    Moyen Pays et Pays Vençois : des marchés de proximité

    Ces marchés restent caractérisés par des volumes limités et une demande essentiellement locale. Les dispositifs d’accession aidée y jouent un rôle structurant, en proposant une alternative aux ménages exclus des secteurs littoraux les plus tendus. Leur contribution demeure modeste à l’échelle départementale, mais elle est essentielle pour diversifier l’offre résidentielle.

    Conclusion

    Le 2ᵉ trimestre 2026 confirme que le marché de la promotion immobilière des Alpes-Maritimes ne se dégrade plus, sans pour autant retrouver une véritable dynamique. Les réservations progressent légèrement, les mises en vente sont davantage maîtrisées et le stock reste contenu. Cette stabilisation repose toutefois plus sur l’ajustement de la production que sur un retour marqué de la demande.

    Le marché reste durablement contraint par des prix élevés et par une solvabilité insuffisante des ménages locaux. Les investisseurs particuliers demeurent en retrait, tandis que l’accession aidée conserve un rôle essentiel. Dans le même temps, les opérations très haut de gamme continuent d’influencer fortement les statistiques départementales et accentuent la polarisation entre marchés premium et marchés résidentiels.

    Les écarts territoriaux confirment cette recomposition : Nice et Sophia Antipolis concentrent l’essentiel des volumes, Cannes et la Riviera Est répondent à une logique patrimoniale, tandis que le Pays Grassois, le Moyen Pays et le Pays Vençois restent plus directement dépendants des capacités financières des ménages locaux.

    Au final, le marché semble s’installer dans un nouveau régime de fonctionnement : moins de production, une demande plus sélective, une place renforcée des produits abordables et un segment haut de gamme qui continue de soutenir les valeurs. La solidité de cet équilibre dépendra moins d’un rebond conjoncturel que de la capacité à produire une offre adaptée aux besoins et aux revenus du territoire.

  • Un marché toujours en sous-régime, porté par l’accession aidée et marqué par de fortes recompositions territoriales

    ACTIVITÉ DE LA PROMOTION IMMOBILIÈRE DANS LE VAR

    Bilan du 2ᵉ trimestre 2026

    Adequation

    Le marché varois se stabilise à bas niveau, sans véritable reprise. Le deuxième trimestre 2026 enregistre 210 réservations nettes, en hausse par rapport au premier trimestre (189), mais en recul de 20 % sur un an. Dans le même temps, les mises en vente tombent à 258 logements, soit près de moitié moins qu’au deuxième trimestre 2025 (491). Le stock reste presque stable à 1 610 logements, mais représente encore près de 23 mois d’écoulement au rythme commercial actuel.

    Cette apparente stabilité masque une transformation profonde du marché. Les investisseurs représentent seulement 36 ventes, soit 17 % de l’activité, tandis que 59 acquisitions relèvent de l’accession aidée. Les T3 concentrent désormais 45 % des ventes et confirment le recentrage du marché sur la résidence principale. Le prix moyen des ventes du collectif libre s’établit à 6 201 €/m² parking inclus, en baisse de 11 % sur un an, mais les écarts entre territoires restent considérables.

    Le principal enseignement du trimestre tient toutefois à la divergence croissante entre les marchés locaux. Toulon Provence Méditerranée reconstitue son offre mais vend peu, Var Estérel Méditerranée absorbe son stock malgré une chute des lancements, tandis que le Golfe de Saint-Tropez connaît un renouvellement massif de l’offre sans reprise équivalente des ventes. À l’échelle du département, la stabilisation repose donc moins sur un redémarrage général que sur des équilibres territoriaux très différents.

    1. Une activité qui se stabilise, mais à un niveau durablement faible

    Avec 210 réservations nettes au deuxième trimestre 2026, le marché progresse légèrement par rapport au trimestre précédent (189 ventes), mais demeure nettement en dessous du deuxième trimestre 2025 (261 ventes, soit -20 %). Le redressement observé entre les deux premiers trimestres de 2026 ne constitue donc pas encore un changement de cycle. Il traduit surtout une sortie du point bas du début d’année.

    La production commerciale reste, en revanche, particulièrement prudente. Seuls 258 logements ont été mis en vente, contre 491 un an auparavant (-47 %). Ce recul est d’autant plus significatif qu’il intervient après plusieurs trimestres déjà faibles : 342 mises en vente au troisième trimestre 2025, 291 au quatrième, puis 263 au premier trimestre 2026. Les opérateurs continuent ainsi de limiter les nouveaux lancements et de privilégier une alimentation très ciblée du marché.

    Le stock commercial s’établit à 1 610 logements, quasiment stable sur un an (-1 %) et en baisse par rapport au premier trimestre (1 666 logements). Cette stabilité ne doit toutefois pas être interprétée comme un signe de fluidité retrouvée. Au rythme actuel, l’offre représente encore près de 23 mois de commercialisation, contre environ 18 mois au début de 2025. Le marché absorbe donc lentement une offre qui, elle-même, se renouvelle peu.

    Le volume de retraits confirme cette fragilité. Avec 104 logements retirés de la commercialisation, le trimestre retrouve un niveau élevé, supérieur au premier trimestre (63) et légèrement au-dessus du deuxième trimestre 2025 (96). Ces retraits ne traduisent pas nécessairement une instabilité générale, mais montrent que plusieurs opérations restent insuffisamment calibrées en prix, en localisation ou en rythme de lancement.

    2. Une demande recentrée sur les occupants, avec un rôle décisif de l’accession aidée

    La structure des acquéreurs confirme le basculement observé depuis 2024. Sur les 210 réservations du trimestre, 36 seulement relèvent de l’investissement locatif, soit 17 % des ventes. Ce niveau progresse par rapport au premier trimestre 2026, mais reste très éloigné des standards historiques du marché neuf varois, où l’investissement constituait un moteur essentiel de la commercialisation des petites surfaces.

    Les occupants représentent désormais plus de quatre ventes sur cinq. Parmi eux, 59 acquisitions sont réalisées en accession aidée, soit 28 % de l’ensemble des ventes et environ 35 % des ventes à occupants. Le BRS, le PSLA et les opérations en TVA réduite ne constituent plus un segment périphérique : ils participent directement au fonctionnement courant du marché, particulièrement dans l’Ouest varois.

    Cette dépendance apparaît très clairement sur Toulon Provence Méditerranée. Le territoire totalise 58 ventes, dont 40 en accession aidée, contre seulement 9 en accession libre et 9 à investisseurs. À Toulon même, 86 % des 29 réservations relèvent de l’accession aidée. À La Seyne-sur-Mer, 44 % des ventes sont aidées ; à La Garde, elles représentent la totalité des cinq réservations du trimestre.

    À l’inverse, Var Estérel Méditerranée reste davantage porté par l’accession libre : 42 des 54 ventes du territoire relèvent de ce segment, contre 6 ventes aidées et 6 ventes à investisseurs. Le Golfe de Saint-Tropez présente encore une autre configuration, avec 8 ventes à investisseurs et 16 ventes à occupants libres, sans effet significatif de l’accession aidée à l’échelle intercommunale.

    La typologie des ventes confirme le recentrage résidentiel. Les T3 représentent 95 ventes, soit 45 % du marché, devant les T2 (64 ventes, 30 %) et les T4 (41 ventes, 20 %). Les studios restent anecdotiques avec seulement trois transactions. Le produit dominant n’est donc plus le petit logement d’investissement, mais le logement familial destiné à l’occupation principale.

    3. Des prix en repli sur un an, mais toujours déconnectés d’une partie de la demande locale

    Le prix moyen du collectif libre atteint 6 201 €/m² parking inclus au deuxième trimestre 2026. Il remonte légèrement par rapport au premier trimestre (6 021 €/m²), mais reste inférieur de 11 % au niveau exceptionnel du deuxième trimestre 2025 (6 968 €/m²). Cette baisse annuelle traduit moins une correction générale qu’un changement de composition géographique des ventes, notamment avec le recul du très haut de gamme tropézien.

    Le prix moyen de l’offre reste supérieur, à 6 440 €/m². L’écart de près de 239 €/m² entre l’offre disponible et les ventes souligne la persistance d’un décalage entre les prix affichés et les produits effectivement absorbés. Les acquéreurs se concentrent sur les opérations les mieux positionnées ou sur les produits aidés, tandis que les logements plus chers restent plus longtemps en stock.

    Les tickets d’entrée restent élevés pour les ménages varois : en libre, un studio se vend en moyenne autour de 199 300 €, un T2 de 45 m² autour de 272 800 €, un T3 de 66 m² près de 392 100 € et un T4 de 95 m² environ 658 700 €. Ces montants expliquent la forte dépendance du marché familial aux dispositifs de solvabilisation.

    Les écarts territoriaux restent très marqués. Toulon Provence Méditerranée affiche 6 537 €/m² (+8 % sur un an), Var Estérel Méditerranée 6 425 €/m² (+6 %), le Golfe de Saint-Tropez 6 403 €/m² (-45 %) et la Vallée du Gapeau 4 432 €/m² (+14 %). La forte baisse du Golfe est liée à une concentration des ventes sur des communes et des produits plus accessibles, notamment Cogolin, tandis que les opérations d’exception restent largement présentes dans l’offre.

    4. Un stock mieux renouvelé, mais encore lent à écouler

    La structure du stock départemental s’améliore légèrement. Sur les 1 610 logements disponibles, 822 sont sur plan, 692 en chantier et 96 déjà livrés. La part du stock livré atteint donc 6 %, contre 5 % au début de 2026. Ce niveau reste contenu, mais la remontée du stock livré invite à la vigilance après l’assainissement observé au second semestre 2025.

    La qualité du stock diffère fortement selon les territoires. Toulon Provence Méditerranée dispose de 445 logements, dont 279 sur plan et seulement 15 livrés : la hausse du stock (+18 % sur un an) repose donc principalement sur un renouvellement de l’offre. À l’inverse, Var Estérel Méditerranée compte 208 logements en chantier et 44 livrés sur un stock total de 325 logements, ce qui traduit une offre plus avancée dans son cycle et donc davantage exposée au risque de vieillissement.

    Le Golfe de Saint-Tropez présente le principal point de vigilance du trimestre. Son stock atteint 318 logements, en hausse de 60 % sur un an, dont 155 sur plan et 140 en chantier. Cette reconstitution peut constituer un signal positif de renouvellement, mais elle intervient alors que les ventes reculent fortement. Sans accélération de l’absorption, le territoire pourrait rapidement retrouver une tension sur le stock.

    La Vallée du Gapeau se situe dans une configuration inverse : 37 logements seulement sont disponibles, soit moitié moins qu’un an auparavant, avec 17 logements sur plan, 16 en chantier et 3 livrés. Le territoire conserve donc un marché étroit, mais relativement équilibré.

    5. Des dynamiques territoriales très différenciées

    Toulon Provence Méditerranée : l’accession aidée soutient l’activité, mais l’offre progresse plus vite que les ventes

    Avec 116 mises en vente, 58 réservations et 445 logements disponibles, Toulon Provence Méditerranée concentre l’essentiel du renouvellement de l’offre départementale. Les ventes reculent néanmoins de 24 % sur un an, tandis que le stock augmente de 18 %. Le marché reste donc alimenté, mais son absorption demeure insuffisante sans l’appui massif de l’accession aidée. Toulon réalise 29 ventes, dont 86 % aidées, tandis que La Seyne-sur-Mer combine 16 ventes, une forte part d’investisseurs (44 %) et autant de ventes aidées.

    Var Estérel Méditerranée : un marché qui absorbe son stock malgré la chute des lancements

    Var Estérel Méditerranée enregistre 54 ventes, en hausse de 29 % sur un an, pour seulement 25 mises en vente (-76 %). Le stock recule ainsi à 325 logements (-19 %). Saint-Raphaël et Fréjus concentrent 43 réservations, à des prix moyens respectifs de 7 310 et 6 470 €/m². Le territoire bénéficie d’une demande résidentielle encore présente, mais le faible renouvellement de l’offre pourrait rapidement conduire à une contraction du marché si les lancements ne reprennent pas.

    Golfe de Saint-Tropez : renouvellement massif de l’offre, mais activité commerciale en fort retrait

    Le Golfe de Saint-Tropez totalise 75 mises en vente, contre 22 un an auparavant, mais seulement 25 réservations (-56 %). Le stock atteint 318 logements, soit une hausse de 60 %. La moyenne des ventes tombe à 6 403 €/m², très loin des 11 730 €/m² observés un an plus tôt, sous l’effet d’un recentrage des transactions sur Cogolin et sur des produits plus accessibles. La Croix-Valmer conserve un positionnement élevé avec 6 740 €/m², tandis que Saint-Tropez affiche encore une offre proche de 17 730 €/m². Le secteur reste donc extrêmement polarisé.

    Littoral hyérois et Méditerranée Porte des Maures : un marché rare, sélectif et très hétérogène

    L’activité demeure faible à Hyères et La Londe-les-Maures, avec trois ventes à Hyères et un solde négatif à La Londe. À l’inverse, Bormes-les-Mimosas totalise dix réservations, dont 40 % aidées, à un prix moyen de 7 080 €/m². Le Lavandou ne réalise que sept ventes, mais à 8 820 €/m². Ce secteur fonctionne davantage par micro-marchés que selon une dynamique homogène : les produits abordables et aidés coexistent avec une offre littorale patrimoniale nettement plus chère.

    Vallée du Gapeau : un marché de proximité alimenté par La Farlède

    La Vallée du Gapeau enregistre 28 mises en vente et 24 réservations, après un premier trimestre presque à l’arrêt. La Farlède concentre 19 ventes à 4 650 €/m² et constitue le moteur local, tandis que Solliès-Pont réalise cinq ventes à 3 800 €/m². Avec seulement 36 logements disponibles, le territoire conserve une taille réduite, mais présente un rapport offre-demande plus favorable que la plupart des autres secteurs varois.

    Moyen Pays : accessibilité réelle, mais profondeur de marché limitée

    Le Moyen Pays reste marqué par des volumes faibles malgré des prix plus abordables. Brignoles totalise six ventes, toutes aidées, avec une offre à environ 4 500 €/m². Le Muy réalise quatre ventes à 4 230 €/m², tandis que Draguignan ne dégage pas de volume significatif malgré une offre libre autour de 4 060 €/m² et des produits aidés sous 3 700 €/m². Le prix seul ne suffit donc pas à créer une demande : l’emploi, la mobilité et l’attractivité résidentielle restent déterminants.

    Conclusion

    Le deuxième trimestre 2026 confirme que le marché de la promotion immobilière dans le Var a cessé de décrocher, mais reste installé dans un régime d’activité très faible. La légère progression des ventes par rapport au début de l’année ne compense ni le recul annuel des réservations, ni l’effondrement des mises en vente. Le maintien d’un stock supérieur à 1 600 logements, représentant près de deux années d’écoulement, montre que la fluidité commerciale n’est pas encore retrouvée.

    La demande s’est profondément transformée. Les investisseurs restent minoritaires, les T3 dominent les ventes et l’accession aidée devient indispensable dans plusieurs secteurs, en particulier sur la métropole toulonnaise. Le marché repose désormais principalement sur des occupants, dont la capacité d’achat impose une adaptation continue des prix, des typologies et des financements.

    La lecture départementale ne doit toutefois pas masquer des trajectoires opposées. Var Estérel Méditerranée absorbe son stock mais manque de renouvellement ; Toulon Provence Méditerranée reconstitue son offre sans retrouver un niveau de ventes suffisant ; le Golfe de Saint-Tropez se réalimente fortement au risque de recréer un stock important ; la Vallée du Gapeau retrouve ponctuellement une dynamique plus équilibrée.

    Plus qu’une reprise homogène, le trimestre traduit donc une recomposition du marché varois autour de trois segments : l’accession aidée, qui soutient la demande locale ; un marché libre résidentiel devenu très sélectif ; et des micro-marchés patrimoniaux littoraux, peu sensibles aux mêmes contraintes. La stabilisation du marché dépendra moins d’un retour rapide aux volumes antérieurs que de la capacité des opérateurs à maintenir une offre disciplinée, territorialisée et réellement compatible avec les budgets des ménages varois.